
LONDON (IT BOLTWISE) – In den USA drängen beide Parteien auf Zinsobergrenzen für Kreditkarten, um Haushalte vor steigenden Kreditkosten zu schützen. Die Debatte setzt auf politische Symbolik: Kreditkartenschulden gelten als sichtbarer Auslöser für Frust über Inflation. Ökonomisch drohen die Regeln jedoch, Kreditvergabe und Konditionen für genau die Zielgruppe zu verschlechtern. Denn Banken und Emittenten würden Kosten und Risiko auslagern, etwa über Jahresgebühren oder strengere Vergabe.
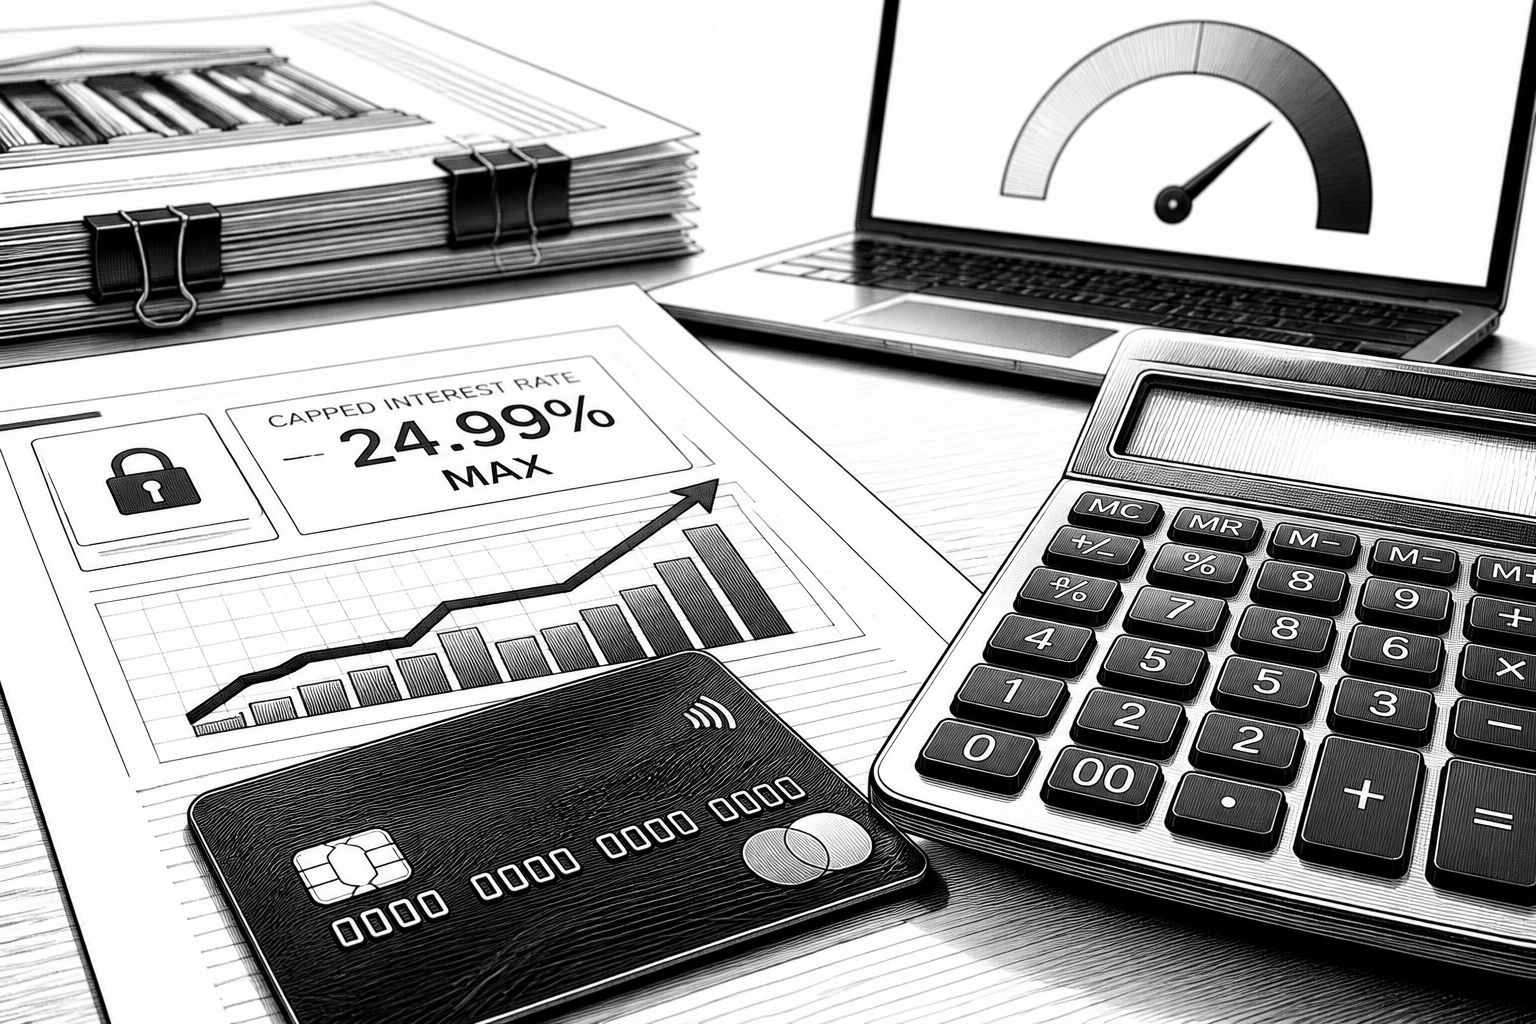
Der politische Streit um Kreditkarten-Zinsen wirkt auf den ersten Blick wie ein klassischer Verbraucherhebel: Steigen die Kosten für Revolving-Kredite, sollen Zinsobergrenzen Haushalte entlasten. Doch in der Debatte, die sich zu einem parteiübergreifenden Thema in den US-Mittlerwahlen entwickelt hat, steckt eine deutlich unruhigere Realität. Wenn Kreditkarten-Emittenten durch zweistellige Effektivzinsen (APR) in den Fokus geraten, wird schnell aus Bankgeschäft ein moralisches Narrativ. Kandidaten beider Lager stellen dabei vor allem eine Frage in den Raum: Warum sollen Menschen, die ohnehin unter höheren Preisen leiden, zusätzlich mit höheren Kreditkosten konfrontiert werden?
Technisch betrachtet ist der Kreditkartenmarkt ein System aus laufender Risikobepreisung und kurzfristiger Liquiditätsbereitstellung. Eine APR-Obergrenze klingt deshalb einfach, greift aber direkt in die Preislogik ein, mit der Emittenten Ausfallrisiken, Refinanzierungskosten und operative Kosten abfedern. Kreditkarten sind typischerweise revolvierende Produkte: Wer den Saldo nicht vollständig begleicht, rollt die Verbindlichkeit in die nächste Abrechnungsperiode. Genau diese Dynamik macht Zinsen so sichtbar und politisch anschlussfähig. Gleichzeitig führt sie dazu, dass eine Begrenzung nicht nur den Preis senkt, sondern auch die Entscheidung verändert, wer überhaupt einen Kreditrahmen bekommt und wie hoch dieser ausfällt.
Für die politische Kalkulation ist das Verhaltensmuster von Wählerinnen und Wählern ein ebenso wichtiger Hebel wie die Finanzmechanik. Die monatliche Erinnerung an Kreditkartenschulden erscheint auf dem Kontoauszug unmittelbar. Im Wahlkampf wird sie daher schnell zur greifbaren Gegenrechnung gegen Inflation: Wer hohe Lebenshaltungskosten beklagt, sucht nach einer Stelle, an der der Frust jeden Monat wieder auftaucht. Zinsobergrenzen, neue Offenlegungspflichten oder pauschale Deckel für Revolving-Kredite passen in dieses Bild, weil sie als konkrete Eingriffe kommuniziert werden können. Das Problem: Preisregulierung für Kapital wirkt in Märkten oft nicht als Einbahnstraße, sondern als Umverteilungsmechanismus, bei dem Kostenströme und Risiken ihren Platz wechseln.
Die Mechanik dahinter ist in der Praxis bemerkbar, sobald Emittenten rechtlich gebremst werden. Wenn eine verbindliche Obergrenze den Preisspielraum reduziert, reagieren Unternehmen in der Regel mit Maßnahmen, die das verbleibende Risiko neu bepreisen oder die Kosten über andere Gebührenstrukturen verschieben. Das kann bedeuten, Belohnungsprogramme (etwa Cashback oder Punkte) zu kürzen, um Spielraum für das Risikomanagement zu schaffen. Ebenso möglich ist, dass Jahresgebühren oder andere Entgelte stärker in den Vordergrund rücken. Damit sinkt zwar der Zinssatz als Zahl, doch die Gesamtkosten können sich für bestimmte Kundengruppen annähern oder sogar erhöhen, während gleichzeitig die Kreditvergabe restriktiver wird.
Auch der Hinweis aus der Debatte, der Treiber höherer Zinsen liege nicht primär in „Gier“, sondern in Finanzierungskosten und Risiko, verweist auf eine häufig übersehene Kette. Steigende Refinanzierungskosten schlagen sich in den Kapitalkosten der Emittenten nieder; wer diese nicht im Zinssatz widerspiegeln kann, muss anderweitig kompensieren. Hinzu kommt: Kapitalvorschriften und Verbraucherauflagen können aus Sicht der Kreditgeber zusätzliche Unsicherheit erzeugen, etwa durch strengere Anforderungen an die Produktgestaltung oder die Bewertung von Kreditwürdigkeit. Wenn sich dadurch das Risikoprofil des Portfolios verändert, verschiebt sich die Schwelle, ab wann sich Vergabe lohnt. Das Ergebnis ist weniger Kredit, nicht notwendigerweise günstiger Kredit.
Für den Markt führt das zu einem Ausweichverhalten, das in jeder Regulierungsschutzdebatte eine Rolle spielt: Unternehmenskapital verschwindet selten, es wandert. In der Quelle wird die Verlagerung ins Ausland, zu Fintech-Plattformen mit anderen regulatorischen „Altlasten“ oder in besicherte Produkte beschrieben, die den grenzwertigen Kreditnehmer eher ausschließen. Aus Unternehmenssicht ist das plausibel: Wenn ein Produktsegment durch Preisobergrenzen unattraktiv wird, suchen Anbieter alternative Strukturen, die das Risiko besser absichern oder die Kosten anders verteilen. Für Verbraucherinnen und Verbraucher heißt das dann nicht zwangsläufig „weniger Kosten“, sondern manchmal „anderer Zugang“ – mit dem Risiko, dass gerade mittlere Einkommensschichten getroffen werden, die auf Kreditrahmen und Bonusprogramme angewiesen sind, um Schwankungen im Haushaltsbudget abzufedern.
Am Ende steht damit ein klassischer Zielkonflikt zwischen politischer Intention und ökonomischer Wirkung. Wer Zinsobergrenzen als Schutzschirm gegen Inflation bewirbt, betrachtet Kreditkartenschulden als sichtbares Problem, blendet aber die Gegenbewegung aus. Wenn Kreditvergabe strenger wird oder der Preis über Gebühren ersetzt wird, verlieren Haushalte nicht nur potenziell Zugang, sondern häufig auch die Zusatznutzen, mit denen Kreditkarten ihren Alltag abfedern sollen. Der „vergessene Mann“ in dieser Logik ist damit nicht ein abstraktes Schlagwort, sondern ein Muster: der arbeitende Haushalt, der sowohl die Kreditlinie als auch die Punkte verliert, die früher den Unterschied zwischen geplantem und tatsächlichem Monatsbudget gemacht haben. Für die USA bedeutet das: Die Debatte entscheidet nicht nur über Zinssätze, sondern darüber, wie Kapital in einem zentralen Konsumfinanzierungsinstrument verteilt wird.
Damit wird auch klar, warum der Reflex, jede Marktreibung als Gelegenheit für Regulierung zu nutzen, politisch verführerisch, aber wirtschaftlich riskant sein kann. Die Politik kann zwar Preise begrenzen, aber sie kann nicht ohne Nebenwirkungen die Finanzierungskosten und das Risiko aus der Gleichung entfernen. Für Entscheider in Unternehmen, Banken und Zahlungsdienstleistern ist die Botschaft deshalb eher operativ als ideologisch: Szenarien für Gebührenstruktur, Risikomodelle und die Zusammensetzung der Zielgruppen müssen so geplant werden, dass regulatorische Preisdeckel nicht zu einem stillen Rückzug aus dem Markt führen. Gleichzeitig sollten Verbraucher im Blick behalten, dass eine niedriger ausgewiesene APR nicht automatisch niedrigere Gesamtkosten bedeutet, wenn Konditionen, Rahmenhöhe und Nebenentgelte neu kalibriert werden. In der laufenden Debatte geht es daher weniger um einen einfachen „Preis ist zu hoch“-Reflex, sondern um die Frage, wie viel Kredit in einer Volkswirtschaft verbleibt, wenn man seine Preisbildung reguliert.
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.





- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Zinsobergrenzen für Kreditkarten: Warum Washingtons Regulierungspolitik Geld verschiebt" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Zinsobergrenzen für Kreditkarten: Warum Washingtons Regulierungspolitik Geld verschiebt" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Zinsobergrenzen für Kreditkarten: Warum Washingtons Regulierungspolitik Geld verschiebt« bei Google Deutschland suchen, bei Bing oder Google News!