
LONDON (IT BOLTWISE) – Für die Münchener Rück steht nach der Anhebung des Gewinnziels weniger die Prognose selbst als deren Bewertung im Fokus. KBW bestätigt die Einstufung „Underperform“ mit einem Kursziel von 500 Euro und stellt damit einer optimistischeren Sicht ein Gegengewicht entgegen. Barclays hält zwar die „Overweight“-Einschätzung, senkt aber das Kursziel von 598 Euro auf 593 Euro. Entscheidend bleibt damit, ob die für den 12. November erwarteten endgültigen Quartalszahlen die erhöhte Ergebnisbasis tragen.
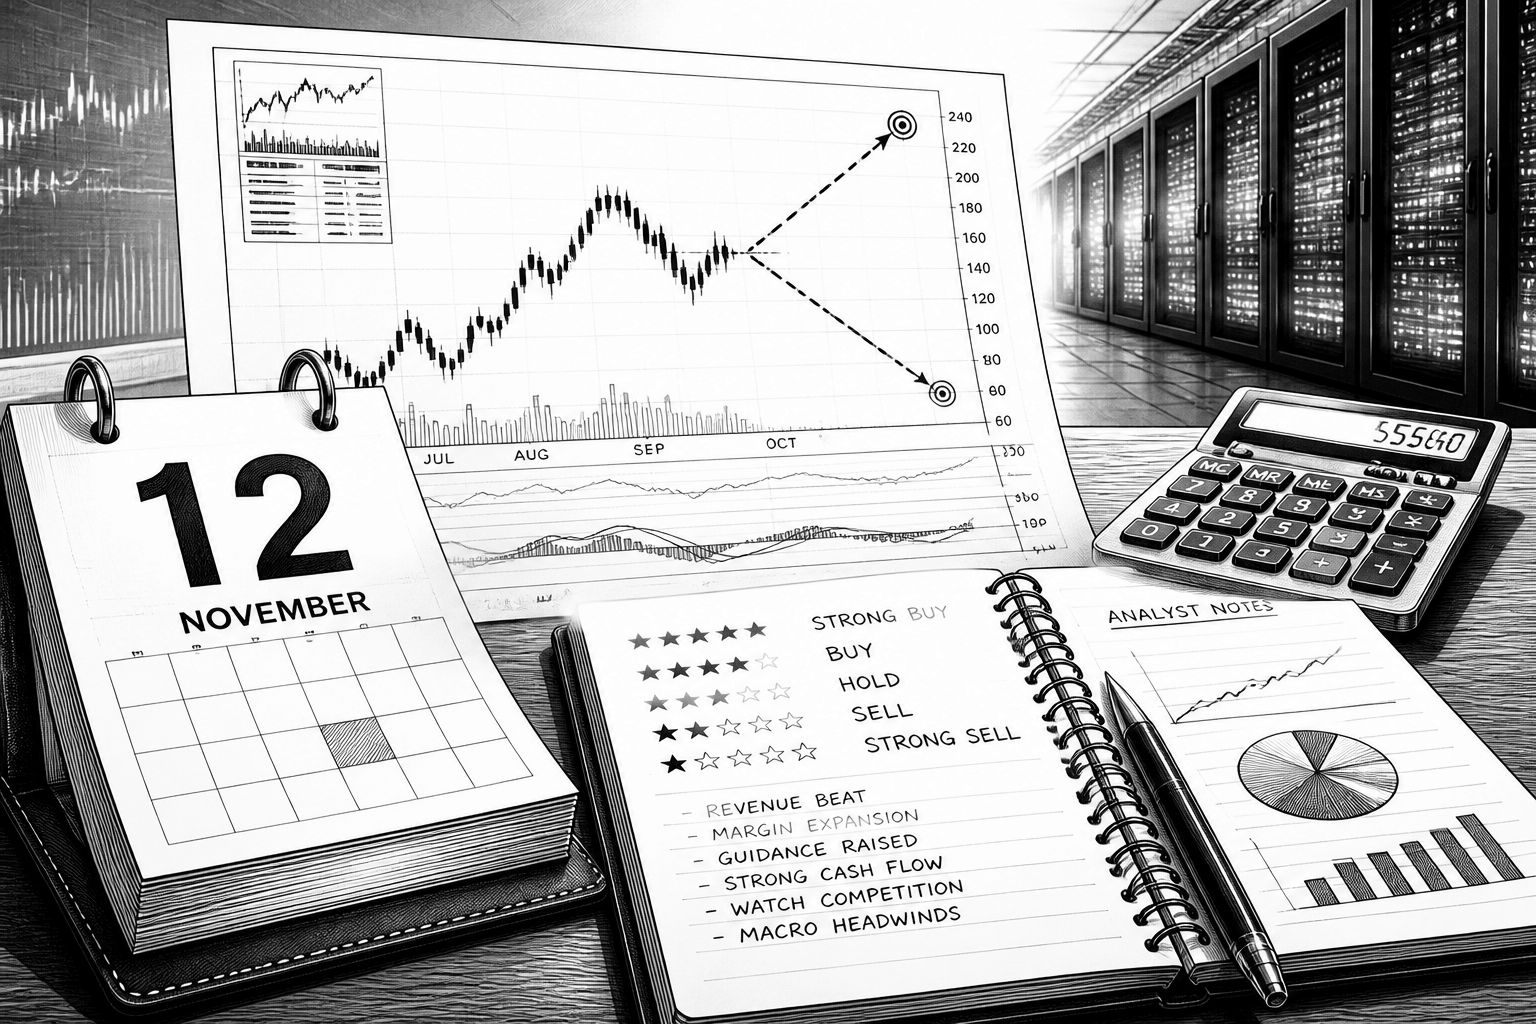
Nach der Anhebung der Gewinnprognose der Münchener Rück verschiebt sich die Debatte in Richtung Bewertung statt Erwartungsmanagement. Am Markt wird nicht automatisch jede Kursreaktion über neue Zielgrößen erklärt, sondern darüber, wie viel „Vertrauen“ bereits im Kurs steckt. Der gestrige Schlusskurs von 556,40 Euro liegt zwischen den Analystenzielen von KBW (500 Euro) und Barclays (593 Euro). Genau diese Zwischenlage macht die nächsten Schritte für Anleger so anspruchsvoll: Wer auf weitere Kurschancen setzt, muss eine höhere Bewertung plausibel machen – und wer vorsichtig bleibt, muss einordnen, dass das Unternehmen die Gewinnerwartung bereits nach oben signalisiert hat.
Technisch betrachtet geht es dabei um eine klassische Trennlinie zwischen Ergebnisbasis und Überraschungseffekt. Die zentrale fundamentale Veränderung ist die Verbesserung des Jahresziels: Vor gut einer Woche hob die Münchener Rück ihre Nettogewinnprognose für 2026 von 6,3 Mrd. Euro auf 6,6 Mrd. Euro an. Damit ist die „Mathematik“ der Erwartungshaltung zunächst klarer, denn das höhere Gewinnniveau bildet die Grundlage für Kennzahlen wie Gewinnmultiplikatoren und damit für das theoretisch ableitbare Bewertungsband. Allerdings entscheidet nicht nur, ob die Prognose angehoben wurde, sondern ob die endgültigen Ergebnisse das vorläufige Bild bestätigen und damit die operative Substanz der Erwartung absichern.
Die Gegenpositionen der Analysten zeigen, wie unterschiedlich diese Absicherung interpretiert werden kann. KBW bestätigte am Montag die Einstufung „Underperform“ und setzte das Kursziel auf 500 Euro. Barclays hatte bereits am 23. Oktober das Kursziel von 598 Euro auf 593 Euro gesenkt, gleichzeitig aber die Einstufung „Overweight“ bestätigt. Der wichtige Punkt ist nicht allein, dass beide Häuser unterschiedliche Richtungen vertreten, sondern dass Barclays zwar optimistischer bleibt, die eigene Erwartungsspanne jedoch nach unten korrigiert. Damit relativiert die Kurszielkürzung den positiven Blick nicht zwingend, sie signalisiert aber: Auch im bullischeren Lager gelten höhere Bewertungsannahmen nur begrenzt als selbstverständlich.
Für die nächste Entscheidungsebene liefern die erwarteten Zahlen zur Ergebnisqualität den Takt. Die Münchener Rück meldete für das dritte Quartal 2026 vorläufig rund 1,7 Mrd. Euro Nettogewinn, während das Konzernergebnis der ersten neun Monate nach Unternehmensangaben bei 5,7 Mrd. Euro lag. Beide Angaben sind als Zwischenwerte relevant, aber sie sind noch nicht mit dem Abschluss für das Gesamtbild gleichzusetzen. Der Markt wartet deshalb auf die endgültigen Quartalszahlen, die am 12. November 2026 veröffentlicht werden sollen. In so einer Phase prüft man besonders, ob sich die Übergangsraten zwischen Quartal und Gesamtjahr stabilisieren lassen – also ob sich das „erhöhte Gewinnbild“ nicht nur rechnerisch aus Vorläuferwerten ergibt, sondern operativ bestätigt wird.
Im günstigeren Szenario würde die Veröffentlichung die vorläufigen Resultate stützen und damit die Grundlage der erhöhten Jahresprognose festigen. Dann könnten Anleger die positive Einschätzung von Barclays stärker gewichten als die vorsichtige Position von KBW. Wichtig bleibt jedoch die Unterscheidung: Eine Bestätigung schafft Vertrauen, ersetzt aber nicht automatisch das Momentum für zusätzliche Neubewertungen. Schon die Frage „Neue Verbesserung vs. stabilisierte Basis“ wird zur Bewertungsfrage, weil Kursrallys an der Börse in der Regel mehr als nur Bestätigung brauchen – sie benötigen entweder neue Wachstumsimpulse oder eine Neubewertung der Risikoprämie, also der Bereitschaft, für ein gegebenes Gewinnniveau mehr zu zahlen.
Das negative Szenario setzt nicht zwingend voraus, dass die Münchener Rück ihr Jahresziel verfehlt. Selbst eine Bestätigung kann rechnerisch zu Bewertungsdruck führen, wenn der Markt das verbesserte Gewinnbild bereits im Vorfeld ausreichend eingepreist hat. Genau hier liegt die Logik hinter der KBW-Position: Das Haus bestätigte seine zurückhaltende Einschätzung ausdrücklich auch nach der Prognoseanhebung. Diese zeitliche Reihenfolge ist für Anleger relevant, weil sie zeigt, dass die Erwartungskorrektur nicht automatisch zu einer günstigeren Bewertungsperspektive führt. Ebenso darf das Kursziel nicht als Kursversprechen verstanden werden, sondern als analytische Einschätzung zu einem spezifischen Bewertungsniveau. Für die Entscheidung zählt deshalb das Gewicht, das man zwischen belastbarer Gewinnbasis und dem Risiko einer bereits „anspruchsvollen“ Bepreisung abwägt.
Über den konkreten Zielkonflikt zwischen 500 und 593 Euro hinaus spiegelt der Fall auch einen größeren Markttrend wider: In Phasen, in denen Versicherer ihre Prognosen moderat nach oben justieren, reagieren Analysten häufig zweigleisig. Einerseits wird die Ergebnisqualität mit Blick auf die Bestätigung der vorläufigen Zahlen bewertet. Andererseits bleibt die Bewertungsseite der Prüfstein, weil Zinsumfeld, Kapitalbindung und Risikoerwartungen den Multiplikator stark beeinflussen können. Der 12.-November-Termin wird deshalb nicht nur zum Abgleich der Zahlen, sondern zum Stresstest der jeweiligen Erwartungslogik: Wenn die endgültigen Ergebnisse lediglich bestätigen, muss die weitere Kursrichtung aus der Gewinnperspektive kommen – nicht aus der wiederholten Prognoseanhebung. Wenn sie die Grundlage schwächen, gewinnt die vorsichtige Sicht zwangsläufig an Gewicht.
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.





- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Münchener Rück: KBW bleibt bei Underperform nach Gewinnprognose-Anhebung" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Münchener Rück: KBW bleibt bei Underperform nach Gewinnprognose-Anhebung" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Münchener Rück: KBW bleibt bei Underperform nach Gewinnprognose-Anhebung« bei Google Deutschland suchen, bei Bing oder Google News!