
LONDON (IT BOLTWISE) – Das Bundesfinanzministerium hat am 15. Oktober 2026 zentrale Praxisfragen zur Einführung der E-Rechnung beantwortet. Dabei geht es unter anderem um Bauleistungen mit Anlagen, um Anzahlungs- und Abschlagsrechnungen sowie um zulässige elektronische Korrekturen. Ab 1. Januar 2027 gilt die Pflicht für inländische B2B-Umsätze mit Vorjahreserlösen über 800.000 Euro. Auch die Übergangsregeln bis 2026/2027 sowie die technischen Anforderungen nach EN 16931 werden konkret eingeordnet.
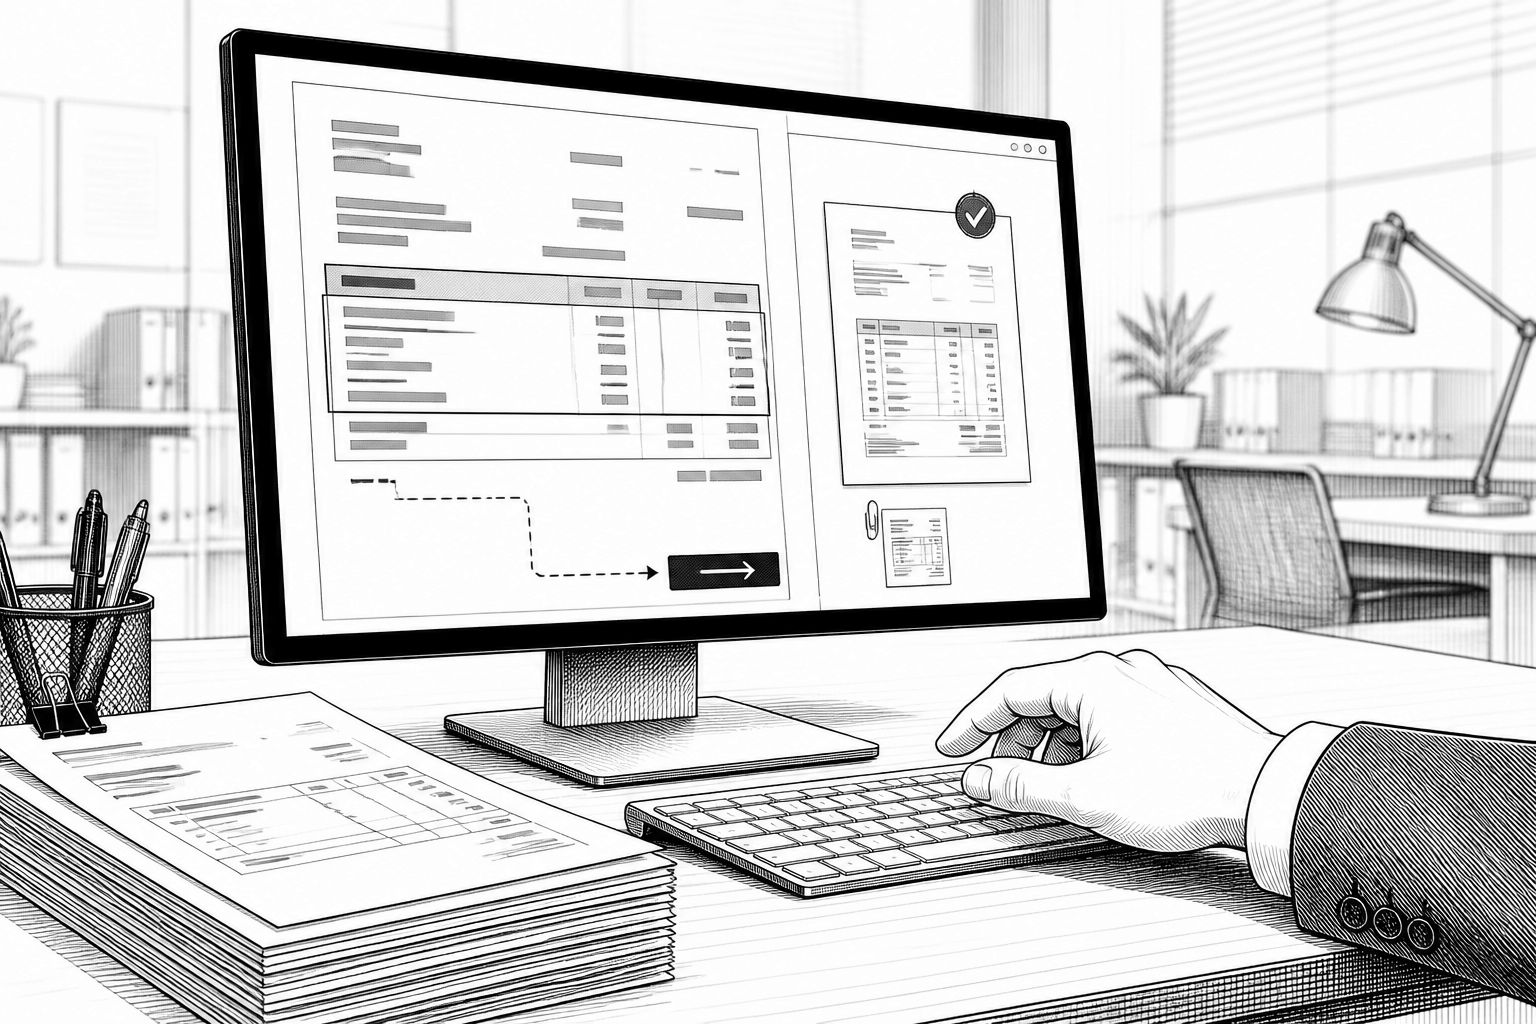
Unternehmen müssen sich auf den Stichtag 1. Januar 2027 einstellen, doch die eigentliche operative Arbeit beginnt früher: Das Bundesfinanzministerium hat mit einem Schreiben vom 15. Oktober 2026 zentrale Praxisfragen zur elektronischen Rechnung adressiert. Im Kern geht es darum, wie die neuen Anforderungen im Tagesgeschäft umgesetzt werden sollen – etwa wenn Rechnungen nicht „nur“ als strukturierte Datei versendet, sondern mit Anlagen ergänzt, korrigiert oder in Teilbeträgen abgerechnet werden. Damit rückt die Frage in den Fokus, was technisch und fachlich in die Rechnung gehört und was die Empfänger- und Systemlandschaften tatsächlich verlässlich verarbeiten können.
Besonders relevant ist die Konkretisierung bei Bauleistungen. Das Ministerium stellt klar, dass das Leistungsverzeichnis als Anlage beigefügt werden kann, und zwar im Rahmen der elektronischen Rechnungssystematik. Für Unternehmen heißt das in der Praxis: Man muss die Rechnungsdaten so gestalten, dass der „strukturierte Teil“ die notwendigen Informationen bereits vollständig trägt, während zusätzliche Inhalte über Anlagen ergänzt werden. Auch bei Anzahlungs- und Abschlagsrechnungen spielt der Zeitpunkt eine zentrale Rolle: maßgeblich ist der Stichtag der Ausstellung. Damit wird ein Detail adressiert, das in ERP-gestützten Prozessen oft zu Uneindeutigkeiten führt, wenn Bestell-, Leistungs- und Buchungszeitpunkte auseinanderlaufen.
Daneben geht das Schreiben auf weitere typische Problemfelder ein, die in der Einführung schnell zu Reibungsverlusten führen. Leistungsbeschreibungen, Rabatte und Skonti sollen anhand bestehender Vereinbarungen eingeordnet werden – entscheidend ist damit weniger die einzelne Belegformulierung als die konsistente Abbildung im Rechnungsdatensatz. Beim Thema elektronische Rechnungskorrekturen betont das Ministerium die Abgrenzung, wie technische Fehler und steuerliche Fehler zu unterscheiden sind. Diese Differenzierung ist wichtig, weil „Korrektur“ im Sinne der Prozesssteuerung nicht automatisch identisch ist mit „steuerliche Berichtigung“: In der Umsetzung müssen Unternehmen dafür sorgen, dass Korrekturen revisionssicher nachverfolgbar bleiben und gleichzeitig die Datenformate korrekt bleiben.
Technisch betrachtet nennt das Ministerium zudem Leitplanken für Rechnungsanlagen: Detaillierte Zeiterfassungen und nicht wesentliche Dokumente gelten als zulässig, wenn die strukturierte Rechnung bereits ausreichende Informationen enthält. Damit wird die Logik „strukturierter Kern plus ergänzende Anhänge“ gestärkt. Für die Durchsetzung nennt das Regelwerk nach den Angaben des Ministeriums keinen Bußgeldtatbestand bei Verstößen gegen die Ausstellungsvorgaben. Gleichzeitig besteht auf Empfängerseite ein zivilrechtlicher Anspruch auf die Ausstellung einer ordnungsgemäßen E-Rechnung. Das verschiebt das Risiko im Betrieb spürbar: Statt unmittelbarer Geldbußen drohen vor allem Streitfälle über die formale Ordnungsmäßigkeit, insbesondere wenn automatisierte Buchungs- und Freigabeprozesse Rechnungsformen strikt validieren.
Die zeitliche Staffelung folgt einer klaren Staffel von Übergangs- und Pflichtzeiträumen. Bis 31. Dezember 2026 bleibt die Nutzung von Rechnungen auf Papier oder im PDF-Format zulässig, allerdings nur mit Zustimmung des Empfängers. Ab 1. Januar 2027 tritt dann die Pflicht zur Ausstellung von E-Rechnungen für inländische B2B-Umsätze von Unternehmen mit einem Vorjahresumsatz über 800.000 Euro. Die Rechnungen müssen dabei den Vorgaben der Norm EN 16931 entsprechen; gängige Formate in diesem Zusammenhang sind XRechnung oder ZUGFeRD. Für Betriebe mit niedrigerem Vorjahresumsatz bleibt die Umstellung nicht „hart“ gestaffelt, sondern über ein weiteres Übergangsjahr entspannter: Unternehmen bis 800.000 Euro dürfen noch bis Ende 2027 sonstige Rechnungen ausstellen, und die Regel gilt entsprechend etwa für Betriebe wie Apotheken, sofern die Umsatzgrenze im Jahr 2026 erreicht wird.
Ab 1. Januar 2028 wird die E-Rechnungspflicht dann ausnahmslos für alle inländischen B2B-Umsätze wirksam. Damit fällt der letzte große Übergang weg, und die technische Einheitlichkeit rückt endgültig in den Vordergrund. Im B2C-Bereich bleibt der Rechnungsversand per PDF weiterhin gestattet. Zudem sind bestimmte Fallgruppen von der Verpflichtung ausgenommen, darunter steuerfreie Umsätze, Kleinbetragsrechnungen bis zu 250 Euro sowie Fahrausweise. Für die IT- und Prozessverantwortlichen bedeutet das: Es reicht nicht, „ein E-Rechnungsformat einzuschalten“. Man braucht Regeln, die Zahlungsarten, Geschäftspartnerkategorien (B2B vs. B2C), Steuerstatus und Betragsgrenzen systematisch berücksichtigen und die passenden Dokumentklassen automatisch auswählen.
Der Umsetzungsstand in der Wirtschaft ist bislang nicht einheitlich. Das Schreiben verweist zwar nicht auf den technischen Reifegrad, aber im Umfeld der Einführung zeigt eine Umfrage des Zentralverbands des Deutschen Handwerks, die im Januar und Februar 2026 unter 1.926 Betrieben erhoben und am 18. Mai 2026 veröffentlicht wurde, dass zu diesem Zeitpunkt erst 37,1 Prozent der teilnehmenden Handwerksbetriebe bereits E-Rechnungen ausstellten. Gleichzeitig ist aus der Praxis zu erwarten, dass „PDF statt echter Struktur“ ab 2027 nicht mehr ausreicht: Wer weiterhin nur ein PDF erzeugt, wird spätestens dann an Validierungslogiken, Formatanforderungen und Empfängerprozessen scheitern. Entscheidend ist daher, die Anpassung an EN 16931 frühzeitig in die bestehenden ERP-Workflows einzubetten – inklusive Anlage-Handling, Fristenlogik für Teilrechnungen sowie nachvollziehbaren Korrekturmechanismen.
Damit ergibt sich für Unternehmen auch eine konkrete Priorisierung: Zuerst sollte der Datenfluss vom Auftrag über die Leistungerfassung bis zur Rechnungsstellung so umgebaut werden, dass der strukturierte Teil die nötigen Informationen vollständig enthält. Danach folgt die technische Umsetzung der zulässigen Anlagenlogik, etwa bei Bau-Leistungsverzeichnissen und Zeiterfassungsdetails, ohne die Formalkriterien der Rechnung zu verletzen. Parallel lohnt sich die Abstimmung der steuerlichen Sicht auf Fehlerklassen und Korrekturen, weil technische Rechnungsfehler nicht automatisch die gleiche Prozesskategorie bilden. Wer das rechtzeitig angeht, reduziert nicht nur Projektaufwände, sondern verringert auch das Risiko, dass Empfänger eine ordnungsgemäße E-Rechnung zivilrechtlich einfordern.
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.





- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "E-Rechnung ab 2027: BMF klärt Praxisfragen und Pflichtgrenzen" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "E-Rechnung ab 2027: BMF klärt Praxisfragen und Pflichtgrenzen" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »E-Rechnung ab 2027: BMF klärt Praxisfragen und Pflichtgrenzen« bei Google Deutschland suchen, bei Bing oder Google News!