
LONDON (IT BOLTWISE) – Finanzielle Unbildung senkt bei US-Sparern dauerhaft die Renditen und treibt Kosten in die Höhe. Der Kern liegt laut der Diagnose darin, dass viele Zinseszinsen, Inflation und grundlegende Risiken nicht sicher einordnen können. Statt noch mehr Offenlegungspflichten und Garantien zu stapeln, plädiert der Ansatz für bessere Finanzbildung und Wettbewerb um transparente Preise. Damit soll Geld eher im Haushalt bleiben und weniger an Gebühren, Intermediäre oder am Ende öffentliche Kassen abwandern.
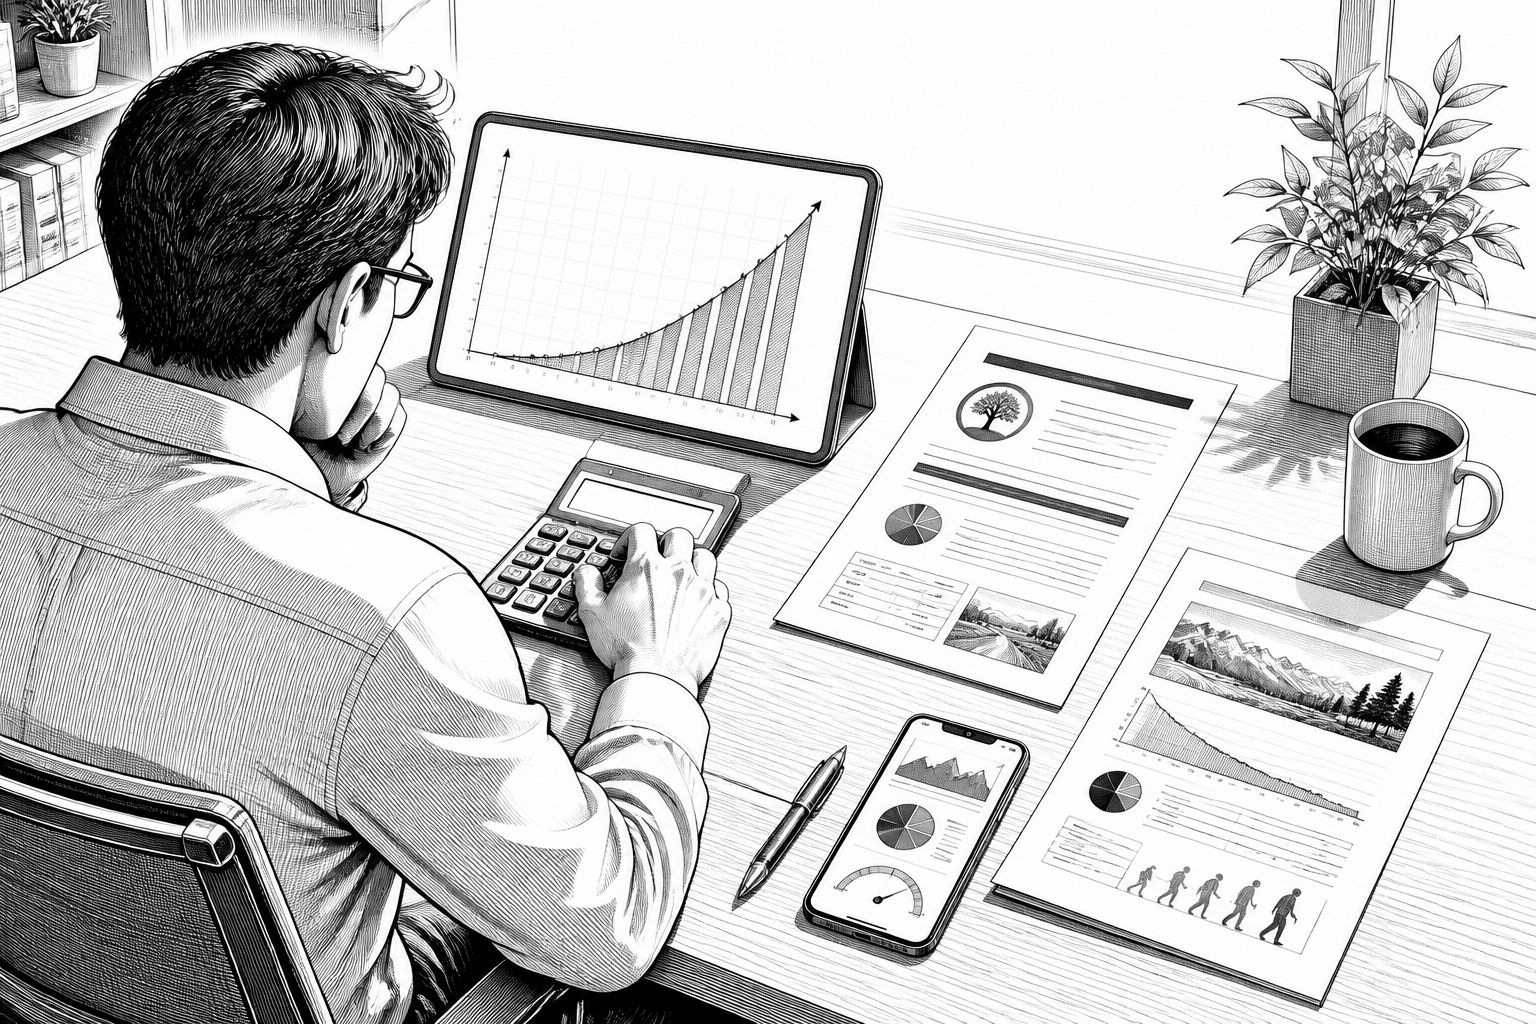
Wer in den USA ein Spar- oder Rentenkonto aufsetzt, trifft selten nur eine Entscheidung. In der Praxis addieren sich viele kleine Fehlannahmen über Jahre zu einem Effekt, der am Ende spürbar wird: Finanzielle Unbildung kann Renditepotenzial systematisch absenken und zugleich Gebührenfallen wahrscheinlicher machen. Der dargestellte Kernpunkt lautet dabei nicht, dass Menschen „keine Zahlen sehen“, sondern dass sie zentrale Zusammenhänge wie Zinseszinsen, die reale Wirkung von Inflation und die Logik von Risiko und Rendite nicht verlässlich beherrschen. Genau diese Lücke soll laut der Diagnose dauerhaft nachwirken, weil sie sich in Auswahlentscheidungen, Laufzeitannahmen und im Umgang mit Ungewissheit niederschlägt.
Technisch betrachtet geht es um Entscheidungsmodelle im Kopf: Zinseszinsen wirken nicht linear, sondern exponentiell. Wer die Mechanik nicht versteht, unterschätzt leicht den Unterschied zwischen einer frühen und einer späteren Anlagephase oder erwartet zu häufig, dass „mehr Rendite“ sich wie ein Schalter verhält. Ähnlich verhält es sich mit Inflation: Nominale Zinssätze können glänzen, während die reale Kaufkraft sinkt, wenn Preissteigerungen nicht mitgerechnet werden. Auch das Verständnis grundlegender Risiken – etwa dass Kursbewegungen nicht vollständig diversifizierbar sind oder dass bestimmte Produkte zwar glatte Zahlungsströme versprechen, dafür aber andere Unsicherheiten verlagern – entscheidet darüber, wie Sparer Verluste interpretieren und ob sie dauerhaft durchhalten oder zu ungünstigen Zeitpunkten aussteigen.
Aus Marktsicht entsteht dadurch ein Teufelskreis. Wenn Sparer komplexe Produkte nicht sauber einordnen, steigen die Anforderungen an Erklärungen und Schutzversprechen durch Dritte. Jede zusätzliche Informationspflicht oder Treuhandpflicht zielt dann darauf ab, Informationsasymmetrien zu verringern – sie kann aber zugleich die Komplexität erhöhen, etwa indem sie standardisierte Offenlegungstexte produziert, die in der realen Entscheidungsroutine nicht zwangsläufig zu besserem Verständnis führen. Der Ansatz, der hier vertreten wird, nennt als Gegenmodell Wettbewerb: klare Kennzahlen, transparente Preise und die Möglichkeit, eine Wahl auch dann zu treffen, wenn sie sich im Nachhinein als schlechter herausstellt. Wettbewerb sorgt dabei nicht automatisch für Bildung, aber er macht die Kosten von Fehlannahmen sichtbarer und reduziert Spielräume für intransparente Preisbildung.
Die Argumentation setzt außerdem auf Anreizstrukturen innerhalb der Finanzlandschaft. Wenn der Staat oder Regulierer primär versuchen, Konsumenten durch Regeln zu „retten“, statt ihnen die nötigen Kompetenzen zu vermitteln, verschiebt sich die Verantwortung. Familien, die die Grundlagen beherrschen, bleiben laut dieser Logik länger handlungsfähig: Sie verstehen, warum Gebühren über lange Laufzeiten die Rendite spürbar drücken können (Fee-Drag), und sie können Produkte leichter nach Kosten und Risiko strukturieren. Umgekehrt wandert Kapital häufiger an Intermediäre, die für die Bedienung, Verwaltung oder den Vertrieb bezahlt werden – und in der letzten Konsequenz kann der Druck auf öffentliche Töpfe steigen, wenn Rentenlücken entstehen und individuelle Puffer fehlen.
Der historische Hintergrund zeigt, warum der Streit zwischen Bildung und Regulierung so zäh ist. In vielen Phasen der US-Finanzgeschichte wurden Marktangebote immer vielfältiger: Von klassischen Sparprodukten hin zu einer Breite aus fonds- und renditeorientierten Lösungen. Je komplexer die Produktwelt wurde, desto stärker wurde die politische Versuchung, „Komplexität durch Regeln zu dämpfen“. Doch Regeln lösen ein Kernproblem nicht automatisch, wenn die betroffene Person die grundlegenden Zusammenhänge trotzdem nicht anwenden kann. Bildung dagegen adressiert die verwendete Methode im Entscheidungskontext: Wie wird eine zukünftige Zahlung abgezinst? Wie wird aus nominalen Zahlen reale Kaufkraft? Wie wird Risiko in ein realistisches Szenario übersetzt?
Für Unternehmen und Produktanbieter ist der Ansatz ebenfalls relevant, weil er die Produktkommunikation verändert. Eine KI-gestützte Finanzberatung oder ein digitaler Planungsassistent kann zwar die Datenaufbereitung übernehmen, ersetzt aber nicht das Verständnis der Nutzer. Wenn Bildung stärker in den Mittelpunkt rückt, steigt der Druck auf Anbieter, Kennzahlen wirklich nutzbar zu machen – etwa indem sie Transparenz nicht nur als Pflichtdokument liefern, sondern als entscheidungsorientierte Darstellung. Das schließt eine harte Marktlogik ein: Wer Gebührenstrukturen oder Risiken nicht nachvollziehbar erklärt, riskiert, dass kompetentere Kunden schneller wechseln. Umgekehrt profitieren Anbieter, die Lernkurven unterstützen und den Zusammenhang zwischen Kosten, Laufzeit und Ergebnis erklären.
Am Ende läuft die Botschaft auf eine Priorisierung hinaus, die in Politikdebatten oft untergeht: Ergebnisse lassen sich regulieren, aber Verständnis lässt sich nicht verordnen. Der dargestellte Gegenentwurf fordert deshalb, Individuen zuerst zu befähigen und dann Platz zu machen für marktseitige Korrekturen. Der Sparer, der die Zahlen wirklich lesen kann, braucht in dieser Sichtweise weniger „Bevormundung durch Schutzmechanismen“, weil er Entscheidungen strukturiert treffen kann. Für die Praxis heißt das: Finanzbildung ist nicht nur ein Wohlfühlthema, sondern ein wirtschaftlicher Hebel – mit direkter Wirkung auf langfristige Renditen, Gebührenexposition und die Robustheit der eigenen Ruhestandsplanung.
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.





- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Warum finanzielle Unbildung US-Sparer teuer kostet – und Bildung mehr bringt" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Warum finanzielle Unbildung US-Sparer teuer kostet – und Bildung mehr bringt" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Warum finanzielle Unbildung US-Sparer teuer kostet – und Bildung mehr bringt« bei Google Deutschland suchen, bei Bing oder Google News!