
LONDON (IT BOLTWISE) – Die Sozialversicherung verschwindet laut der US-Diskussion nicht, doch die Kernfrage für Anleger bleibt, wie viel des künftigen Einkommens sie einem umlagefinanzierten System überlassen wollen. Das Argument: Rentenleistungen ersetzen keinen langfristigen Kapitalaufbau in Form von Eigentum an produktiven Vermögenswerten. Wer allein auf staatliche Transfers setzt, verzichtet potenziell auf Vermögenswachstum außerhalb der staatlichen Bücher. Besonders Familien mit hohen Fixkosten sollen dadurch doppelt belastet werden.
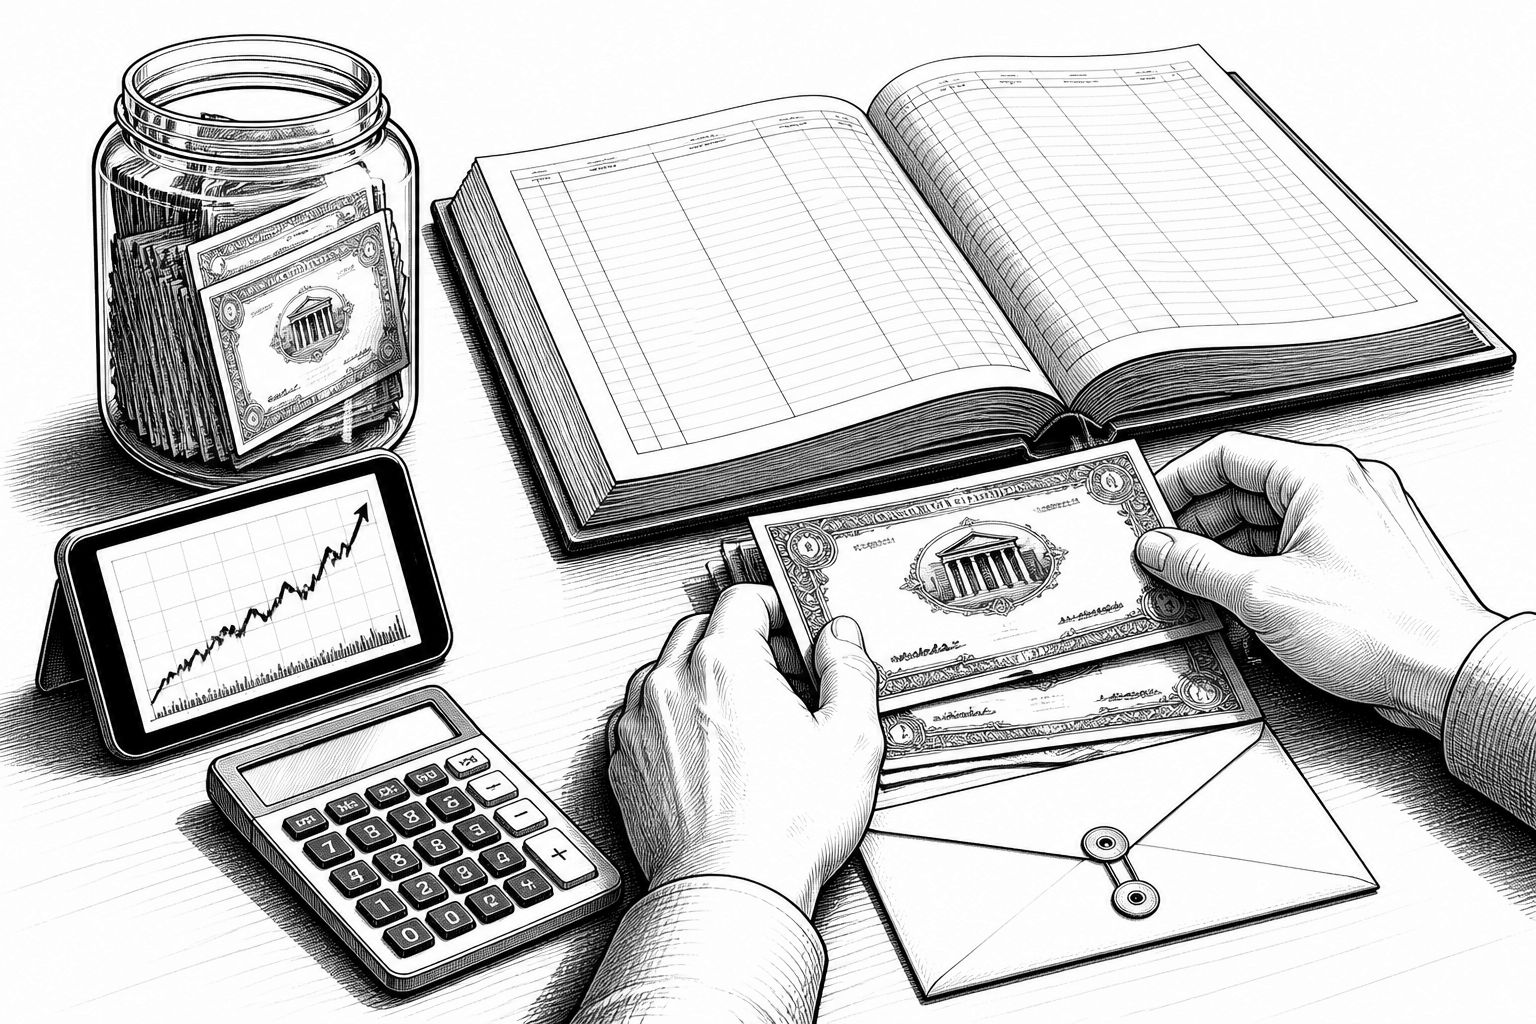
Die Debatte um die Zukunft staatlicher Rentenversicherung kreist selten um das Offensichtliche: Eine umlagefinanzierte Sozialversicherung kann kurzfristig Stabilität bieten, aber sie baut keine Vermögenspositionen auf, die unabhängig von politischen Entscheidungen wachsen. Genau an dieser Stelle setzt der Tenor des Beitrags an. Er beschreibt, dass die USA weiterhin laufende Arbeitnehmer über Lohnsteuern heranziehen werden, um laufende Renten zu finanzieren. Aus Investorensicht bedeutet das: Es geht nicht um ein Verschwinden des Systems, sondern um die Frage, wie stark der eigene Lebensstandard von einem Mechanismus abhängt, der im Kern nicht wie privates Kapital an Unternehmenswerten beteiligt ist.
Technisch betrachtet funktionieren Umlagesysteme anders als kapitalgedeckte Modelle. Beim Umlageprinzip werden Beiträge nicht angespart und in Vermögenswerte transferiert, sondern weitgehend unmittelbar zur Finanzierung von Ansprüchen der aktuellen Rentnergeneration genutzt. Der Beitrag betont dabei eine politische Realität: Würde man das Programm einstellen, wären die Umstellungskosten hoch und die politische Hürde entsprechend groß. Gleichzeitig folgt daraus ein für Haushalte praktisches Risiko: Solange Leistungen vor allem aus laufenden Einnahmen gespeist werden, bestimmt die demografische Lage zusammen mit der Steuer- und Ausgabenpolitik, wie viel reale Kaufkraft im Alter tatsächlich ankommt.
Im Zentrum steht die These, dass echte Alterssicherheit durch Eigentum entsteht: über Aktien, produktive Vermögenswerte und private Ersparnisse, die „außerhalb der staatlichen Bücher“ wachsen. Der Beitrag formuliert das als Gegenüberstellung zweier Einkommensströme. Jeder Dollar, den der Staat über Lohnsteuern einzieht, kann demnach nicht gleichzeitig in private Kapitalbildung fließen, die wiederum Unternehmen finanziert und an deren Wertschöpfung partizipiert. Gerade für professionelle Anleger und Vermögensverwalter ist das weniger ein Schlagwort als eine Bilanzfrage: Wo sitzt die Wertschöpfung langfristig, und wie wirkt sie sich auf Liquidität, Rendite und Risikoverteilung über Jahrzehnte aus?
Dass der Beitrag dabei nicht nur abstrakt bleibt, zeigt der Blick auf die Verteilungswirkung. Er argumentiert, dass die Last besonders arbeitende Familien trifft, weil sie schon durch hohe Steuern, Wohnkosten und Inflation belastet sind. Der Punkt ist in der Praxis spürbar: In Umfeldern mit steigenden Lebenshaltungskosten werden Belastungen, die sich im Alltag direkt auf verfügbares Einkommen auswirken, häufig als besonders ungerecht wahrgenommen. Gleichzeitig wird im Text die Empfehlungspraxis adressiert: Regulierer und Verwalter sollen Zuständigkeiten ausweiten, während Haushalte dazu angehalten werden, auf ein Umlagesystem zu vertrauen. Wenn die Empfehlung jedoch vor allem Transfers stützt, aber private Vermögensbildung in den Hintergrund drängt, entsteht ein strukturelles Ungleichgewicht zwischen politischer Zusage und realen Eigentumspositionen.
Historisch betrachtet ist die Spannung zwischen umlagefinanzierten Renten und kapitalgedeckten Vorsorgemodellen in vielen Ländern immer wieder aufgekommen – häufig in Phasen, in denen die Kosten alternder Bevölkerungen sichtbarer wurden. In der Literatur zur Altersvorsorge gilt dabei ein grundlegender Mechanismus: Kapitalgedeckte Lösungen können Wertschöpfung und Produktivität über Kapitalmärkte abbilden, während Umlagesysteme stärker von Beitragseinnahmen und politischen Parametern abhängig bleiben. Der Beitrag knüpft genau an dieses Grundprinzip an, ohne den politischen Charakter der Entscheidung zu leugnen. Er zieht daraus die Konsequenz, dass Sozialversicherung nicht „verschwindet“, aber nicht als alleiniger Rentenplan taugt, wenn das Ziel Vermögenswachstum und Teilhabe an produktiven Investitionen ist.
Für den Markt- und Umsetzungskontext ist entscheidend, wie sich diese Perspektive in Portfolios übersetzt. Wenn Haushalte einen relevanten Anteil ihres Alterseinkommens über private Investitionen aufbauen, verschiebt sich der Fokus von reinen Konsumersatzfragen hin zu Asset-Allokation: Wie wird Risikobudget verteilt, wie wird Liquidität für Zwischenphasen gesichert, und wie wird Wiederanlage über Zyklen hinweg organisiert? Der Beitrag formuliert die operative Leitlinie eher als Haltung: Konsum heute senken, produktive Vermögenswerte besitzen und Märkte – nicht Bürokratien – die Zukunft bewerten lassen. Für professionelle Anleger klingt das nach dem Prinzip, dass langfristige reale Kaufkraft durch eine Kombination aus Wertentwicklung und Disziplin im Spar- und Investitionsverhalten entsteht, nicht allein durch staatliche Versprechen.
Damit sind auch die Grenzen der Argumentation klar. Ein privater Kapitalaufbau ist nicht kostenlos: Aktien- und andere Marktwerte schwanken, und Haushalte benötigen einen Rahmen, der sie vor der typischen Falle bewahrt, in schlechten Phasen verkaufen zu müssen. Zudem hängen Renditen von Kapitalmarktzyklen ab, während staatliche Leistungen politisch adressierte Stabilität bieten können. Der Beitrag löst diese Gegenfragen nicht vollständig auf; er zielt primär auf die strategische Frage, ob ein einzelner Hebel ausreicht, um Alterssicherheit robust zu machen. Wenn man das ernst nimmt, führt es in der Praxis meist zu einer Mischlogik: Sozialversicherung als Basis, private Kapitalbildung als Ergänzung, um Eigentum und produktive Vermögenswerte als Triebfeder der Zukunftswertschöpfung zu verankern.
Für Entscheider in Unternehmen und im Finanzumfeld liegt der Nutzen des Textes weniger im politischen Streit als in der Klarheit der Zieldefinition. Wer betriebliche Altersvorsorge, Mitarbeiterfinanzprogramme oder private Vorsorgestrategien strukturiert, muss verständlich machen, welche Rolle staatliche Leistungen im Gesamtsystem spielen. Der Beitrag liefert dafür einen argumentativen Rahmen: Die Sozialversicherung bleibt, aber sie sollte nicht der alleinige Rentenplan sein, wenn das langfristige Ziel „Eigentum statt Versprechen“ lautet. Vor diesem Hintergrund wird aus einer Debatte über Rentenpolitik auch eine Debatte über Verantwortung im Portfolioaufbau – insbesondere dann, wenn Familien aufgrund von Inflation und Fixkosten ohnehin unter Druck stehen.
Am Ende bleibt eine Botschaft, die sich in eine nüchterne Anlagesprache übersetzen lässt: Ein kluger Investor plant nicht mit der Annahme, dass ein umlagefinanziertes System allein genügend sein wird. Stattdessen wird das eigene Risiko bewusst dort verteilt, wo Wertschöpfung entsteht – in Eigentumspositionen, die an Produktivität gekoppelt sind. Die Sozialversicherung kann dabei eine Stabilitätsfunktion haben; die eigentliche Dynamik für Wohlstand im Alter entsteht jedoch durch Kapital, das unabhängig vom politischen Zyklus wachsen kann. Genau darin liegt die Pointe des Beitrags: Nicht das System als solches wird infrage gestellt, sondern die Annahme, dass es für sich genommen das Fundament bilden sollte.
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.





- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Sozialversicherung bleibt – aber warum sie nicht der Rentenplan sein sollte" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Sozialversicherung bleibt – aber warum sie nicht der Rentenplan sein sollte" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Sozialversicherung bleibt – aber warum sie nicht der Rentenplan sein sollte« bei Google Deutschland suchen, bei Bing oder Google News!