


Virtuelle Partner-Chatbots (auch „AI Companions“ https://de.joi.com/) entwickeln sich in Deutschland vom Nischenprodukt zum klar abgegrenzten Consumer-Segment innerhalb der Conversational-AI-Ökonomie. Treiber sind (1) deutlich bessere Modellqualität (Dialog, Erinnerung, Rollenspiel), (2) eine mobile Monetarisierung über Abos und Credits sowie (3) eine wachsende gesellschaftliche Akzeptanz, KI nicht nur als Tool, sondern als „Gegenüber“ zu nutzen. Gleichzeitig steigt der regulatorische und reputative Druck – insbesondere bei Datenschutz, Jugendschutz und psychologischer Sicherheit.
Markt in Zahlen: Umsatz (Turnover) statt Bauchgefühl
Die belastbarsten, öffentlich auffindbaren Zahlen stammen derzeit aus Marktstudien und Mobile-Spending-Analysen:
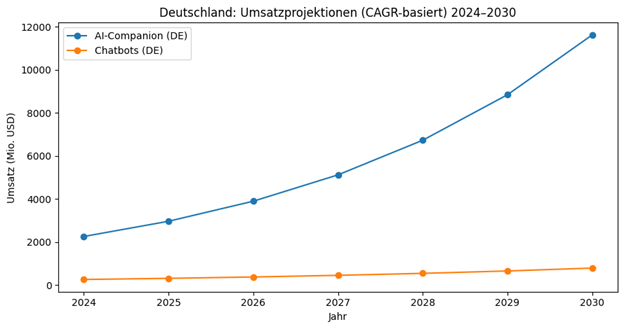
- Deutschland, AI-Companion-Markt: 2024 rund 2,25 Mrd. USD Umsatz, Prognose 2030 rund 11,62 Mrd. USD.
- Deutschland, Chatbot-Markt (breit, inkl. Enterprise): 2024 rund 256 Mio. USD, Prognose 2030 rund 786 Mio. USD.
- Global, AI-Companion-Markt: 2024 rund 28,19 Mrd. USD, Prognose 2030 rund 140,75 Mrd. USD.
- Global, Chatbot-Markt: 2024 rund 7,76 Mrd. USD, Prognose 2030 rund 27,29 Mrd. USD.
- Mobile Consumer Spend (In-App-Purchases) für AI-Chatbots & AI-Art: von 30 Mio. USD (2022) über 455 Mio. USD (2023) auf ~1,3 Mrd. USD (2024).
- Companion-Apps als Subkategorie: Für 2025 wurde berichtet, dass AI-Companion-Apps in Richtung ~120 Mio. USD Jahresumsatz laufen (Kategorie-Tracking).
Eine kompakte Übersicht:
| Kennzahl | 2024 | 2030 (Forecast) | Quelle |
| Deutschland: AI-Companion-Umsatz | 2,25 Mrd. USD | 11,62 Mrd. USD | Grand View Research |
| Deutschland: Chatbot-Umsatz | 256 Mio. USD | 786 Mio. USD | Grand View Research |
| Global: AI-Companion-Umsatz | 28,19 Mrd. USD | 140,75 Mrd. USD | Grand View Research |
| Global: Chatbot-Umsatz | 7,76 Mrd. USD | 27,29 Mrd. USD | Grand View Research |
| Mobile IAP (AI Chatbot + AI Art) | 1,3 Mrd. USD (2024) | — | Sensor Tower |
(Die in der Grafik gezeigten Zwischenjahre sind CAGR-basierte Interpolationen zwischen den veröffentlichten Endpunkten.)
Die wichtigsten Trends 2026 in Deutschland und Europa
- Multimodalität als Standard (Text + Bild + Voice): Companion-Plattformen differenzieren nicht mehr primär über „kann chatten“, sondern über Ausdrucksformen: Voice, „Selfies“, Szenenbilder, teils Video-Features.
- Memory & Kontinuität als Kernfeature: „Beziehungsgefühl“ entsteht durch Wiedererkennung, Running Gags, Erinnerungen an Präferenzen – Memory wird zur Conversion-Engine (Retention > Akquise).
- Creator-Economy & Charakter-Marktplätze: Plattformen skalieren Bibliotheken über Creator, die Personas bauen, optimieren und vermarkten (Revenue-Share, Trinkgeld-Mechaniken, Bundles).
- Sicherheits- und Alters-Segregation: Anbieter werden stärker nach Altersgruppen trennen (Model-Policies, Filter, Reporting, Audit-Trails). Der Druck kommt aus Medienfällen und Regulierung.
- Lokalisierung (Sprache, kulturelle Codes): In Deutschland funktionieren weniger „US-Slang-Bots“, sondern natürliches Deutsch, regionale Höflichkeitsnormen und klarere Consent-Signale.
- Preis- und Paketinnovation: Neben Abo (z. B. monatlich) dominieren Credit-Ökonomien (Pay-per-Feature: Bilder, Voice, längere Kontexte). Das passt zum impulsiven Konsumverhalten in Mobile.
- Reputationsmanagement & Datenschutz als Growth-Hebel: Deutschland ist besonders sensitiv. Fälle rund um App-Store-Delistings wegen mutmaßlich unzulässiger Datentransfers zeigen, wie schnell Distribution zum Risiko wird.
Blockchain/Web3: Wo es Substanz gibt – und wo Marketing dominiert
Blockchain taucht im Companion-Segment vor allem in drei Versprechen auf:
- Eigentum & Portabilität (Charaktere/Identitäten als tokenisierte Assets, die „mitgenommen“ werden können),
- Micropayments (direkte Vergütung von Creators/Agenten),
- Privacy-Narrative (weniger Plattform-Lock-in, mehr Self-Sovereignty).
Die Forschung beschreibt diesen Trend als Versuch, Kontrolle über Daten, Modelle und Governance von zentralen Plattformen weg zu verlagern – mit Token- und Protokoll-Ökosystemen.
Für Deutschland ist der entscheidende Realitätscheck jedoch: GDPR-konforme Datenhaltung, Löschbarkeit und Nachweisführung sind schwerer zu lösen als „NFT-Ownership“. Entsprechend wird Web3 eher ergänzend eingesetzt, nicht als dominantes Betriebsmodell.
Nutzer-Intent: Welche „Suchanfragen“ und Wünsche den Markt treiben
In Deutschland lassen sich User-Intents typischerweise in Cluster einteilen:
- Companion & Einsamkeit: „reden“, „zuhören“, „Tagesreflexion“, „soziale Angst“.
- Dating-Simulation & Flirt-Training: „wie schreibe ich die erste Nachricht“, „Smalltalk üben“, „Date-Szenario“.
- Rollenspiel & Eskapismus: Fantasy/Sci-Fi, Story-Welten, „Charakter-Chat“.
- Erwachsene Inhalte: diskrete, private Interaktionen; häufig verbunden mit Bild-/Voice-Features (hier sind klare Alters- und Consent-Mechaniken zentral).
Beispielhafte Prompt-Muster (neutral formuliert, typisch für das Segment):
- „Simuliere ein erstes Date in einer Bar in Berlin. Stell mir Fragen und reagiere natürlich.“
- „Hilf mir, eine charmante erste Nachricht zu schreiben – zwei Varianten: humorvoll und direkt.“
- „Erstelle eine Persona: freundlich, ruhig, empathisch, klare Grenzen, kein Druck.“
- „Rollenspiel: Fantasy-Szene, aber respektvoll, ohne Grenzüberschreitungen.“
Umsatz und Profit: Wie die Ökonomie in der Praxis funktioniert
Umsatzquellen (Turnover):
- Subscriptions (Abo für unbegrenzte Chats oder höhere Limits)
- Credits (Bilder, Voice, längere Kontexte, Spezial-Modelle)
- Creator-Revenue-Share (Marktplatzgebühren, Boosting, Bundles)
- B2B-Nebenpfade (Lizenzierung von Character-Tech, Moderation, Safety-Tooling)
Warum Profit schwieriger ist als Umsatz:
Die größten Kostenblöcke sind Inferenz/Compute, Content-Moderation, App-Store-Fees und User-Akquise. Genau deshalb können Kategorien zwar stark wachsen (Mobile IAP), während die Profitabilität je Anbieter stark variiert.
Eine praxisnahe (vereinfachte) Faustformel für Bruttomarge lautet:
Bruttogewinn ≈ Umsatz – (App-Store-Fee + Inferenzkosten + Safety/Support-Kosten)
Je „schwerer“ das Produkt (Voice, Bilder, lange Kontexte), desto höher die variablen Kosten – und desto wichtiger werden Limits, Bundles und Preisdifferenzierung.
Hauptakteure im deutschen Markt (Consumer-Sicht), inklusive Joi
Deutschland hat wenige klar „deutsche“ Companion-Pure-Plays, aber der deutsche Markt wird von globalen Apps dominiert, die lokalisieren und hier signifikante Nutzeranteile erreichen:
- AI: stark im Storytelling und Rollenspiel; positioniert sich zunehmend als Entertainment-Plattform, mit großen Nutzerzahlen und klarer Safety-Debatte.
- Replika: einer der bekanntesten Companion-Pioniere; berichtet sehr große Nutzerbasis (Business-Medien nennen Größenordnungen im zweistelligen Millionenbereich).
- CHAI: „Social AI“-Plattform, stark creator-getrieben; es wurde über >30 Mio. USD ARR
- Nomi: in Medien häufig als Companion-Beispiel genannt, insbesondere im Kontext emotionaler Bindung.
- Joi: klar im Segment virtueller Partner mit Fokus auf personalisierte Charaktere, Kategorien/Tags (u. a. Anime, LGBT+, Fantasy, Dominant) und multimodale Interaktion (Text plus visuelle Generierung).
Ergänzend (Ökosystem/Technologie „aus Deutschland“, eher Enterprise-Conversational-AI als virtueller Partner):
- Cognigy (Düsseldorf): zwar kein virtueller Partner-Anbieter, aber ein deutscher Kernplayer für Conversational-AI-Plattformtechnologie; es wurden für 2024 Umsätze um ~37 Mio. USD
- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Trends der Industrie für AI-Chatbots mit virtuellen Partnern: Zahlen, Blockchain, Nutzer-Intent in Deutschland" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Trends der Industrie für AI-Chatbots mit virtuellen Partnern: Zahlen, Blockchain, Nutzer-Intent in Deutschland" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Trends der Industrie für AI-Chatbots mit virtuellen Partnern: Zahlen, Blockchain, Nutzer-Intent in Deutschland« bei Google Deutschland suchen, bei Bing oder Google News!