
LONDON (IT BOLTWISE) – Private Haushalte investieren zunehmend stärker in Aktien, und die Aktienquote klettert in Richtung Rekordniveau. Daraus leitet der Beitrag für die kommenden zehn Jahre schwächere Renditen ab, weil Bewertungen bereits sehr hoch seien. Besonders betroffen sieht er passive Investoren: Indexkapital könne bei steigenden Kursen weniger produktiv wirken, als es historisch dargestellt wird. Offen bleibt, wie schnell sich Korrekturen in realwirtschaftliche Investitionen umschlagen lassen.
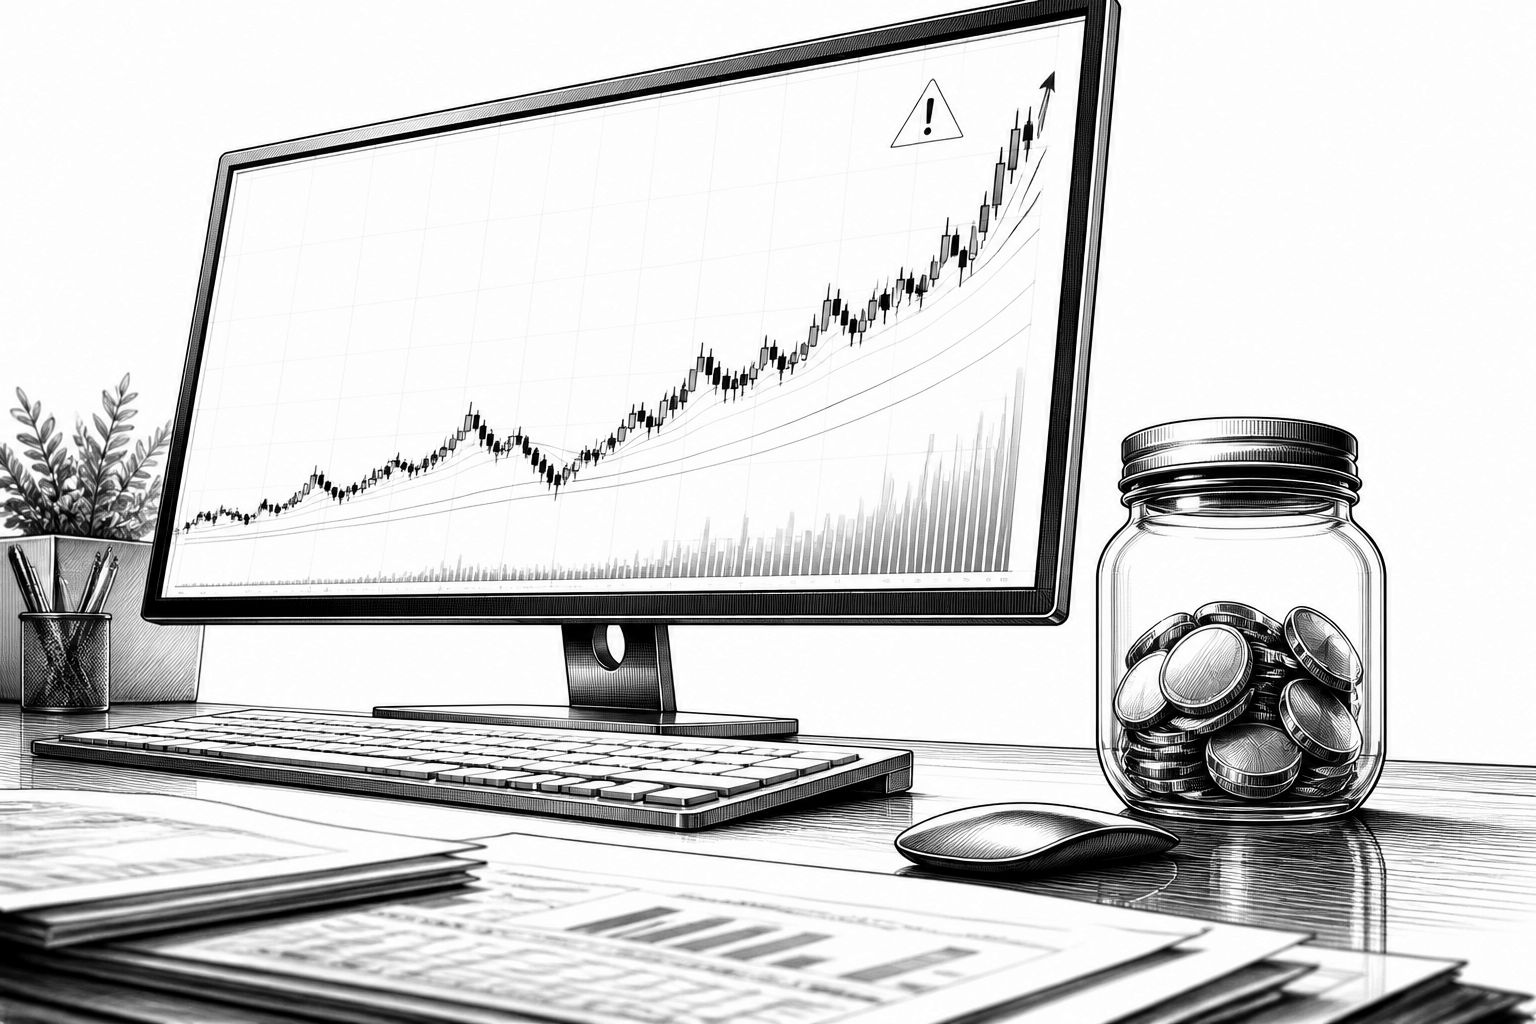
Wenn eine Aktienquote privater Haushalte Rekordhöhen erreicht, ist das zunächst vor allem psychologisch: In den Depots spiegelt sich das Vertrauen in steigende Kurse. Der Beitrag dreht jedoch die Blickrichtung und macht aus der „Euphorie“ ein makroökonomisches Frühwarnsignal. Denn je mehr Kapital in einem Marktsegment relativ zu anderen Anlageklassen zu einem bestimmten Zeitpunkt fließt, desto stärker beeinflusst das Angebot und Nachfrage die Preise – und damit implizit auch die Renditeerwartungen künftiger Käufer. Genau an diesem Punkt wird die Haushaltsquote zum Indikator: Sie steht nicht nur für Risikoappetit, sondern auch für den Bewertungszustand des Aktienmarkts.
Technisch betrachtet hängt die langfristige Renditeerwartung an der Relation aus künftigen Unternehmensgewinnen und den heute eingepreisten Preisen. Steigen die Aktienkurse so stark, dass die Bewertungskennziffern hoch bleiben oder weiter wachsen, sinkt die „puffernde“ Komponente der späteren Performance. Der Beitrag formuliert das zugespitzt: Für die folgenden zehn Jahre seien die Renditen historisch gesehen dann erbärmlich gewesen, wenn die Aktienquote der Haushalte zuvor das Maximum erreicht hat. Selbst wenn man die Formulierung als provokant liest, verweist sie auf ein bekanntes Muster aus der Kapitalmarktforschung: Hohe Einstiegspreise reduzieren die realistische Renditebasis, selbst wenn sich Unternehmen operativ anständig entwickeln. Dann wird die Frage nicht nur „Wie gut sind die Firmen?“, sondern „Wie viel Wachstum ist im Kurs bereits enthalten?“
Für passive Anleger wird diese Mechanik besonders unangenehm, weil sie oft mechanisch kaufen: Indexfonds oder ETFs bilden den Markt ab und investieren automatisch, wenn es Zuflüsse gibt. Der Beitrag beschreibt diese Lage als „brutal“ für die Passive-Investoren-Szene: Das Kapital fließt nicht selektiv in neu entstehende Chancen, sondern in bereits teure Aktienbestände anderer Haushalte. Dadurch entsteht eine Feedback-Schleife, in der steigende Kurse weitere Käufe auslösen und die anfängliche Bewertungsprämie weiter verfestigen. Das ist kein moralischer Vorwurf, sondern eine Beschreibung des Investitionsmechanismus. In der Praxis kann das bedeuten, dass Anleger zwar weiterhin Beteiligung am Unternehmenswachstum halten, aber stärker über Kursbewegungen statt über fundamental „verdautes“ Wachstum entschädigt werden.
Historisch lohnt sich der Vergleich mit Phasen, in denen breite Privatinvestitionen in einem Segment dominierten. In solchen Perioden sind es häufig nicht die technisch versierten Marktakteure, die als Erstes die Risiken realisieren, sondern die neuen Zuflüsse, die den Preis zunächst nach oben ziehen. Der Beitrag geht dabei noch einen Schritt weiter und stellt die realwirtschaftliche Übersetzung infrage: Das Geld, das theoretisch in Fabriken, Einstellungen und Produktivitätsfortschritt fließen könnte, werde stattdessen in einer Zirkulation gebunden, in der bereits hoch bewertete Aktien nur innerhalb des Haushaltssektors den Besitzer wechseln. Diese Gegenüberstellung ist rhetorisch, macht aber auf einen echten Unterschied aufmerksam: Aktienmärkte verteilen Renditen und Eigentumsrechte, während reale Investitionen neue Kapazitäten schaffen. Beide hängen zwar zusammen, aber sie sind nicht automatisch deckungsgleich.
Gleichzeitig setzt der Beitrag einen klaren Gegenpol: „Der Staat kann keine Lösung drucken.“ Damit zielt er auf die klassische Erwartung, Geldpolitik und fiskalische Stützmaßnahmen könnten Bewertungsrisiken glätten. Die Kernthese lautet, mehr Regulierung oder mehr Konjunkturprogramme würden die Blase nicht entkoppeln, sondern eher weiter aufblasen – und jene Anleger bestrafen, die der offiziellen Erzählung gefolgt seien. In der Sache geht es um das Problem, dass Maßnahmen, die kurzfristig Liquidität erhöhen oder Risikoaufschläge drücken, langfristig auch Vermögenspreise treiben können. Der Beitrag argumentiert außerdem, dass die Wahl „Aufschub statt Korrektur“ den Preis letztlich nicht vermeidet, sondern zeitlich verschiebt. Für Entscheidungsträger ist daran weniger der politische Ton als die Investitionslogik relevant: Wer Bewertungsrisiken mit Unterstützung bekämpfen will, statt sie durch Preisfindung abzubauen, riskiert eine spätere, härtere Anpassung.
Für die Bewertung dieser Aussage lohnt eine nüchterne Einordnung: Eine hohe Aktienquote kann auch Ergebnis von Produktivitätsgewinnen, technologischen Wachstumsschüben oder sinkenden Zinsrisiken sein. Entscheidend ist deshalb, ob die Renditeerwartung primär durch Bewertung dominiert wird oder ob zugleich ausreichend Fundamentaldaten nachziehen. Der Beitrag entscheidet sich rhetorisch für die erste Interpretation und nutzt dafür die „historisch gesehen“-Behauptung. Auch ohne die exakte Berechnungsgrundlage zu kennen, ist die Richtung plausibel: Wenn Haushaltskapital immer stärker in Aktien drängt, steigen die Eintrittspreise. Das schmälert später die erwartete Rendite, selbst wenn die Unternehmen ihre Gewinne erhöhen. Damit kippt das Risiko von „Kursschwankung“ zu „Ertragskompression“, also einer Situation, in der die erwartete Mehrleistung pro eingesetztem Euro sinkt.
Welche Konsequenzen ergeben sich daraus für Unternehmen, Vermögensverwalter und institutionelle Investoren? Erstens verschiebt sich der Fokus von der reinen Allokationsquote auf die Qualität des Zugangs zu Kapital: Welche Investitionsprojekte erhalten Mittel, und wie schnell werden Kapitalgewinne reinvestiert? Zweitens wird das Asset-Allocation-Management komplexer, weil automatische Zuflüsse in Indizes die Marktbewertung stützen können, ohne dass damit neue Ertragsquellen entstehen. Drittens steigt der Bedarf an Szenarioplanung: Nicht „ob“ Kurse korrigieren, sondern „wann“ und „unter welchen Bewertungszuständen“ ist für die Planung von Laufzeiten, Rebalancing-Strategien und Risikobudgets entscheidend. Der Beitrag endet mit dem Wunsch nach einer Korrektur, die Preise wieder an produktive Verwendungsmöglichkeiten koppelt. Selbst wenn man das als politisches Narrativ ansieht, bleibt der technische Kern: Langfristige Renditen hängen nicht nur von der Richtung, sondern auch vom Startpunkt der Bewertungen ab.
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.





- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Aktienquote auf Rekord: Was die Euphorie privater Haushalte für Renditen bedeutet" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Aktienquote auf Rekord: Was die Euphorie privater Haushalte für Renditen bedeutet" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Aktienquote auf Rekord: Was die Euphorie privater Haushalte für Renditen bedeutet« bei Google Deutschland suchen, bei Bing oder Google News!