
WASHINGTON / LONDON (IT BOLTWISE) – Der Gouverneur der Bank of Canada, Tiff Macklem, sieht die US-Defizite auf einem untragbaren Pfad. Laut seiner Einschätzung setzen die Ausgaben und Steuern in Washington die Anleiherenditen weltweit unter Druck und erhöhen damit die Kapitalkosten. Für Investoren ergibt sich daraus eine Neubewertung des Rendite- und Risikoansatzes, statt auf nachträgliche Abstimmungen zu hoffen. Zentral ist für ihn die Idee, dass stabiles Geld bei soliden Staatsbilanzen beginnt.
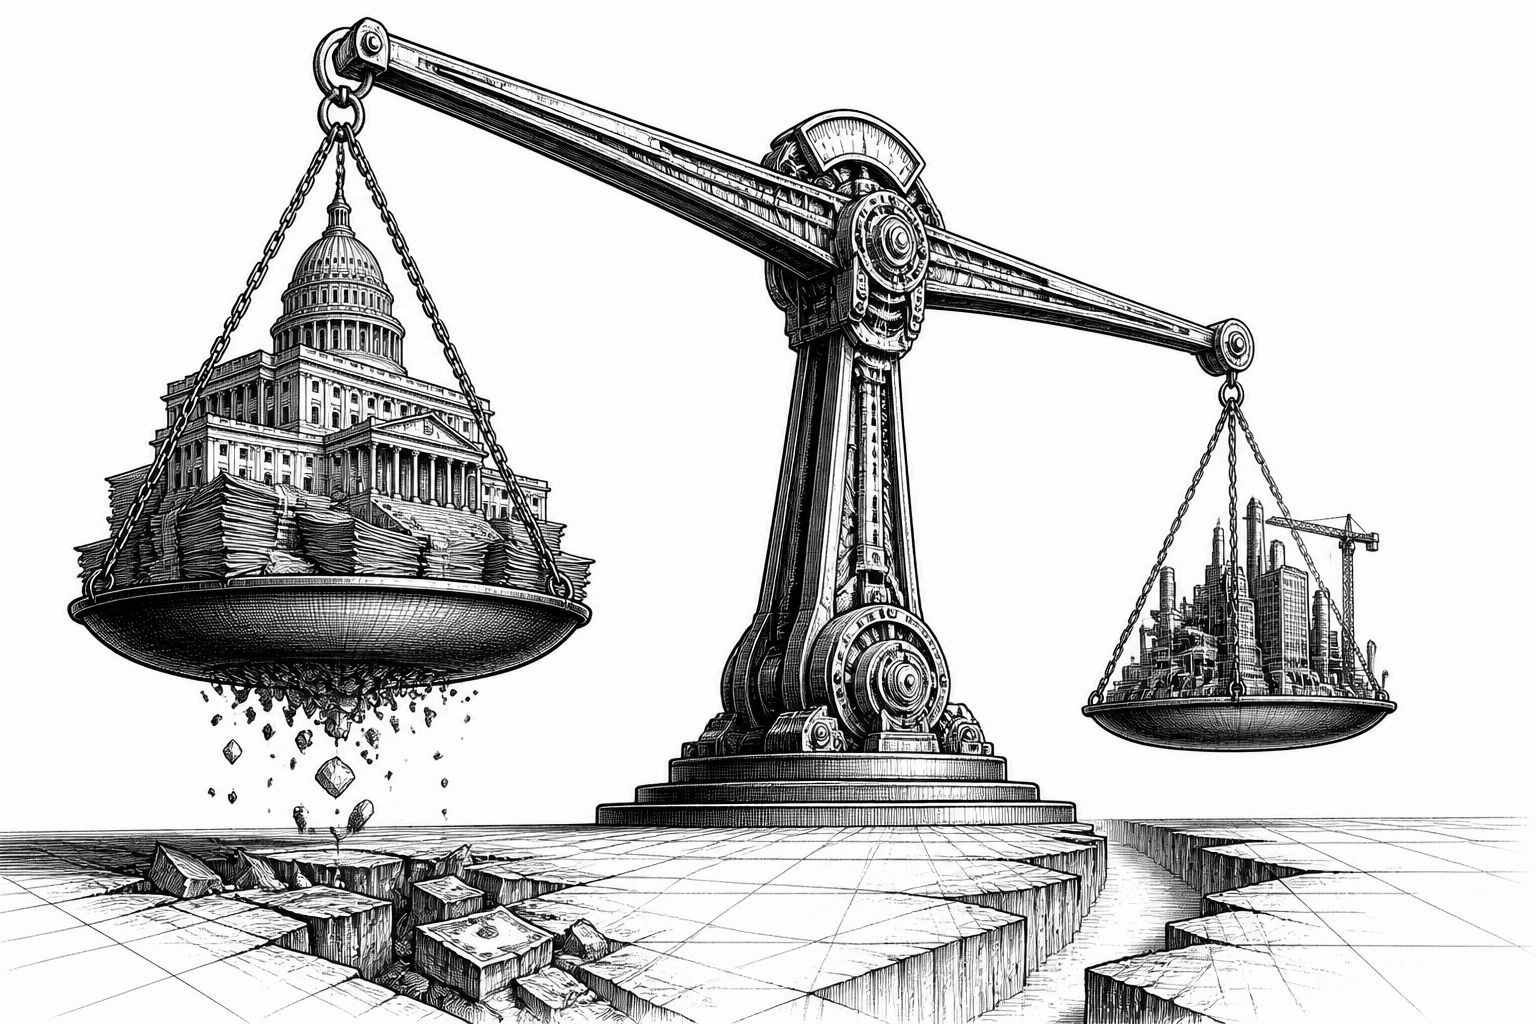
Als Tiff Macklem als Gouverneur der Bank of Canada die übliche, diplomatisch weichgespülte Tonlage verließ, ging es nicht um eine einzelne Renditeprognose, sondern um die Mechanik dahinter: Die US-Finanzpolitik wirkt laut seiner Darstellung wie ein dauerhafter Nachfragesog nach Kapital und verlagert damit Geldströme von privaten Investitionen hin zum Staat. Der Kern der Aussage lautet, dass die US-Defizite nicht nur Haushaltszahlen sind, sondern über den Anleihemarkt direkt in realwirtschaftliche Finanzierungskosten übersetzen. Genau deshalb ist die Botschaft auch für Nicht-US-Märkte relevant: Wenn sich die Kosten der Zins-Finanzierung global erhöhen, betrifft das Unternehmen und Haushalte unabhängig davon, ob sie US-Treasuries halten.
Technisch betrachtet entsteht der Druck vor allem über die Ausgabeseite der US-Finanzierung. Jeder Dollar, den das US-Finanzministerium zusätzlich aufnehmen muss, wird in den Kapitalmarkt eingespeist und konkurriert dort mit dem, was Banken, Mittelständler oder institutionelle Anleger eigentlich für produktive Projekte bereitstellen würden. In der Logik der Kapitalverdrängung ist das Ergebnis mehr als eine statistische Bewegung am Renditeband: Höhere Renditen sind der „Preis“ für das Mehrangebot an Staatspapieren und damit ein spürbares Signal für alle nachgelagerten Kredit- und Refinanzierungskanäle. Interessant ist dabei, dass Macklem den Zusammenhang als Kostenmechanismus beschreibt und nicht als abstraktes Stimmungstool des Marktes.
Damit tritt ein zweites Argument stärker hervor: Defizite werden nicht als kurzfristige Konjunkturstütze eingeordnet, sondern als langfristige Vermögensübertragung. Macklems Formulierung zielt auf die Zeitdimension ab – endlose Haushaltsungleichgewichte, so seine Darstellung, verschieben Vermögen systematisch vom Privatsektor in den öffentlichen Bereich. Für Unternehmen bedeutet das: Investitionsentscheidungen hängen zunehmend an den Finanzierungskosten, und diese steigen, sobald die Zinskurve nach oben zeigt. Für Sparer heißt es: Wer Geld in zinstragende Produkte lenkt, bekommt zwar nominal höhere Renditen, trägt aber im Gegenzug das Risiko einer gedämpften Realwirtschaft, die wiederum über Nachfrage, Wachstum und Beschäftigung wirkt.
Für Märkte stellt sich die Frage, wie man das Risiko einpreist – und zwar nicht nur kurzfristig über Laufzeitenprämien, sondern über das Grundszenario der Fiskalnachfrage. Wenn ein Zentralbanker auf Augenhöhe die Entwicklung als untragbar einordnet, verändert das die Annahmen vieler Portfoliomanager in ihren Bewertungsmodellen. Der Artikel betont genau diesen Punkt: Investoren, die US-Treasuries oder verwandte Assets bewerten, erhalten demnach eine explizite Warnung, dass die bisherige Risikobetrachtung nicht ausreicht. Statt auf „konstruierte Koordinierung“ oder regulatorische Eingriffe zu setzen, rückt die nüchterne Neubewertung der Preisbildung in den Vordergrund – also eine strengere Trennung zwischen erwarteter Rendite und dem zugrunde liegenden fiskalischen Pfad.
Auch deshalb lohnt der Blick auf die Marktmechanik der Verdrängung. Selbst wenn viele Akteure keine direkten US-Bestände halten, wirkt sich das höhere Renditeniveau über Benchmark-Zinsstrukturen auf andere Staatsanleihen, Investment-Grade-Kredite und zunehmend auch auf die Konditionen von Unternehmensfinanzierungen aus. In der Praxis werden Spreads häufig entlang gemeinsamer Referenzpunkte bestimmt; verschiebt sich die Basiskomponente, ändern sich alle darauf aufbauenden Bewertungsgrößen. Macklems Argumentation ist insofern besonders „operational“, weil sie nicht bei Prinzipien bleibt, sondern den Transmissionspfad zwischen US-Fiskalpolitik und globalen Kapitalkosten in den Mittelpunkt stellt.
Für die Einordnung lohnt der historische Kontext: Seit Jahren wird weltweit darüber diskutiert, ob expansive Fiskalpolitik in Kombination mit Geldpolitik zu kurzfristig stabileren Wachstumsraten führt oder ob sich Risiken aufschaukeln. Zentralbanken achten traditionell darauf, geldpolitische Ziele nicht durch politische Debatten zu überlagern – sie argumentieren über Inflationserwartungen, Liquidität und Konjunkturindikatoren. Dass Macklem die fiskalische Komponente so offen adressiert, signalisiert in der Darstellung des Textes, dass die Trennlinie zwischen Geld- und Fiskalpolitik im Markt bereits weniger klar wahrgenommen wird. Für Anleger und Risikomanager ist das ein Hinweis darauf, dass sich die Bewertung stärker an grundlegenden makroökonomischen Annahmen orientieren muss.
Operativ heißt das für Institutionen: Sie werden ihren Risikoappetit, ihre Laufzeitsteuerung und die regionale Allokation neu prüfen müssen. Der Artikel legt nahe, dass als Gegenbewegung Jurisdiktionen in Betracht kommen, die stärker auf fiskalische Disziplin setzen – nicht als politisches Schlagwort, sondern als Qualitätskriterium für Staatsbilanzen. Für Unternehmen verdichtet sich die Konsequenz in der Finanzplanung: Wer Projekte investitionsabhängig macht, muss stärker einkalkulieren, dass sich Zinsniveaus länger „festsetzen“ können als in rein zyklischen Modellen. Und für Banken und Asset-Manager wird die Aufgabe anspruchsvoller, weil sie neben Zinsrisiken auch das Risiko einer veränderten Kapitalknappheit über alle Kreditlinien hinweg managen müssen.
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.





- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Bank of Canada warnt: US-Defizite treiben Renditen und verdrängen Kapital" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Bank of Canada warnt: US-Defizite treiben Renditen und verdrängen Kapital" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Bank of Canada warnt: US-Defizite treiben Renditen und verdrängen Kapital« bei Google Deutschland suchen, bei Bing oder Google News!