


LONDON (IT BOLTWISE) – Gen Z macht einen kleinen Anteil am neuen Immobilienmarkt aus, obwohl der Bedarf an bezahlbarem Wohnen steigt. Im Fokus steht dabei ein Finanzierungsansatz, bei dem Bitcoin als Sicherheit dient, um Kredite für die Eigenheim-Anzahlung zu erhalten. Die Idee: Coins müssen nicht für 30 Jahre gebunden werden, sondern können im Hintergrund als collateral weiter genutzt werden. Entscheidend ist außerdem, wie institutionelle Akteure und Kreditstrukturen Bitcoin als Teil der Beleihungslogik einordnen.
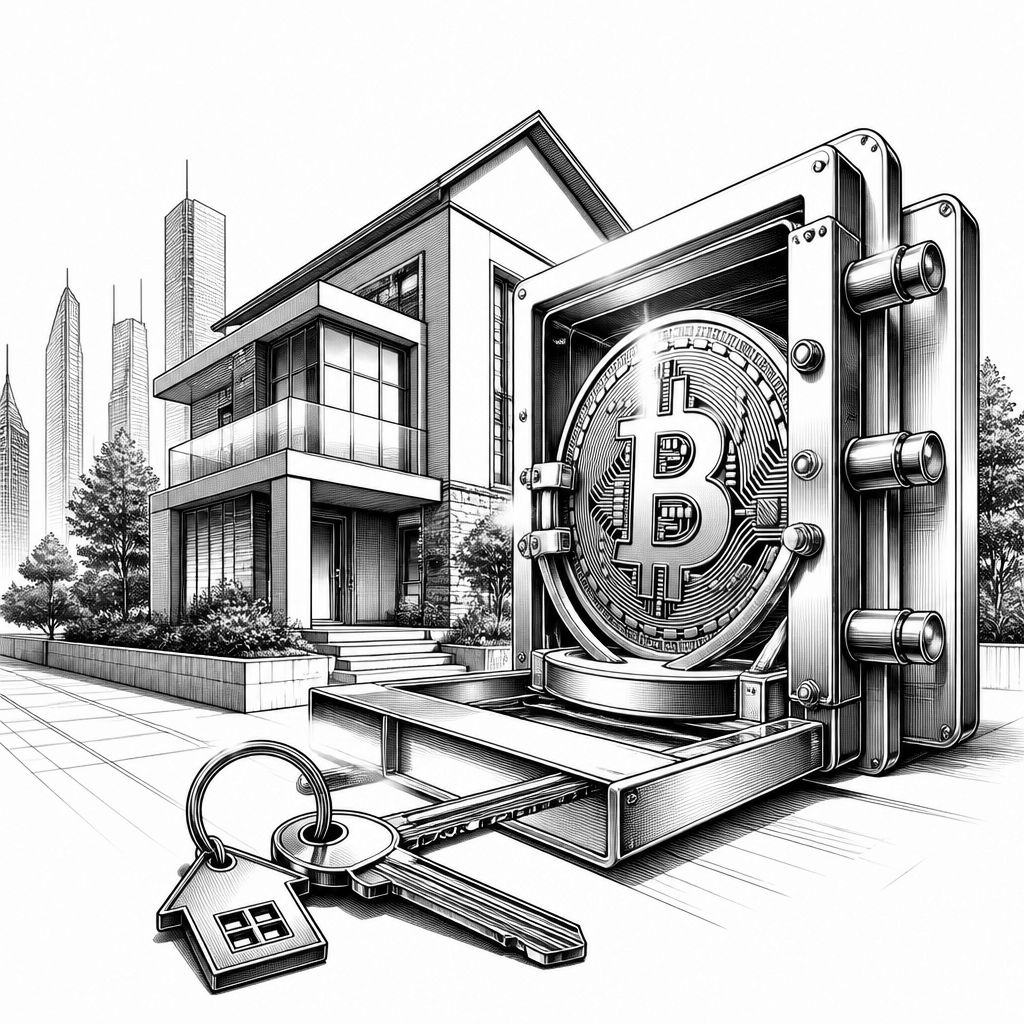
Die Wohnkosten wirken auf Gen Z besonders spürbar: Während der Anteil der Generation an Käufern im neuen Eigenheimsegment eher klein ausfällt, beschreibt der Gesprächspartner von SALT Lending den Wandel vor allem als Verschiebung der Asset-Logik. Wenn klassische Spar- und Finanzierungswege durch hohe Preise, knappe Budgets und straffe Kreditkonditionen schwerer erreichbar werden, verschiebt sich die Frage von „Wie spare ich lange genug?“ hin zu „Welche liquide Sicherheit kann ich heute bereitstellen?“. Genau an dieser Schnittstelle landet Bitcoin als Sicherheiten-Asset, nicht als Ersatz für Einkommen, sondern als zusätzlicher Hebel innerhalb einer strukturierten Kreditplanung.
Technisch und finanziell lässt sich der Ansatz als Variante des Collateral-Modells verstehen: Anstatt die Vermögensposition vollständig zu realisieren, wird ein Teilwert in eine Beleihungslogik übertragen. Bitcoin fungiert dabei als digitale Sicherheitsleistung, die in einem Kreditvertrag bewertet, überwacht und in definierten Grenzen zur Besicherung verwendet werden kann. Für viele Kreditnehmer liegt der praktische Reiz darin, dass die Coins nicht zwangsläufig verkauft werden müssen, um überhaupt liquide Mittel für eine Anzahlung zu mobilisieren. Aus Sicht der Finanzierung wird so ein Mittelweg möglich: Man nutzt Bitcoin für den Zugang zu Kreditlinien, ohne das Vermögen langfristig aufzugeben oder automatisch in eine 30-Jahres-Bindung umzuleiten, wie sie bei vielen klassischen Kauf- und Sparmodellen entsteht.
Im Gespräch wird außerdem der Bezug zur Immobilienfinanzierung über staatlich/marktseitig geprägte Anbieter erwähnt: Fannie Mae und Freddie Mac erkennen demnach Bitcoin in bestimmter Form an. Diese Einordnung ist für den Markt deshalb relevant, weil sie die Brücke zwischen „krypto-nativen“ Sicherheiten und dem konservativen Hypothekenumfeld schlagen kann. Daneben spielt SALT Lending laut den genannten Punkten mit Laufzeiten von fünf Jahren und adressiert damit einen Zeitraum, der oft zwischen kurzfristiger Marktvolatilität und langfristiger Immobilienstrategie liegt. Gerade für Käufer, die ihr Timing zwischen „Eintritt in den Markt“ und „Bewertung ihrer Liquiditätslage“ austarieren müssen, ist eine klar definierte Vertragslaufzeit ein zentraler Baustein, damit die Finanzierung nicht nur theoretisch funktioniert, sondern in der Praxis planbar bleibt.
Der größere Kontext ist dabei nicht allein der neue „Bitcoin für Wohneigentum“-Slogan, sondern die Frage, wie Kreditlinien in einer Welt steigender Hürden für Eigenheimkäufe konstruiert werden. Wenn Gen Z im neuen Wohnmarkt unterrepräsentiert ist, heißt das oft, dass sie entweder länger mieten muss oder erst später in den Kauf kommt. Der hier beschriebene Weg versucht, die Anzahlung über eine Sicherheitenstruktur zu ermöglichen und damit den Einstieg früher zu gestalten. In der praktischen Umsetzung bedeutet das: Bitcoin bleibt als Asset im Hintergrund erhalten, während der Kredit die Vorfinanzierung des Wohnungskaufs trägt. Für die Nutzerperspektive entsteht so ein anderes Finanz-„Lebensmodell“: nicht nur Vermögen anhäufen, sondern Vermögen als Sicherheitenquelle in einen konkreten Lebensabschnitt übersetzen.
Marktseitig zeigt sich zugleich, warum solche Modelle gerade jetzt anziehen: Kreditnehmer suchen zunehmend nach Flexibilität, und zugleich wächst die Bereitschaft in Teilen des Finanzsystems, digitale Vermögenswerte in Prozesse einzuordnen, die zuvor rein auf traditionelle Bewertungslogiken fokussierten. Der entscheidende Unterschied zu einfachen „Krypto verkaufen und kaufen“-Strategien liegt im Umgang mit Timing und Liquidität. Ein Sicherheitenansatz versucht, den Nutzen von Bitcoin als Wertspeicher mit der Notwendigkeit von Cash für eine Transaktion zu kombinieren, ohne dass die Coins zwingend verkauft werden müssen, um die Cash-Lücke zu schließen. Gleichzeitig bleibt die Rückkopplung an Risiken bestehen: Bitcoin-Volatilität wirkt auf die Werthaltigkeit der Besicherung, weshalb Kreditverträge in der Praxis Mechanismen zur Nachbesicherung, Bewertung und Schwellensteuerung benötigen.
Für Unternehmen und Finanzdienstleister ergibt sich daraus ein spannendes, aber anspruchsvolles Spielfeld. Wer Bitcoin als collateralfähiges Asset anbieten oder in Prozesse integrieren will, muss nicht nur rechtliche und operative Rahmenbedingungen abbilden, sondern auch die technische Umsetzung der Bewertung, Verwahrung, Monitoring-Prozesse und den Umgang mit Margen- bzw. Beleihungsgrenzen durchgängig gestalten. Auch das Risikomanagement wird dadurch stärker „systemisch“: Es geht nicht nur um die Kreditwürdigkeit des Borrowers, sondern auch um die Dynamik des Sicherheitenwerts und die Frage, wie schnell und wie oft ein Margin Call in der Praxis ausgelöst werden könnte. Für Anbieter bedeutet das: Eine Lösung muss robust sein, nicht nur attraktiv im Pitch.
Historisch betrachtet war das Verhältnis von Immobilienfinanzierung und Krypto lange Zeit getrennt: Hypothekensysteme arbeiten traditionell mit klaren Bewertungsregeln und konservativen Bewertungsannahmen, während Krypto-Ökosysteme zunächst stärker auf direkte Ownership und Handel setzten. Die hier beschriebene Entwicklung deutet auf eine zweite Phase hin: Digitale Assets wandern schrittweise in die Rolle von Sicherheiten, und damit in das Toolset moderner Kreditvergabe. In der Praxis heißt das nicht, dass jede Immobilie oder jeder Kredit automatisch „krypto-freundlich“ wird, sondern dass sich die Infrastruktur für bestimmte Kreditformen erweitert. Wer daraus Wettbewerbsvorteile ziehen will, muss die Nutzererfahrung so gestalten, dass aus einer komplexen Sicherheitenwelt eine verständliche Finanzierungsoption wird.
Am Ende entscheidet jedoch weniger die Innovationsstory als die konkrete Ausgestaltung: Wie hoch ist die Beleihung, welche Bewertungsfrequenz wird genutzt, wie werden Risiken im Vertrag operationalisiert, und wie passt sich der Kredit an Marktbewegungen an? Für Käufer ist außerdem relevant, wie der gesamte Finanzstack zusammenarbeitet: Bitcoin als Sicherheitenquelle, Kreditlinie für die Anzahlung und die langfristige Hypothekenkomponente für den Immobilienbesitz. Genau diese Verzahnung macht den Ansatz interessant, weil er die klassische Kluft zwischen „Investieren“ und „Wohnen“ teilweise überbrückt. Wenn sich institutionelle Anerkennung weiter verbreitet, könnte Bitcoin damit in einigen Finanzierungsszenarien vom Randphänomen zur echten Alternative werden – nicht als Allheilmittel, sondern als Baustein in einem mehrschichtigen Finanzierungsdesign.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Bitcoin als Sicherheiten-Asset: Gen Z entdeckt Immobilienkredite neu" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Bitcoin als Sicherheiten-Asset: Gen Z entdeckt Immobilienkredite neu" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Bitcoin als Sicherheiten-Asset: Gen Z entdeckt Immobilienkredite neu« bei Google Deutschland suchen, bei Bing oder Google News!