


USA / LONDON (IT BOLTWISE) – CNA Financial adressiert mit seiner Commercial Property Policy vor allem den Mittelstand, der nach Brand, Sturm oder Einbruch nicht nur Gebäude, sondern auch den laufenden Betrieb absichern will. Besonders der Baustein zur Betriebsunterbrechung kann Fixkosten und entgangene Gewinne teilweise kompensieren. Der Artikel ordnet ein, wie modulare Deckungen in Risikoprofile passen, wo typische Grenzen liegen und weshalb Risk-Engineering für die Prämienlogik entscheidend ist. Zudem zeigt der Blick auf den US-Markt, wie internationale Konzerne solche Bausteine im Konzernverbund konsistent zusammensetzen.
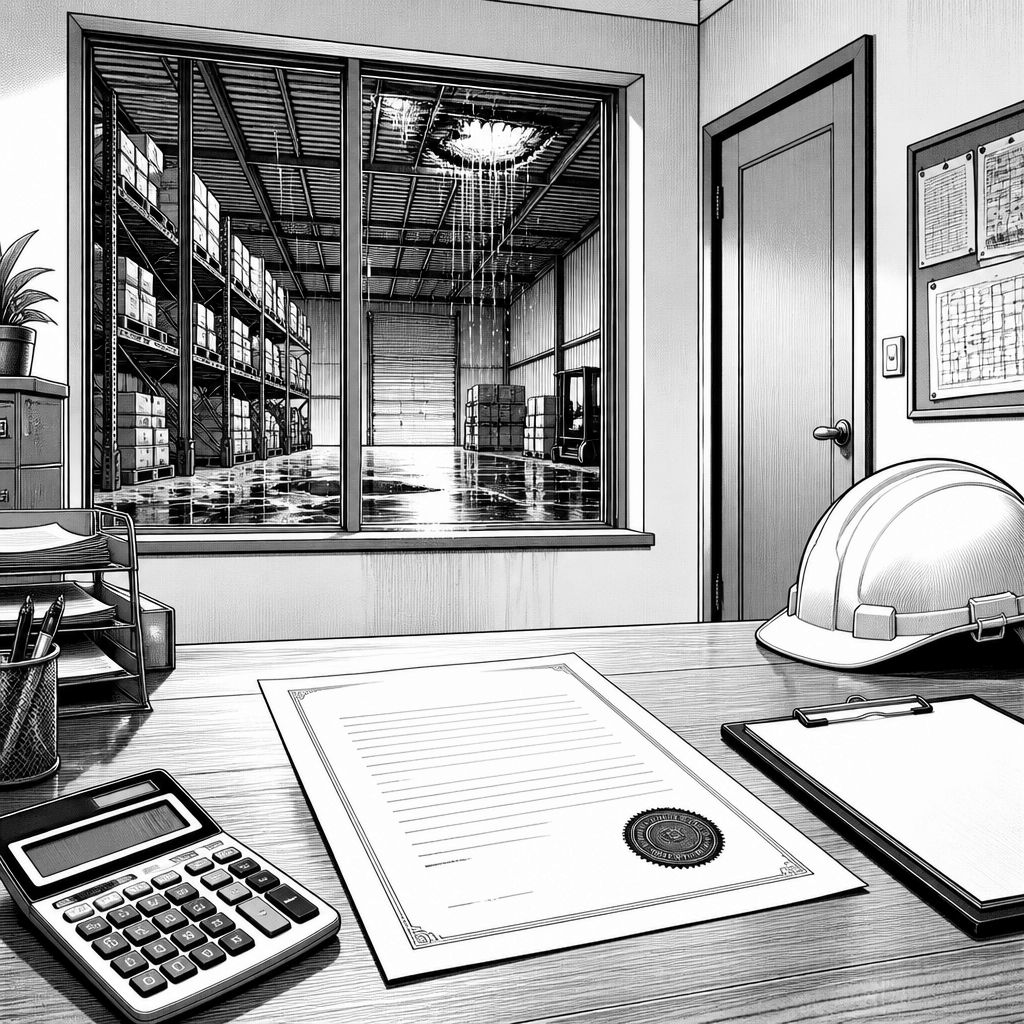
Während viele Unternehmen bei Gewerbeversicherungen zuerst an die Reparatur von Schäden denken, verlagert die Commercial Property Policy von CNA Financial den Fokus zunehmend auf die Zeit danach. Gerade in Betrieben mit kurzen Lieferzyklen oder hoher Abhängigkeit von physischen Anlagen kann ein Vorfall wie Feuer in der Küche, ein undichtes Hallendach nach Sturm oder ein Einbruch ins Lager den Betrieb tagelang, manchmal wochenlang stoppen. Die Police ist dabei als modularer Baustein für Gebäude, technische Einrichtungen und Bestände konzipiert, um nicht nur Sachschäden zu adressieren, sondern auch die wirtschaftlichen Folgen eines Stillstands abzufedern.
Technisch betrachtet ist das Produkt weniger ein einzelnes Dokument als ein Zusammenspiel aus Deckungssummen, Sublimits und Bedingungen, das im Underwriting auf das konkrete Risikoprofil des Unternehmens gemappt wird. In der Praxis bedeutet das: Der Schutzumfang umfasst typische Sachgefahren wie Feuer, Explosion, Sturm, Hagel, Leitungswasser sowie Vandalismus. Je nach Ausgestaltung können zusätzlich Ertragsausfall und Mehrkosten nach einem versicherten Sachschaden greifen, wodurch aus einer klassischen Gebäudeversicherung eine instrumentelle Absicherung des Geschäftsbetriebs wird. Besonders relevant ist die Betriebsunterbrechung, weil sie Fixkosten und entgangene Gewinne zumindest teilweise kompensieren soll, wenn Produktion oder Logistik nicht planmäßig laufen.
Der modulare Ansatz passt vor allem zu heterogenen Branchenrealitäten. Ein Restaurant hat andere Risikotreiber als ein Logistikzentrum mit Fördertechnik, oder als eine energieintensive Fertigung mit empfindlichen Anlagen und hoher Brandlast. Genau hier spielt die Zuschneidbarkeit über Versicherungssumme, Selbstbehalte und Deckungserweiterungen hinein: Über Makler oder CNA-Berater lässt sich die Police so konfigurieren, dass sie die kritischen Verlustszenarien des jeweiligen Betriebs abbildet, statt pauschale Schutzversprechen zu machen. Im Wettbewerbsumfeld setzen auch andere Anbieter auf Kombinationsmodelle, etwa Chubb oder Zurich, während Travelers häufig stark auf Loss-Prevention-Prozesse im Underwriting fokussiert.
Wie Branchenexperten immer wieder betonen, entscheidet nicht nur der Wortlaut der Deckung, sondern die Risikosteuerung im Vorfeld. Ein Versicherungsexperte fasst den Effekt typischerweise so zusammen: Wer Brandlasten, Zutrittswege und Notfallpläne messbar verbessert, reduziert die Wahrscheinlichkeit und Schwere von Verlusten – und schafft damit oft die Grundlage für bessere Konditionen. CNA Financial unterstreicht genau diesen Punkt mit Risk-Engineering-Teams, die Gebäude und Prozesse analysieren und konkrete Empfehlungen geben, etwa zur Brandlastreduzierung, zum Einbruchschutz oder zur Absicherung kritischer Lieferketten. Für Unternehmen wirkt das doppelt: weniger Schadenereignisse und häufig eine rationalere Prämienhöhe.
Trotzdem sind Grenzen integraler Bestandteil jeder Property-Deckung. Klassische Ausschlüsse betreffen unter anderem vorsatzbezogene Schäden sowie bestimmte Naturereignis- oder Ereigniskonstellationen, die häufig separat versichert werden müssen. Entscheidend ist außerdem, ob die Summen realistisch bleiben: Gerade bei inflationsbedingt steigenden Bau- und Materialkosten müssen Firmen regelmäßig prüfen, ob die Versicherungssummen und Parameter wie Sublimits noch zum heutigen Wiederbeschaffungswert passen. Andernfalls bleibt bei großen Schäden ein relevanter Teil beim Unternehmen hängen. Damit verschiebt sich die kaufmännische Verantwortung von „einmal abschließen“ hin zu kontinuierlichem Portfolio- und Summen-Management.
Der US-Markt ist dabei die Hauptspielwiese der CNA-Commercial-Property-Logik. Die Policy richtet sich in erster Linie an Unternehmen in den Vereinigten Staaten – vom kleineren regionalen Betrieb bis zum landesweit aktiven Unternehmen. Internationale Risiken, beispielsweise bei Tochtergesellschaften außerhalb der USA, werden häufig über separate Programme oder globale Rahmenverträge organisiert. Für deutsche Firmen mit US-Tochter bedeutet das oft einen indirekten Zugriff: Die amerikanische Einheit sichert typischerweise ihr eigenes Betriebsvermögen vor Ort, während die Muttergesellschaft in Europa parallel andere Versichererstrukturen nutzt. Die Herausforderung besteht darin, diese Mosaiksteine so zu orchestrieren, dass Risiken konzernweit konsistent behandelt werden.
Aus Konzernsicht ist die Commercial Property Policy Teil eines wiederkehrenden, standardisierbaren Beitrags- und Ertragsmodells. Für CNA Financial ist sie ein Baustein im gewerblichen Sachgeschäft, der stabile Prämienstrommuster erzeugen kann. Diese Fähigkeit zur strukturierten Underwriting-Paketierung unterstützt letztlich die Ertragsbasis von Loews Corporation, zu der CNA Financial gehört. Gleichzeitig zeigt der Blick auf den Aktienkontext: Marktteilnehmer beobachten solche Sparten, weil sie die Diversifikation innerhalb des Konzerns widerspiegeln. In der Praxis ist das für Entscheider wichtig, weil es die Erwartungshaltung an Risikomanagement, Schadenquoten und Kapitaldisziplin indirekt mitprägt.
Für die Zukunft wird das Produktumfeld stark davon abhängen, wie schnell Versicherer Risikodaten, Schadenverläufe und technische Schutzmaßnahmen in ihre Preis- und Deckungslogik integrieren. Mit Blick auf die nächsten Schritte dürften Risk-Engineering-Programme noch stärker mit digitalen Nachweisen von Schutzmaßnahmen, Wartungszuständen und Notfalltests verknüpft werden. Das eröffnet Chancen für Entwickler und Insurtechs, etwa über Schnittstellen in Schaden- und Asset-Datenhaltung oder über Modelle, die Deckungsparameter dynamisch mit betrieblichen Kennzahlen abgleichen. Zugleich bleibt die regulatorische und datenschutzrechtliche Dimension sensibel: Wo personenbezogene Daten oder standortbezogene Sicherheitsinformationen verarbeitet werden, müssen Prozesse zur Informationssicherheit und Transparenz sauber gestaltet sein.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "CNA Commercial Property Policy: So sichern Unternehmen in den USA Gebäudeschäden und Betriebsunterbrechung ab" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "CNA Commercial Property Policy: So sichern Unternehmen in den USA Gebäudeschäden und Betriebsunterbrechung ab" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »CNA Commercial Property Policy: So sichern Unternehmen in den USA Gebäudeschäden und Betriebsunterbrechung ab« bei Google Deutschland suchen, bei Bing oder Google News!