


LONDON / LONDON (IT BOLTWISE) – Ein Dividendenportfolio kann Einkünfte ersetzen, die sonst aus Sozialleistungen und Nebenjob stammen. Entscheidend ist jedoch nicht nur die Rendite, sondern wie viel Kapital Sie für denselben Jahresbetrag tatsächlich vorhalten müssen. Der Artikel zeigt konservative, moderate und aggressive Strategien anhand von Kapitalbedarf, Renditehebeln und typischen Unternehmensprofilen. Zusätzlich werden steuerliche Effekte eingeordnet, damit die Rechnung im Ruhestand realistisch aufgeht.
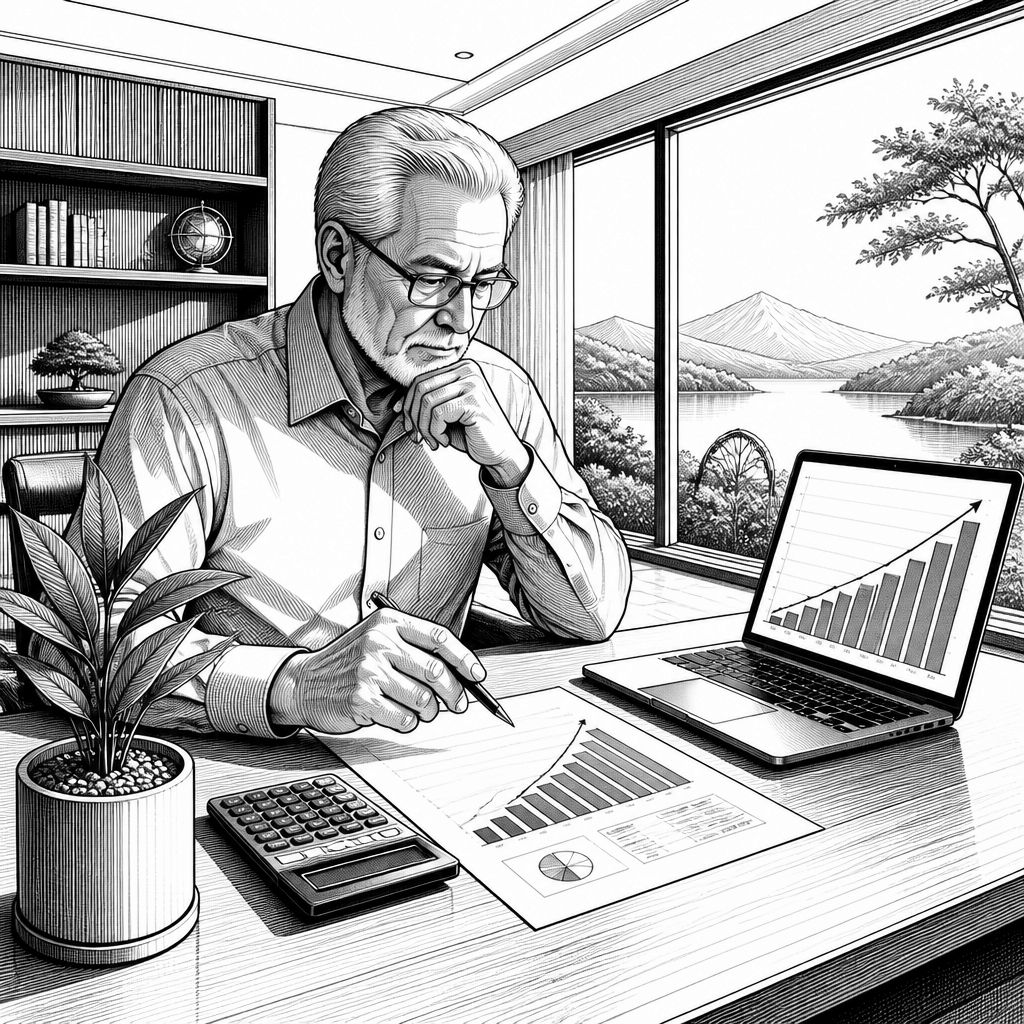
Viele Ruheständler verknüpfen den Einstieg in die Einkommensphase mit einer einfachen Leitfrage: Reicht das Geld, um laufende Ausgaben ohne Erwerbsarbeit zu decken? In den USA wird dieses Gefühl häufig durch den Vergleich zwischen Sozialversicherungszahlungen und einem zusätzlichen, eher bescheidenen Teilzeitjob beschrieben. Für Investoren entsteht daraus ein anderes Modell: Ein Portfolio soll denselben Cashflow liefern, ohne Arbeitszeitplan, Pendeln oder Aufsicht durch einen Arbeitgeber. Doch genau hier beginnt die harte Mathematik—denn Ertragsersatz ist kapitalintensiv, wenn die Ausschüttungsrendite zu niedrig bleibt.
Technisch betrachtet handelt es sich bei der „Ersatzleistung“ weniger um ein Produkt als um eine Cashflow-Engine: Aus dem investierten Kapital wird über Dividenden, Zinsen oder REIT-Ausschüttungen ein regelmäßiger Zahlungsstrom generiert. Der Kernhebel ist die Rendite (Yield), die bestimmt, wie viele Dollar pro Jahr pro investierter Summe fließen. Wenn das Ziel beispielsweise bei rund 42.000 US-Dollar Jahresnettoeinkommen nach dem üblichen Brutto-Ansatz liegt, verschiebt sich die notwendige Kapitalbasis mit jeder Renditestufe deutlich. Bei einer Rendite um 3,5% sind etwa 1,2 Mio. US-Dollar nötig, während ein Sprung Richtung 5% die Zielsumme auf rund 840.000 US-Dollar drücken kann—praktisch ein Schritt von „Planung“ zu „Durchführung“.
Als konservante Anker werden in der Dividendenwelt häufig „Dividend Kings“ oder langjährig verlässliche Ausschütter genutzt, weil deren Historie für Stabilität steht. Johnson & Johnson, Procter & Gamble und Coca-Cola werden in solchen Szenarien als Beispiele genannt: typischerweise Renditen um 2,3% bis knapp 3% bei gleichzeitigem Fokus auf stetige Dividendenwachstumsraten. Die Idee dahinter ist historisch: Seit Jahrzehnten nutzen Anleger traditionelle Large Caps, um über mehrere Konjunkturzyklen hinweg planbare Ausschüttungen zu erhalten. Der Preis ist jedoch Kapitalintensität—und damit auch eine höhere Sensitivität gegenüber entgangenen Opportunitäten, wenn der Markt andere Renditechancen anbietet.
Im moderaten Bereich rückt der Mix stärker in Richtung renditestarker Segmente vor, etwa REITs und defensivere „Dividend“-Blue-Chips. Realty Income wird dabei oft als Beispiel geführt: hohe, regelmäßige Ausschüttungen bei gleichzeitigem Muster aus wiederholten Anhebungen. Ergänzend werden Konsum- und Telekom-Aktien genannt, deren Ausschüttungsprofil häufig als „balanced“ gilt. Für Privatanleger ist das ein mentaler Perspektivwechsel: Statt nur „Rendite holen“ muss man die Struktur der Cashflows verstehen—monatliche REIT-Ausschüttungen wirken zwar bequem, die Qualität hängt aber von Immobilienportfolios, Mietvertragslaufzeiten und Finanzierungskonditionen ab. In Deutschland wird das Pendant ähnlich diskutiert, wenngleich die steuerliche Behandlung je nach Produkt stark variiert.
Erhöhen Anleger den Erwartungswert Richtung 8% bis 12%, wird die Finanzierungsseite spürbar schwieriger. Covered-Call-ETFs, BDCs, Mortgage REITs oder hoch verzinsliche Anleihenfonds liefern zwar oft hohe Ausschüttungen, aber nicht selten mit Nebeneffekten: Gewinne werden teilweise gedeckelt, Kapitalrückflüsse können als „Return of Capital“ erscheinen, und in schlechten Zins- oder Risiko-Phasen erodiert der Substanzwert schneller. Hier liefert eine Marktbrille hilfreiche Kontraste: Anbieter wie Vanguard oder iShares werden zwar nicht als „Zweitjob-Ersatz“ vermarktet, bieten aber breit diversifizierte Vehikel mit geringeren Renditespitzen—dafür jedoch oft mit stärkerem Fokus auf Gesamtrendite und Kosteneffizienz. Branchenexperten betonen in diesem Zusammenhang regelmäßig, dass hohe Yield nicht automatisch „hoher Vermögensaufbau“ bedeutet, solange Bewertungsrisiken und Ausschüttungslogik nicht systematisch geprüft werden.
Ein weiterer Aspekt, der in Ruhestandsrechnungen häufig unterschätzt wird, ist der Unterschied zwischen Start-Rendite und Ausschüttungswachstum. Eine Auszahlung von heute ist leicht messbar; die Frage, wie sie sich in fünf, zehn oder zwanzig Jahren verhält, entscheidet aber über die reale Kaufkraft. Inflation arbeitet dabei als stiller Gegner: Selbst wenn Ausschüttungen nominal steigen oder gleich bleiben, kann die reale Leistung sinken, wenn die Unternehmen nicht nachziehen. Das klassische Gegenargument lautet: Ein Portfolio mit niedrigerer Rendite, aber konsequentem Dividendenwachstum, kann den Vorteil über die Zeit „aufholen“ und sogar übertreffen—insbesondere, wenn die Wachstumsrate langfristig stabil bleibt und Kursrückgänge nicht dauerhaft die Substanz treffen.
Gerade deshalb lohnt ein „Stress-Testing“, das über Bauchgefühl hinausgeht. Ein erster Hausauftrag lautet: Ausgaben realistisch kalibrieren. Viele Ruheständler benötigen nicht 100% des Vorruhestandseinkommens, sondern häufig nur 70% bis 80%, unter anderem wegen Wegfall von Vorsorge- und Erwerbskosten. Ein zweiter Hausauftrag betrifft Steuern und die steuerliche Einordnung der Ausschüttungen. Qualified Dividends können in vielen Jurisdiktionen mit einer langfristigen Kapitalertragssystematik laufen, während REIT-Verteilungen häufig als gewöhnliches Einkommen besteuert werden—und damit in Steuerklassen mit höherem Satz besonders belastend werden. Für Europa- und DACH-Investoren ist das zwar nicht 1:1 übertragbar, aber der Grundmechanismus bleibt: Produktstruktur und Steuergesetzgebung definieren den „Netto-Cashflow“, nicht nur die nominelle Yield.
Der dritte Hausauftrag ist methodisch: Strategien über denselben Zeitraum vergleichen, nicht nur über aktuelle Rendite. Eine Portfolio-Wahl ist letztlich ein Trade-off zwischen laufender Ausschüttung und Gesamtrendite inklusive möglicher Kurs- und Substanzentwicklung. Wer beispielsweise einen konservativen Dividendenwachstumsansatz mit einem hoch renditeträchtigen Fonds vergleicht, sollte die erwartete Entwicklung über zehn Jahre hinweg modellieren: Wie stabil bleibt die Ausschüttung? Wie reagiert das Portfolio auf Zinswenden? Und wie viel Vermögen wird benötigt, um Ausschüttungen auch dann zu tragen, wenn Märkte Bewertungsrisiken einpreisen. Experten empfehlen dabei, nicht nur vergangene Renditekennzahlen zu betrachten, sondern die Ausschüttungsquellen und deren Konjunkturabhängigkeit zu hinterfragen.
Für die Zukunft lässt sich daraus eine klare Konsequenz ableiten: Das „richtige“ Dividendenportfolio wird zunehmend weniger als einzelnes Set-and-forget-Setup verstanden, sondern als dynamisches System aus Cashflow-Planung, Steueroptimierung und Risikokontrolle. Mit höheren Volatilitäten, wechselnden Zinsregimen und strengeren Risikodiskussionen bei Kredit- und Immobilienvehikeln wird die Auswahl von Renditetreibern wichtiger. Wer heute in Dividend-Tiers denkt, sollte morgen stärker in „verlässliche Ausschüttung + langfristige Total Return“ denken. Für Entwickler von Finanztools und Beratungssoftware bedeutet das eine Chance: Simulationsmodelle, die Yield, Ausschüttungswachstum, Steuereffekte und Szenarien zusammenführen, werden zum Wettbewerbsvorteil. So entsteht aus der vermeintlich einfachen Frage „Wie viel Kapital brauche ich?“ eine robuste Planungs-Engine für den Ruhestand.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.




- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Dividenden-Portfolio für Ruhestand: Wie viel Kapital wirklich nötig ist" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Dividenden-Portfolio für Ruhestand: Wie viel Kapital wirklich nötig ist" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Dividenden-Portfolio für Ruhestand: Wie viel Kapital wirklich nötig ist« bei Google Deutschland suchen, bei Bing oder Google News!