
LONDON (IT BOLTWISE) – Eine Studie des Kreditvermittlers Interhyp zeigt: 80 Prozent der 18- bis 35-Jährigen wünschen sich Wohneigentum. Gleichzeitig hat sich die Zinslage seit 2022 deutlich verschärft, wodurch sich die Monatsraten spürbar erhöhen. Zusätzlich drücken gestiegene Kaufpreise und strengere Anforderungen an Eigenkapital auf die Kaufbereitschaft. Für den Immobilienmarkt heißt das: Nachfragewünsche bleiben hoch, aber der Markteintritt vieler junger Käufer stockt.
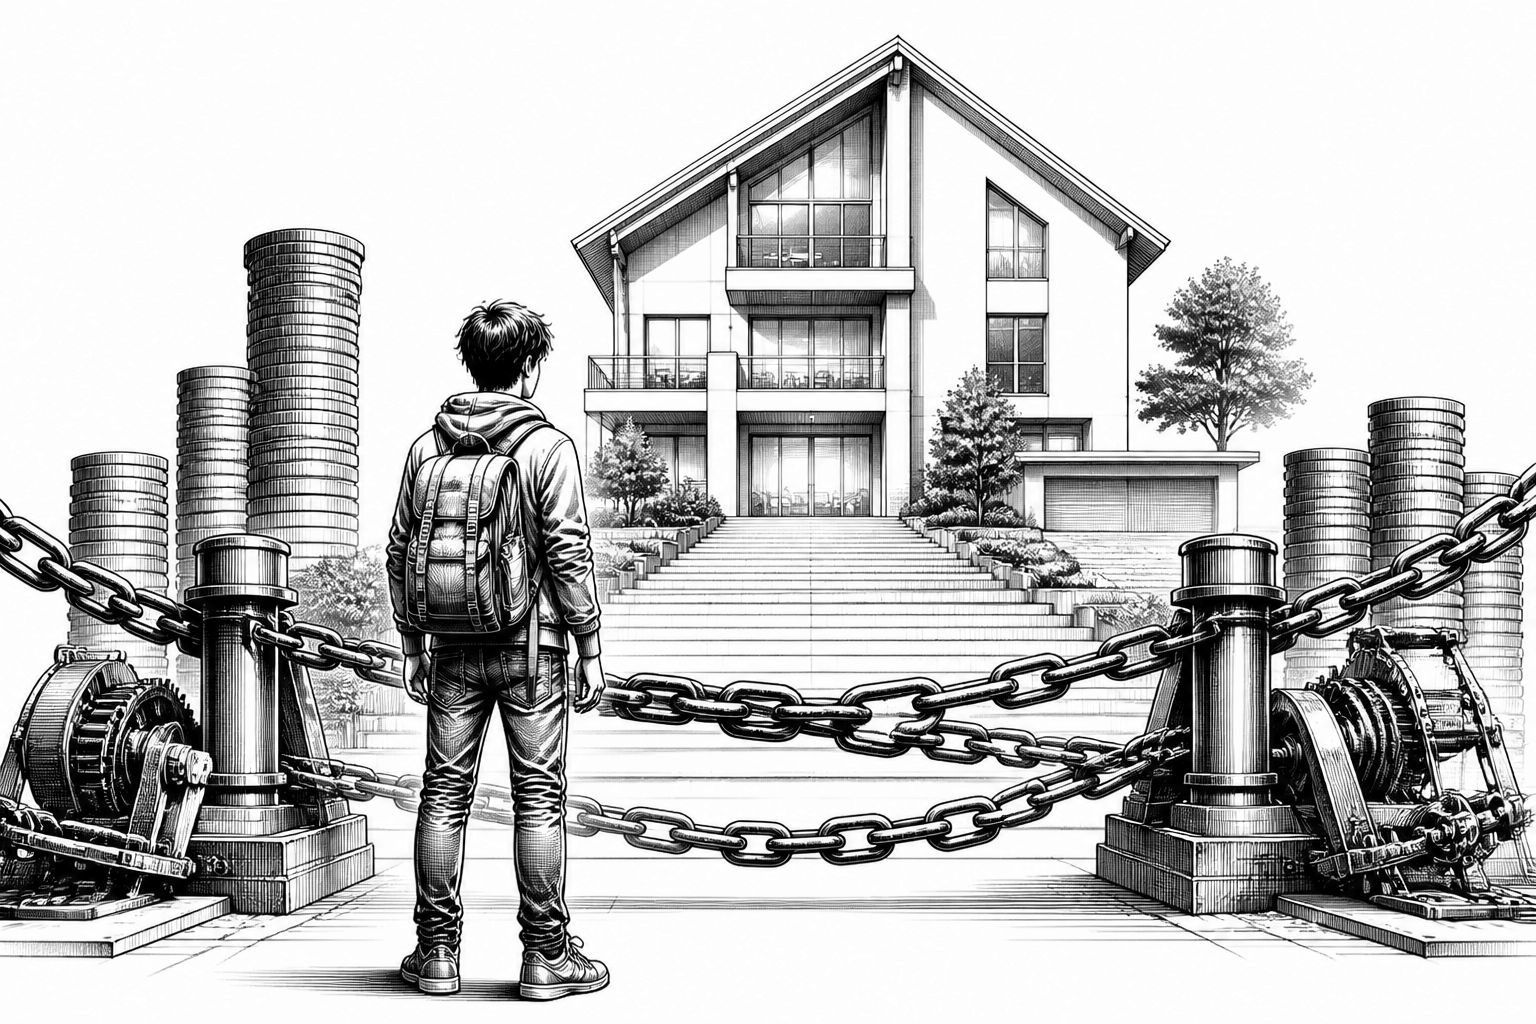
Die Zahlen wirken auf den ersten Blick wie eine Selbstverständlichkeit: Wer einen stabilen Lebensmittelpunkt sucht, will irgendwann im eigenen Zuhause ankommen. Genau diese Sehnsucht trifft in einer Zeit auf reale Hürden, die mit dem klassischen Narrativ „Mieten ist Geldverbrennen“ nicht mehr ohne Weiteres vereinbar sind. Laut einer neuen Interhyp-Studie wünschen sich 80 Prozent der Menschen zwischen 18 und 35 Jahren eine eigene Immobilie. Das ist bemerkenswert, weil es zeigt, dass der Eigentumsgedanke nicht nur kulturell verankert ist, sondern auch als langfristige Strategie wahrgenommen wird. Dennoch wächst gleichzeitig die Kluft zwischen Wunsch und Machbarkeit – und diese Lücke wird in den nächsten Jahren für spürbare Verschiebungen am Markt sorgen.
Technisch betrachtet spielt dabei nicht nur die emotionale Ebene eine Rolle, sondern die Mechanik der Finanzierung: Eigentum wird für viele Haushalte erst dann konkret, wenn monatliche Belastungen planbar bleiben und die Bank das Risiko unter realistischen Annahmen kalkulieren kann. Wohneigentum liefert in der Wahrnehmung vieler Käufer gleich mehrere „ökonomische Argumente“ in einem Paket: Unabhängigkeit von Mietanpassungen, Vermögensaufbau über Jahrzehnte und eine Absicherung gegen steigende Mieten, die gerade in Ballungsräumen stark spürbar sind. Für Gen Z und junge Berufstätige ist das zudem häufig mit dem Wunsch verknüpft, nicht in einem fortwährenden Mietzyklus zu bleiben. Gleichzeitig hat sich jedoch die Kostenbasis für den Immobilienkredit verändert: Damit kippt das Verhältnis aus Nutzengefühl und Monatsrealität.
Die entscheidende Wende liegt in der Zinslandschaft. Nach Jahren einer Niedrigzinspolitik der Europäischen Zentralbank (EZB) hat sich seit 2022 die Zinslage spürbar gedreht. Die Leitzinsen wurden mehrfach erhöht, um die Inflation zu bremsen. Der Effekt ist in Hypothekendarlehen unmittelbar: Hypothekenzinsen, die lange Zeit unter 1,5 Prozent lagen, liegen laut Quelle 2024/2025 bei etwa 3 bis 4 Prozent und teils darüber. Bei einem Darlehen von 300.000 Euro und 20 Jahren Laufzeit zeigt das Rechenbeispiel aus der Studie die Spürbarkeit besonders klar: Bei 0,5 Prozent sind es ungefähr 1.250 Euro monatlich, bei 4 Prozent rund 1.820 Euro. Das entspricht einem Plus von über 45 Prozent bei gleicher Kreditsumme. Für viele Haushalte entscheidet damit nicht mehr „Kauf oder nicht Kauf“, sondern die Frage, wie viel der eigenen Budgetplanung übrig bleibt, nachdem Miete, Lebenshaltung und Rücklagen berücksichtigt sind.
Doch damit nicht genug: Banken reagieren auf das Zinsumfeld nicht nur über die Konditionen, sondern auch über die Anforderungen an Eigenkapital. Die Studie nennt als zusätzlichen Engpass höhere Eigenkapitalquoten. Genau hier treffen sich zwei typische Situationen der Gen Z: Erstens sammeln viele Haushalte in frühen Berufsjahren noch keine großen Ersparnisse an, weil Einkommen, Umzugskosten und familiäre Verpflichtungen häufig parallel laufen. Zweitens wirken höhere Eigenkapitalanforderungen wie ein zusätzlicher Hebel, der den Markteintritt ausbremst – selbst dann, wenn die monatliche Rate formal tragfähig wäre. Dazu kommt, dass Immobilienpreise in begehrten Lagen parallel weiter nach oben gegangen sind. Selbst wenn das Wachstum nicht im gleichen Tempo wie 2021/2022 läuft, bleiben Preisniveaus hoch. Das macht die Einstiegshürde „einfach mehr Kapital“ in der Praxis sehr real: Käufer brauchen heute deutlich mehr als noch vor fünf Jahren.
Für den Immobilienmarkt bedeutet die Kombination aus gestiegenen Zinsen, höheren Kaufpreisen und strengeren Eigenkapitalbedingungen eine Belastung, die sich direkt in der Kaufbereitschaft niederschlägt. Die Quelle beschreibt, dass während die emotionale Affinität zum Eigenheim nicht sinkt, immer weniger junge Menschen tatsächlich in den Markt eintreten. Konkret heißt es: Die Quote der Kaufabschlüsse bei unter 35-Jährigen stagniert oder sinkt sogar. Diese Entwicklung ist logisch, wenn man die Kaufentscheidung als Kette aus mehreren „Gate“-Bedingungen betrachtet: Erstens muss die Finanzierung überhaupt bezahlbar sein, zweitens muss die Bank das Risiko akzeptieren, und drittens müssen Verkäufer und Käufer bei der Bewertung zueinanderpassen. Wenn eine Stelle in der Kette durch Zinsen, Eigenkapital oder Preisniveaus bricht, wird aus Interesse schnell ein Wartestatus.
Die Perspektiven bleiben daher gemischt. Die Quelle skizziert als mögliche Entspannung, dass Leitzinsen in den kommenden Jahren wieder sinken könnten – sie weist aber zugleich darauf hin, dass das nicht garantiert ist. Selbst bei moderaten Zinsrückgängen bleibt Wohneigentum für die Gen Z schwieriger als für ihre Eltern, weil die Preisbasis strukturell höher ist und die Einkommensentwicklung junger Menschen der Preissteigerung hinterherhinkt. Hier zeigt sich ein klassisches Muster aus Finanzierungszyklen: Wenn Zinsen zurückgehen, profitieren viele zwar über die Monatsrate, aber der „Preisdeckel“ sitzt weiterhin fest auf dem Kaufpreisniveau. Zusätzlich wächst laut Quelle der Druck auf politische Maßnahmen. Fördermodelle, Bausparverträge mit Steuererleichterungen sowie Programme für Erstkäufer könnten helfen, doch solche Initiativen bleiben bislang begrenzt. Für Unternehmen in der Immobilien- und Finanzierungswelt verschiebt sich dadurch der Fokus: Nicht nur auf Absatz, sondern stärker auf passgenaue Finanzierungsmodelle, verständliche Ratenplanung und realistische Einzugsszenarien.
Spannend wird damit auch, wie sich die Nachfragewünsche in alternative Handlungsformen übersetzen. Wenn der direkte Kauf zu teuer wird, gewinnen Übergangslösungen an Bedeutung: längere Spar- und Finanzierungsphasen, stärkere Nutzung von Familienunterstützung oder die Suche nach Objekten mit besseren Preis-/Renditeprofilen innerhalb weniger Kilometer. Gleichzeitig kann ein länger anhaltender „Wartemodus“ die Angebotsseite beeinflussen, etwa indem Verkäufer länger im Bestand bleiben oder Preisverhandlungen zäher laufen. Für die Gen Z selbst bleibt der Kernkonflikt bestehen: Der Traum vom Eigenheim ist groß, aber er ist derzeit an eine Finanzierung gekoppelt, die sich in den letzten Jahren deutlich verteuert hat. Genau diese reale Diskrepanz zwischen Planungshorizont und Marktbedingungen dürfte den Immobilienmarkt in den kommenden Quartalen weiter prägen.
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.





- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Eigenheim-Traum der Generation Z: 80 Prozent wollen – Zinsen und Preise bremsen" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Eigenheim-Traum der Generation Z: 80 Prozent wollen – Zinsen und Preise bremsen" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Eigenheim-Traum der Generation Z: 80 Prozent wollen – Zinsen und Preise bremsen« bei Google Deutschland suchen, bei Bing oder Google News!