
LONDON (IT BOLTWISE) – BASF beendet nach Evoniks Ablehnung zwei unverbindliche Übernahmeangebote den Deal-Ansatz. Die Evonik-Aktie notiert bei 18,17 Euro, während die Bewertung nun vor allem am 2027er-EBITDA festgemacht wird. Eine Analystenkorrektur reduziert die 2027-Schätzung um 9 Prozent, weil Rückenwinde aus Lieferstörungen nachlassen und Kosten steigen. Für Anleger wird damit der nächste harte Prüfpunkt ein Update der 2027-EBITDA-Prognose statt weiterer Spekulationen über eine höhere Offerte.
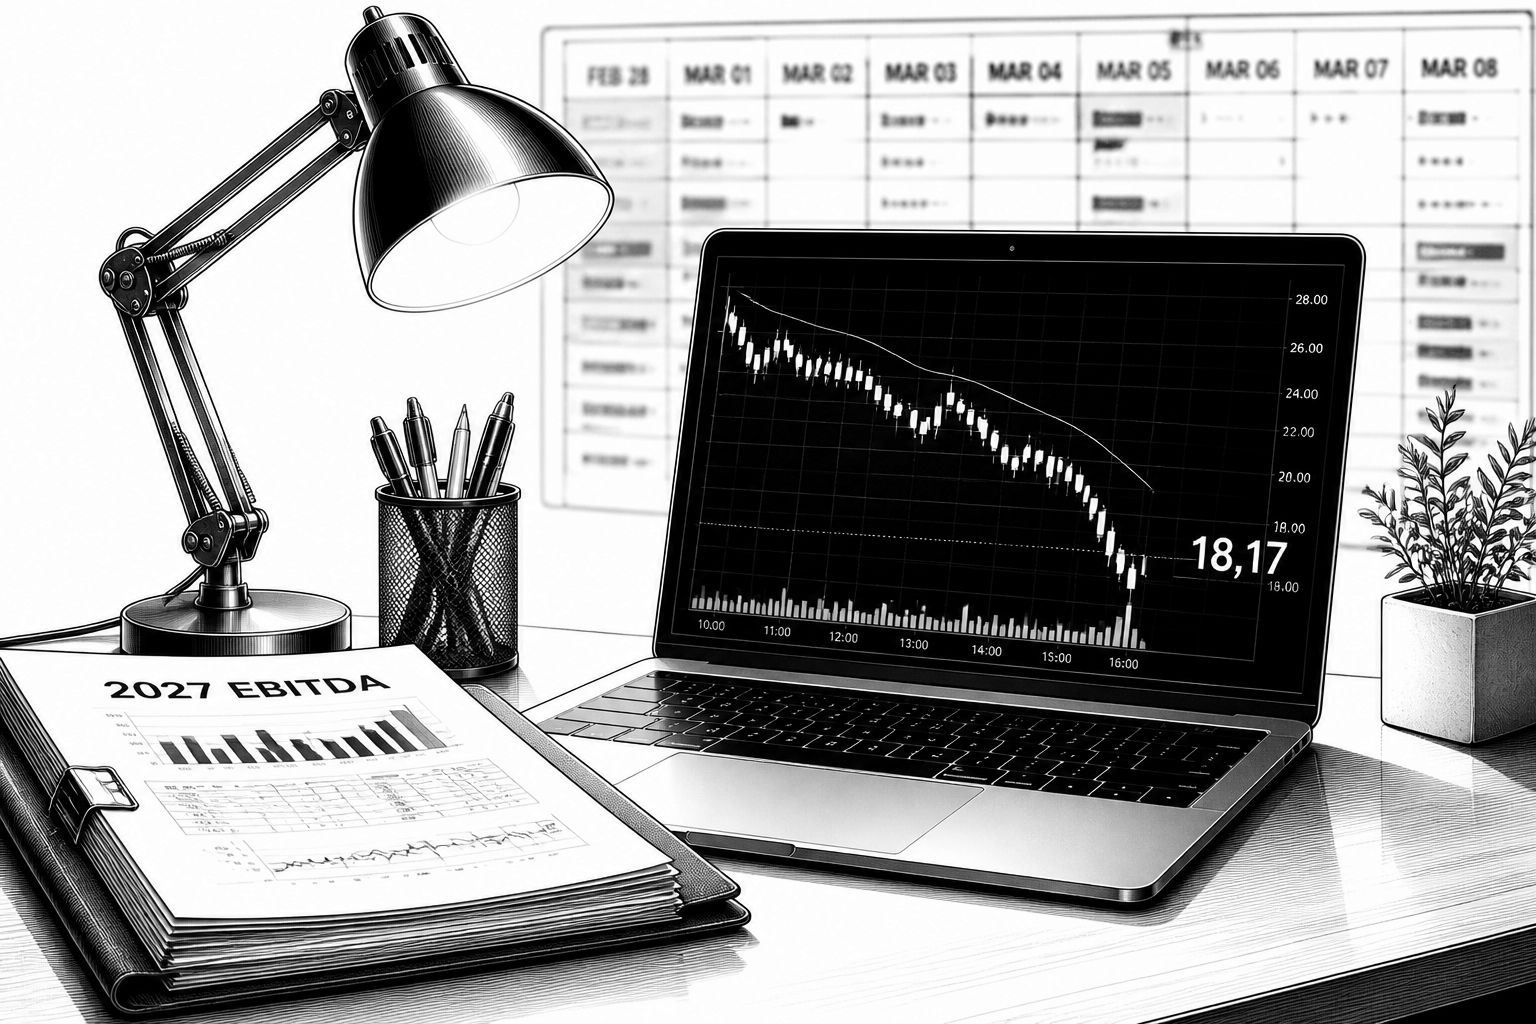
Die Übernahmefantasie bei Evonik ist nach dem Rückzug von BASF zwar nicht verschwunden, aber sie ist als Bewertungsanker deutlich leiser geworden. Während BASF den Prozess nach zwei nicht bindenden, vollständig in Cash ausgestatteten Angeboten einstellte, blieb die Kursarithmetik für viele Marktteilnehmer zunächst das sichtbarste Signal: Evonik handelt um 18,17 Euro, nachdem am 18. November ein 52-Wochen-Hoch von 22,52 Euro erreicht wurde. Entscheidend ist jedoch, was hinter dem Kurs steht. Denn die Preisdifferenz zur abgeblasenen Offerte sagt allein noch nichts darüber, ob Evonik operativ günstig oder teuer ist – sie spiegelt vor allem das Ende eines Angebotsprozesses und die Neubewertung eines eigenständigen Unternehmens wider.
Was Anleger stattdessen in den Vordergrund schieben sollten, ist die operative Ergebnislinie, insbesondere die Erwartungen für das Jahr 2027. Ein zentrales Element der aktuellen Neupositionierung kommt von Jefferies: Am 11. November senkte die Bank ihre Prognose für das 2027er-EBITDA um 9 Prozent, weil sich sogenannte Tailwinds aus Lieferunterbrechungen im Nahen Osten abschwächen und zugleich die Kosten steigen. In derselben Neubewertung wurde Evonik von „Buy“ auf „Hold“ zurückgestuft, obwohl der Kurszielbereich leicht nach oben angepasst wurde. Genau hier liegt die kommunikative Crux für Privatanleger wie auch für Portfoliomanager: Ein höheres Kursziel kann auf Annahmen beruhen, die nicht unmittelbar aus verbesserten operativen Erwartungen folgen, während die reduzierte Ergebnisannahme als härterer Realitätscheck gilt.
Die Gegenposition kommt aus dem Lager der Bewertungen, die weniger stark auf ein Ausbleiben von Rückenwind setzen. ODDO BHF bewegte sich bei Ratings in die andere Richtung als Jefferies: Evonik wurde auf „Neutral“ gesetzt und das Kursziel von 22 auf 19 Euro reduziert. Inhaltlich deutet diese Verschiebung weniger auf eine plötzliche Entwarnung hin, sondern auf die Frage, ob Evonik im Stand-alone-Szenario ausreichend Ertragskraft aufbaut, um eine höhere Multiplikator-Erwartung zu rechtfertigen. Damit tritt ein klassisches Bewertungsproblem in den Vordergrund: Nicht die Frage „Wie hoch war das Angebot?“ entscheidet, sondern „Wie belastbar ist das zukünftige operative Ergebnis, wenn Transaktionsprämien wegfallen?“. Gerade weil das ursprüngliche 24-Euro-Niveau zu einem Deal gehörte, der nicht weiterverfolgt wurde, ist es kein Floor für den wirtschaftlichen Wert des Unternehmens ohne Prämie.
Technisch wird es nun für die Aktie konkret, weil sich die operative Entwicklung bereits im Zahlenwerk zeigt, während gleichzeitig die strukturellen Belastungen sichtbar bleiben. Die dritte Quartalsberichterstattung liefert reale Dynamik: Das angepasste EBITDA aus fortgeführten Aktivitäten liegt bei rund 630 Millionen Euro, etwa 40 Prozent über dem Wert des Vorjahresquartals (knapp 450 Millionen Euro). Für das laufende Jahr wurde zudem die Guidance geschärft: Für 2026 soll das angepasste EBITDA im oberen Bereich der Spanne von 2,0 bis 2,2 Milliarden Euro landen – ein Niveau, das gegenüber 2025 (knapp unter 1,9 Milliarden Euro) spürbar wäre. Allerdings war das Quartal auch nicht „reines Wachstum“: Das Ergebnis schloss mit einem Verlust von 53 Millionen Euro, unter anderem weil ein struktureller Sonderposten von etwas über 310 Millionen Euro im Zusammenhang mit der Erweiterung des Restrukturierungsprogramms gebucht wurde. Dieser Posten entspricht in etwa der Hälfte des angepassten EBITDA im gleichen Zeitraum.
Genau diese Mischung aus operativem Momentum und restrukturierungsbedingter Belastung bestimmt die Risikowahrnehmung. Das Management verweist darauf, dass der Ergebnisanstieg vor allem auf Preisfaktoren zurückzuführen sei und erwartet, dass dieser Rückenwind abklingt. Preise können sich schneller drehen als Mengen oder dauerhaft niedrigere Kosten. Ein einzelnes starkes Quartal kann deshalb schwer genug „beweisen“, wie viel der Verbesserung nach dem Ende der Preisunterstützung wirklich bleibt. Dazu passt, dass Phase zwei der Restrukturierung noch nicht vollständig in detaillierte Maßnahmen übersetzt ist: Zwischen 2027 und 2029 sollen weltweit rund 3.200 Stellen entfallen, davon etwa 2.150 in Deutschland. Die abschließende Ausarbeitung soll bis Ende 2026 erfolgen. Für die Bewertung ist damit weniger die Ankündigung selbst relevant als der nächste Zwischenstand: Wie konkret werden Kostenhebel, Umsetzungstempo und die Belastungskurve im operativen Verlauf?
Neben dem operativen Pfad zählen für die Bewertung auch Governance- und Kapitalstrukturthemen, weil sie den finanziellen Spielraum beeinflussen. Kritisch beobachtet wird dabei die Dividendenpolitik der RAG-Stiftung; zugleich bleibt das Ziel bestehen, die Beteiligung an Evonik Schritt für Schritt von rund 43 Prozent auf 25,1 Prozent zu reduzieren. Weder Forderungen der Arbeitnehmerseite noch die reine Zielmarke sind bereits automatisch umgesetzte Entscheidungen – maßgeblich ist, ob daraus Kapitalabflüsse entstehen, die den Umbau finanziell enger takten. Managementseitig wird zwar weiterhin die Überzeugung kommuniziert, dass Evonik als unabhängiges Unternehmen eine Zukunft hat; das ist jedoch eine Aussage zur strategischen Haltung und kein belastbarer Ausblick auf die Ertragsrechnung. Für den Anlegerkreis entscheidet deshalb der „nächste harte Check“: Ein Update zur 2027-EBITDA-Schätzung, das zeigt, ob die von Jefferies genannten Belastungen bereits eingepreist sind oder ob weitere Abwärtsanpassungen wahrscheinlich bleiben. Wenn das 2027er-EBITDA stabil bleibt oder steigt, gewinnt das Stand-alone-Szenario an Glaubwürdigkeit; sinkt es erneut, verliert ein Re-Rating auf Basis niedrigerer Kurse schnell an Substanz – selbst wenn die Aktie kurzfristig wieder anzieht.
Als grober Meilenstein rückt nun die Berichterstattung zu den vollständigen Ergebnissen für 2026 in den Fokus. Am 4. März 2027 wird die Firma voraussichtlich die nächsten Leitplanken liefern: Mindestens 2,1 Milliarden Euro angepasstes EBITDA würden zwar die operative Stärke untermauern, wären aber noch kein Beleg dafür, dass der Umbau langfristig gelingt. Erst dann lässt sich besser beurteilen, ob Evonik die Abkühlung der erwarteten Tailwinds und die steigenden Kosten besser absorbiert als befürchtet. Für die Bewertung bedeutet das: Die Aktie ist nicht „billig“ oder „teuer“ allein wegen des Abstandes zur alten Offerte. Sie ist es – oder eben nicht – wegen der Entwicklung des 2027er-EBITDA und darüber, ob Restrukturierung und Preislogik in ein dauerhaft tragfähiges Ergebnisprofil überführt werden.
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.





- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Evonik nach BASF-Absage: Entscheidend ist der EBITDA-Ausblick 2027" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Evonik nach BASF-Absage: Entscheidend ist der EBITDA-Ausblick 2027" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Evonik nach BASF-Absage: Entscheidend ist der EBITDA-Ausblick 2027« bei Google Deutschland suchen, bei Bing oder Google News!