
LONDON (IT BOLTWISE) – Die EZB hält den Leitzins unverändert und lässt damit die Zinslast für Kreditnehmer vorerst bestehen. Für Familien mit Autokrediten oder 30-jährigen Hypotheken wird Kapital weiterhin gebunden statt in Bildung, Renovierungen oder Altersvorsorge fließen zu können. Die Entscheidung sorgt dafür, dass der Finanzierungsspielraum nicht wieder größer wird. Gleichzeitig verschiebt sich der Fokus auf die Frage, wie lange diese Belastung real in den Haushalten ankommt.
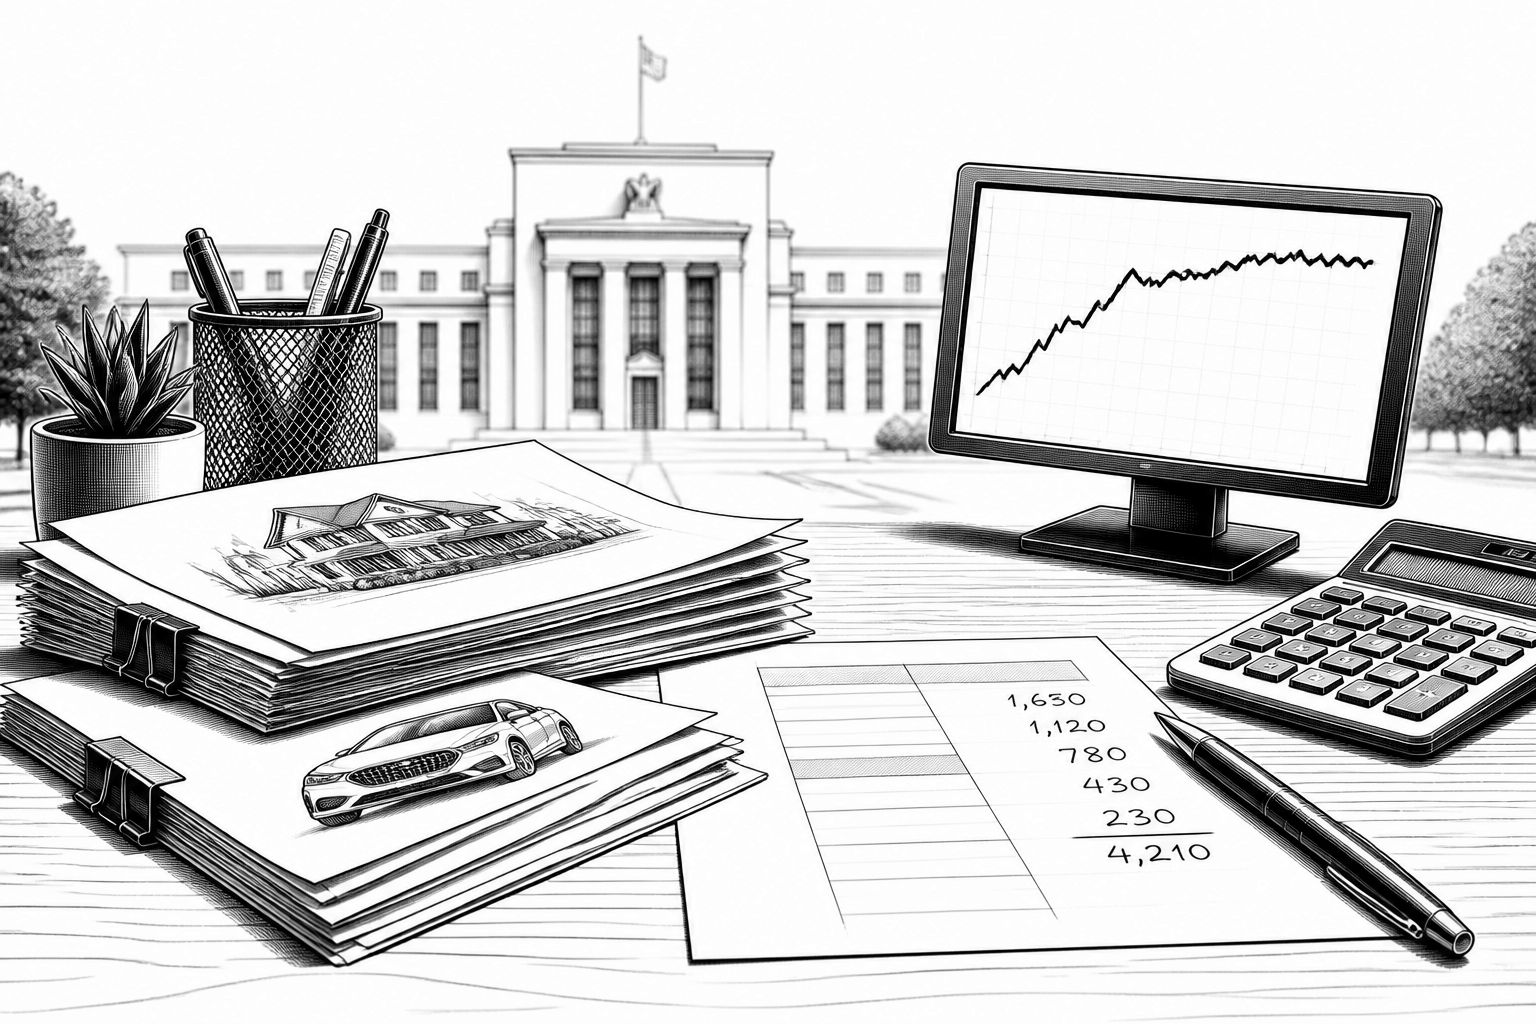
Die Botschaft der aktuellen EZB-Entscheidung wirkt auf den ersten Blick administrativ: Der Leitzins bleibt unverändert. Für viele Familien ist diese Ruhe am oberen Ende der Zinsleiter jedoch kein Stillstand, sondern eine Fortsetzung der Belastung im Alltag. Wer einen Autokredit bedient oder eine 30-jährige Hypothek zu den aktuellen Konditionen finanzieren muss, zahlt weiterhin Zinsen, die sich nicht in ein paar Monaten in niedrigere Raten „wegoptimieren“ lassen. Genau an dieser Stelle setzt der Eindruck an, den die vorliegende Betrachtung zusammenfasst: Stabilität in der Geldpolitik kann sich wie eine „Zinssperre“ anfühlen, wenn zugleich die Kosten für neue und bestehende Kreditverträge hoch bleiben.
Technisch betrachtet hängt die spürbare Wirkung der Geldpolitik an einem Kette von Mechanismen: Die EZB steuert über Leitzinsen und geldpolitische Rahmenbedingungen die kurzfristigen Geldmarktsätze. Davon wiederum leiten sich die Refinanzierungskosten von Banken ab, die bei der Preisgestaltung für Kredite und Einlagen in die Konditionen einfließen. Zwar müssen Zinssätze nicht jede Bewegung eins-zu-eins nachziehen; Margen, Wettbewerb und Risikoaufschläge spielen mit hinein. Trotzdem gilt: Solange die grundlegende Zinsumgebung hoch ist, bleibt der „Preis“ für Kapital im System teuer. Eine Entscheidung, die den Leitzins unverändert lässt, verhindert damit nicht nur eine Entlastung für neue Kredite, sondern verlängert auch den Status quo bei bestehenden Finanzierungen, bei denen Zinsbindungen und Nachverhandlungen typischerweise zeitlich begrenzt sind.
Dass dabei Familien besonders deutlich ins Visier geraten, liegt an der Zusammensetzung vieler Haushaltsbudgets. Der Unterschied zwischen „reinem Konsum“ und „langfristigem Erwerb“ ist finanziell groß: Ein Autokredit ist oft über Jahre angelegt, eine Hypothek über Jahrzehnte. Wenn Zinsaufwand einen relevanten Anteil der monatlichen Ausgaben bindet, verschiebt sich die Budgetlogik automatisch weg von Investitionen, die den Lebensstandard erhöhen oder die Zukunft absichern. Die Konsequenz ist weniger eine einzelne Monatsrechnung, sondern die Wirkung über Zeit: Bildungsausgaben, Renovierungen oder der Aufbau einer zusätzlichen Altersvorsorge konkurrieren mit dem laufenden Zinsdienst. Je höher der Zinssatz, desto stärker sinkt die Wahrscheinlichkeit, dass Haushalte mit gleichbleibendem Einkommen Rücklagen aufbauen oder größere Pläne ohne neue Verschuldung umsetzen können.
Historisch ist der Punkt nicht neu, aber die Intensität schon. In Phasen fallender Zinsen konnten sich Haushalte häufig schneller von alten Konditionen lösen oder neue Finanzierungen günstiger abschließen. Umgekehrt führt eine längere Phase hoher Zinsen dazu, dass Immobilien- und Konsumfinanzierungen für viele Haushalte zu einem „kostenintensiveren Dauerzustand“ werden. Zusätzlich wirkt die Erwartung: Wenn der Markt zwar einzelne Bewegungen antizipiert, die Notenbank aber Stabilität signalisiert, verschieben sich Entscheidungen nach hinten. Das kann sich im Ergebnis so darstellen, dass zwar niemand „bestraft“ wird, die Entlastung aber ausbleibt, obwohl viele Familien im Voraus mit einem Wendepunkt gerechnet hätten. Damit entsteht genau jener Eindruck von Bürokratischer Vorsicht, der in der Debatte oft nicht als reiner Stil, sondern als Verzögerung bei der Übertragung in die Realwirtschaft beschrieben wird.
Für Unternehmen und den Finanzsektor bringt die Entscheidung ebenfalls Konsequenzen, allerdings unter anderen Vorzeichen. Banken müssen in einem Umfeld hoher Zinsen ihre Kreditportfolios steuern: Das betrifft die Refinanzierungsplanung, das Risikomanagement sowie die Frage, wie stark sie Zinsänderungsrisiken in ihren Bilanzen absorbieren können. Für Kreditnehmer heißt das wiederum: Selbst wenn ein Zinsschritt irgendwann kommt, kann die Umsetzung zeitverzögert sein, weil Banken Konditionen an Risikoklassen, Beleihungsausläufe oder Umschuldungswahrscheinlichkeiten knüpfen. Für die Konjunktur ist außerdem wichtig, dass Kreditnachfrage und Kreditangebot sich gegenseitig beeinflussen. Zinskosten können Investitionspläne dämpfen, etwa bei Renovierungen oder Konsumausgaben, die häufig kreditfinanziert werden. In der Summe entscheidet also nicht nur der Leitzins, sondern auch, wie Banken ihn in der Praxis in Kreditvertragsmodelle übersetzen.
Daneben spielt die Preisstabilität als Zielgröße eine zentrale Rolle für die politische Bewertung. Eine Notenbank kann sich bewusst dafür entscheiden, eher einen „zu frühen“ Richtungswechsel zu vermeiden, wenn die Inflationsentwicklung uneinheitlich bleibt. Auch wenn die vorliegende Argumentation den Alltag der Kreditnehmer in den Mittelpunkt stellt, ist das Grundprinzip der Geldpolitik klar: Entscheidungen zielen darauf, mittelfristig Preisstabilität zu sichern. Das kann kurzfristig bedeuten, dass Entlastung nicht sofort einsetzt. Entscheidend wird deshalb für Familien, wie sich die Lage konkret fortentwickelt: nicht nur der Leitzins an sich, sondern die Frage, ob die Zinsen für Neuabschlüsse und Umschuldungen tatsächlich sinken, sobald sich Erwartungen und Risikoprämien verändern.
Für die Praxis lässt sich aus der aktuellen Lage vor allem ein Thema ableiten: Timing und Vertragsgestaltung. Wer kurz vor einer Umstellung steht, achtet nicht nur auf den nominalen Zinssatz, sondern auf Rahmenbedingungen wie Restlaufzeit, Zinsbindung, Sondertilgungsmöglichkeiten und die Kosten einer vorzeitigen Anpassung. Auch die Haushaltsplanung wird in solchen Phasen anspruchsvoller, weil ein höherer Zinsdienst weniger Spielraum für Investitionen im „Zwischenbereich“ lässt, etwa bei energetischen Sanierungen oder bei größeren Anschaffungen, die nicht sofort aus Rücklagen bezahlt werden können. Gleichzeitig kann Stabilität beim Zinsumfeld in einzelnen Konstellationen helfen, wenn Familien ihre Zahlungen präzise budgetieren können und keine sprunghaften Änderungen befürchten müssen. Die Herausforderung bleibt jedoch, dass die Stabilität für diejenigen, die ohnehin knapp kalkulieren, ökonomisch wie eine lange Warteschleife wirkt.
Wenn die Debatte über die „Zinssperre“ anschlussfähig an die nächsten geldpolitischen Schritte sein soll, rückt die messbare Übertragung in die Haushalte stärker in den Fokus. Interessant ist dann etwa, wie sich die Kreditzinsen für Neugeschäft und die Effektivzinsen je Laufzeit entwickeln, wie schnell Banken Konditionen anpassen und ob die Risikoprämien gegenüber Ausfallrisiken hoch bleiben. Für Kreditnehmer entscheidet letztlich, ob eine künftige Entspannung im Zinsumfeld auch wirklich in niedrigere Raten mündet – oder ob die Belastung nur formal nachlässt, während andere Kostenkomponenten weiterziehen. Bis dahin bleibt die Kernaussage bestehen: Solange die EZB den Leitzins nicht senkt, bleibt der Zinsdienst für viele Familien ein struktureller Abfluss, der ihre Zukunftsvorhaben länger bremst als nötig wäre, wenn die Entlastung zeitnah ankäme.
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.





- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "EZB-Zinssperre belastet Familien: Warum stabile Leitzinsen Kredite weiter verteuern" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "EZB-Zinssperre belastet Familien: Warum stabile Leitzinsen Kredite weiter verteuern" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »EZB-Zinssperre belastet Familien: Warum stabile Leitzinsen Kredite weiter verteuern« bei Google Deutschland suchen, bei Bing oder Google News!