
LONDON (IT BOLTWISE) – Der Investment-Grade-Markt erlebt eine Emissionswelle, die nach Einschätzung einer Goldman-Strategin vor allem Geschwindigkeit statt robuste Bonitätsprofile belohnt. Neue Deals finanzieren laut der Analyse stark auch KI-Infrastruktur und driften dabei auf dem Qualitätsspektrum nach unten. Gleichzeitig würden Investoren mit Renditejagd und Index-Zugang marginale Kreditnehmer stützen, bevor eine spätere Neubewertung einsetzt. Offen bleibt, wie schnell sich die Kredit-Erosion über schwächere Emissionen konkret in Verlusten niederschlägt.
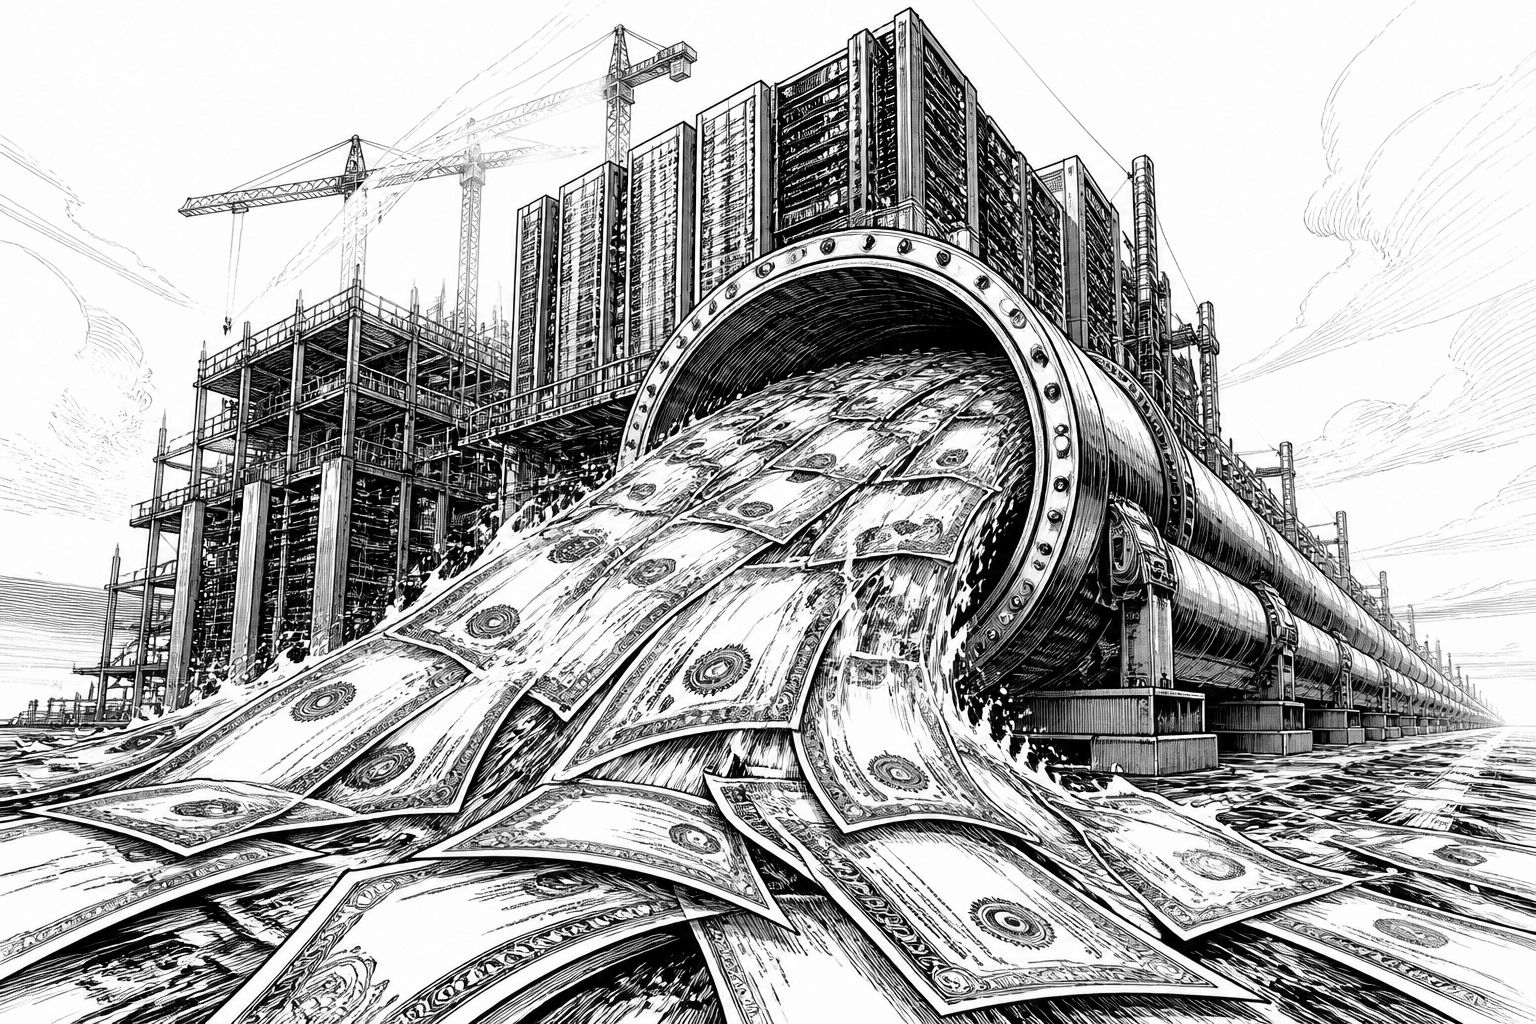
Die aktuelle Dynamik im Investment-Grade-Markt wirkt auf den ersten Blick wie ein Gesundungsbeleg: Rekordvolumina bei Unternehmensanleihen, steigende Platzierungen und häufig enger werdende Spreads. Genau diese Kombination ist laut einer Strategen-Einschätzung jedoch trügerisch, weil die Emissionsflut die eigentliche Entwicklung in der Kreditqualität überdeckt. Wenn Firmen in großen Beträgen Kapital aufnehmen, um Investitionsprogramme zu finanzieren, verschiebt sich nicht nur die Verteilung der Laufzeiten und Kupons, sondern auch die Zusammensetzung des Kreditmix. Entscheidend ist, dass der Markt zwar Wachstum einpreist, aber nicht zwangsläufig die schleichende zusätzliche Hebelwirkung auf den Bilanzen vollständig reflektiert.
Im Zentrum steht dabei die Beobachtung, dass klassische “Festungs-Bilanzen” nicht mehr automatisch den Takt vorgeben. Stattdessen nutzen Unternehmen die offene Tür zum Kapitalmarkt, um substanzielle Summen für Projekte aufzubringen, bei denen KI-Infrastruktur eine prominente Rolle spielt. Dort entsteht häufig ein spezifischer Finanzierungsmix: Größere Capex-Programme, zusätzliche Betriebskosten in der Anlaufphase und teils parallele Finanzierungsrunden für Hardware, Rechenzentrumsbetrieb und Systemintegration. In einer solchen Phase kann sich die Kreditqualität trotz “Investment-Grade”-Etikett schleichend verschlechtern, etwa durch höheres Leverage-Profil, eine zähere Cash-Generierung oder eine Verschiebung von Zahlungszeitpunkten. Der Effekt zeigt sich dann nicht sofort im Emissionsrating, sondern erst mit Verzögerung in der tatsächlichen Risikoübertragung.
Dass diese Risikoverschiebung nicht nur theoretisch ist, wird in der Marktperspektive vor allem mit der Preisbildung begründet: Der Markt belohnt offenbar das Tempo der Platzierungen und die scheinbar robuste Nachfrage, statt die langfristige Tragfähigkeit der neu hinzugekommenen Schuldner im Detail zu prüfen. Wenn Unternehmen während eines engeren Marktumfelds emittieren, erscheinen die Finanzierungsbedingungen zunächst günstig, weil die Nachfrage nach Rendite ungebremst bleibt. Gleichzeitig führt genau diese “Spätzyklus”-Mechanik dazu, dass Headline-Emissionszahlen stabil bis glänzend aussehen, obwohl sich unter der Oberfläche die Zusammensetzung der Kredite nach unten verschiebt. Ein wichtiger Punkt dabei ist die Erwartungshaltung rund um künftige Zinsen: Emittenten könnten Kapital sichern, bevor Covenants oder Kreditkonditionen strenger werden, selbst wenn die Finanzierung dadurch zwar kurzfristig glatt läuft, aber mittelfristig mehr Risiko in den Bilanzen aufstaut.
Aus Anlegersicht wird die Mechanik besonders sichtbar, wenn Portfolio-Logik und Indexeffekte stärker wirken als die Einzelfallprüfung. Wer auf Index-Aufnahmen setzt oder Spread-Pickups hinterherjagt, trägt faktisch dazu bei, dass auch jene Emittenten profitieren, deren Risiko im Vergleich zu “klassischen” Qualitätsankern höher ist. Genau darin liegt der Subventionseffekt: Marginale Kreditnehmer erhalten günstige Zugangsmöglichkeiten, weil die Gesamtnachfrage die Preisanker verschiebt. Technisch betrachtet funktioniert das über die Nachfragekurven und die Mindestliquidität im Sekundärmarkt: Solange Investoren bereit sind, neu emittierte Tranchen in großen Volumina aufzunehmen, bleibt der Marktpreis stabiler, als es die tatsächliche Verschlechterung der Fundamentaldaten erwarten ließe.
Spannend wird es dann in dem Moment, in dem sich das Umfeld normalisiert und der Emissions-Schwung abklingt. Die schwächeren Kredite, die in den heutigen Deals eher am Rand emittiert wurden, sind bei einer späteren Neubewertung häufig die ersten, die wieder stärker in den Fokus rücken. Das bedeutet nicht zwangsläufig, dass einzelne Emittenten unmittelbar ausfallen, aber es verschiebt die Risikowahrnehmung: Ratings können revidiert werden, Spreads weiten sich überproportional aus und die Handelbarkeit neuer Emissionen kann leiden, sobald die ursprüngliche Erzählung (“Kapital für Wachstum”) nicht mehr trägt. Für Allokatoren ist die Kernbotschaft daher weniger ein “Volume-Problem” als ein Signalproblem: Emissionsmenge ist kein verlässlicher Qualitätsindikator, weil sie auch durch Kapitalmarktregime, Nachfragezyklen und Emissionsfenster getrieben wird.
Historisch lässt sich dieses Muster in mehreren Kreditzyklen wiedererkennen, nur mit wechselnden Treibern. In früheren Phasen waren es etwa Umstrukturierungen, M&A-Wellen oder Wachstumsfinanzierungen in zyklischen Branchen; heute ist es besonders häufig der Investitionsschub rund um KI-nahe Infrastruktur. Die technische Komponente ist dabei wichtig: Projekte, die in der Aufbauphase hohe Vorleistungen erfordern, können kurzfristig die Bilanzkennzahlen belasten, während der Nutzen über Jahre sichtbar wird. Wenn der Kapitalmarkt diese zeitliche Verzögerung nicht ausreichend preist, entsteht ein strukturelles Ungleichgewicht zwischen dem, was im Spread steckt, und dem, was in den Bilanzen real passiert. Für Portfoliomanager heißt das, dass sie weniger fragen sollten, ob ein Titel im Investment Grade liegt, sondern wie stark sich die Kreditkennzahlen unter Stress entwickeln würden.
Für Unternehmen und Finanzvorstände folgt daraus ebenfalls eine praktische Konsequenz. Wer am Rand emittiert, spielt mit der Möglichkeit, dass spätere Neubewertungen nicht nur “Papierverluste” erzeugen, sondern auch den Finanzierungsspielraum für die nächsten Runden einschränken. Das kann den Effekt verstärken, dass Covenants und Kreditkonditionen im Abschwung tatsächlich strenger werden. Für Investoren wiederum verschiebt sich der Fokus von reinen Index-Strategien hin zu einer differenzierteren Analyse der Kapitalstruktur: Wie entwickeln sich Cashflows im Verhältnis zur Verschuldung? Welche Kostenblöcke sind vorlaufend? Und wie robust ist die Liquidität, wenn das Emissionsfenster wieder schließt? Genau diese Fragen bestimmen dann, welche Teile des heute aufgebauten Investment-Grade-Marktes in der nächsten Abschwungphase die Verlusterfahrung prägen.
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.





- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Goldman-Strategin erwartet Emissionsflut: IG-Kredite rutschen in Richtung schlechterer Qualität" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Goldman-Strategin erwartet Emissionsflut: IG-Kredite rutschen in Richtung schlechterer Qualität" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Goldman-Strategin erwartet Emissionsflut: IG-Kredite rutschen in Richtung schlechterer Qualität« bei Google Deutschland suchen, bei Bing oder Google News!