
LONDON (IT BOLTWISE) – Die britische Regierung will Banken stärker besteuern, um Haushaltslücken zu schließen und gleichzeitig Lebenshaltungskosten zu subventionieren. Der Ansatz setzt auf Umverteilung statt auf Einsparungen oder Deregulierung. Die Debatte dreht sich darum, wer die Last im Finanzsystem am Ende trägt: Aktionäre und Kunden oder der öffentliche Sektor. Kritiker sehen Inflations- und Stagnationstreiber dabei nicht adressiert.
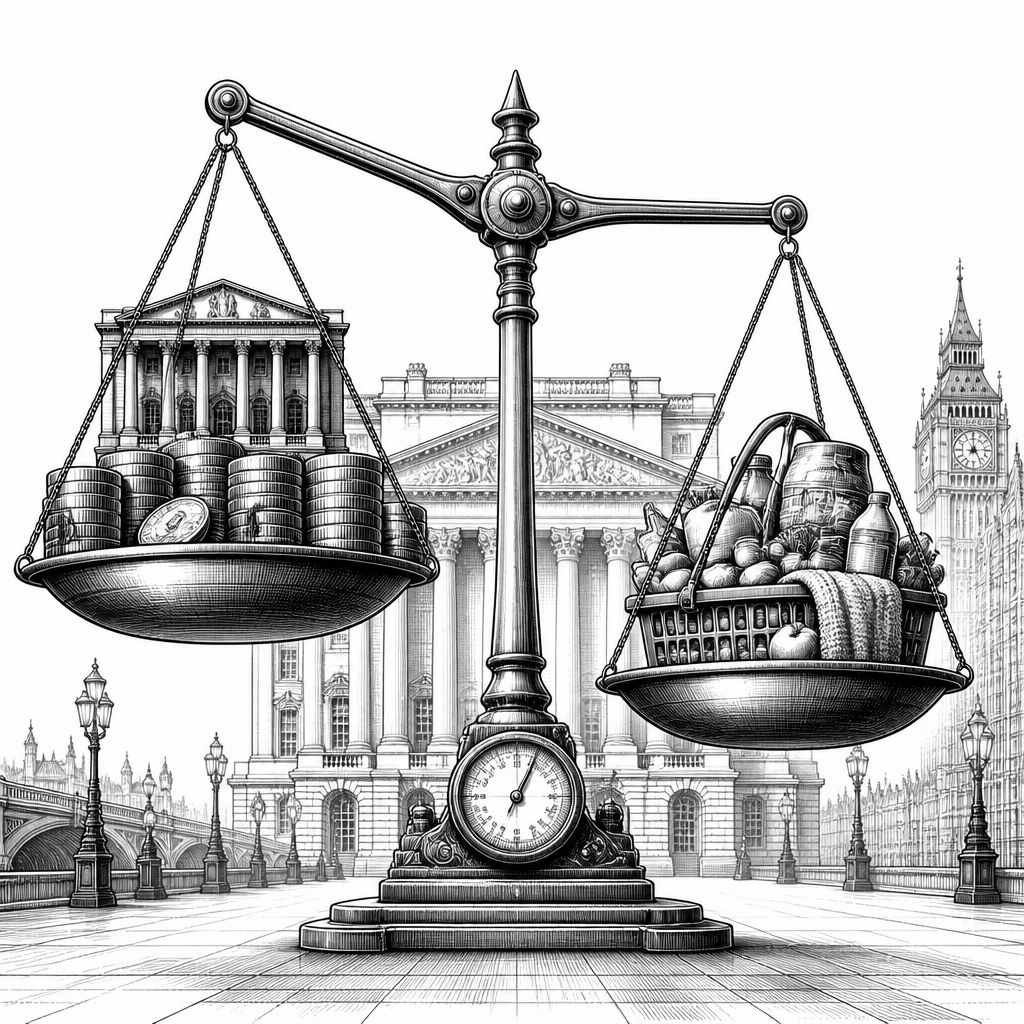
In der britischen Haushaltsdebatte rückt ein Vorschlag in den Mittelpunkt, der auf den ersten Blick nach klassischer Einnahmepolitik aussieht: Banken sollen stärker besteuert werden, um ein Haushaltsloch zu stopfen und die Lebenshaltungskosten für Privathaushalte zu entlasten. Der politische Mechanismus ist dabei klar beschrieben – Steuermehreinnahmen sollen in Subventionen fließen, die kurzfristig Konsumspielräume erhöhen. Gerade diese Kopplung von fiskalischer Sanierung und spürbarer Entlastung im Alltag macht den Plan zu einem belastbaren Wahl- und Kommunikationsinstrument, selbst wenn die langfristige Wirkung auf Wachstum und Preisniveau weniger direkt aus der Steuervorlage ableitbar ist.
Aus wirtschaftspolitischer Sicht lässt sich der Entwurf als Versuch lesen, die Last der Staatsfinanzierung stärker auf den Finanzsektor zu verlagern. In der Argumentation wird Bankensteuererhöhung als „geringster Widerstands“-Weg gegenüber Ausgabenkürzungen oder strukturellen Reformen dargestellt. Dahinter steht die politische Logik, dass Umverteilung leichter zu verkaufen ist als schmerzhafte Sparprogramme: Wenn staatliche Mittel aus einer als „leistungsfähig“ wahrgenommenen Branche kommen, sinkt der Druck, öffentliche Leistungen unmittelbar zu reduzieren. Gleichzeitig ist die zentrale Frage, wie genau diese Lastverteilung im Marktmechanismus ankommt – denn eine Steuer im Bankensektor kann je nach Ausgestaltung über Preise, Gebühren und Konditionen auch in Richtung Kunden und Unternehmenskredite weitergegeben werden.
Technisch betrachtet hängt die Wirkung einer Bankensteuer eng davon ab, welche Bemessungsgrundlage genutzt wird und wie das Steuersignal in die Geschäftsmodelle der Institute übersetzt wird. Wird vor allem die Bilanzgröße oder ein Gewinnbestandteil besteuert, entstehen Anreize, Risiko- und Ertragsprofile anzupassen. Für Haushalte und Unternehmen kann das bedeuten, dass sich Kreditvergabe, Margen und Vertragskonditionen verändern – oft nicht sofort, aber über Zyklen von Refinanzierung, Kapitalallokation und Wettbewerb. Die Quelle betont zwar die Idee, dass die Belastung eher bei Aktionären und Kunden landet als beim „aufgeblähten öffentlichen Sektor“, doch gerade diese Annahme ist in der Praxis nur so gut wie die Annahmen über Kapitalmarktweitergabe, Wettbewerb und Nachfrageresilienz im Kreditgeschäft.
Historisch ist das Motiv „Einnahmen aus dem Finanzsektor“ in vielen Ländern wiederkehrend – besonders dann, wenn Regierungen nach Krisenereignissen gleichzeitig Stabilität im System und Haushaltskonsolidierung erreichen müssen. Gerade in Europa wurde in den vergangenen Jahren immer wieder diskutiert, wie sich Banken an der Finanzierung öffentlicher Lasten beteiligen sollten, ohne dass zugleich die Kreditversorgung der Realwirtschaft abkühlt. Der jetzige Vorschlag setzt dieses Muster fort, erweitert es aber um eine konkrete Zielverwendung: nicht nur allgemeine Haushaltslöcher, sondern gezielte Entlastung bei Lebenshaltungskosten. Damit verschiebt sich die Debatte von der reinen Fiskalrechnung hin zur Verteilungswirkung – wer profitiert kurzfristig, wer trägt langfristig die Anpassungskosten.
Ein entscheidender Kritikpunkt, der in der Argumentation mitschwingt, betrifft die fehlende direkte Bearbeitung der „zugrunde liegenden Treiber“ von Inflation und Stagnation. Wenn politische Maßnahmen vor allem die Verteilung von Einkommen und Ausgaben zwischen Sektoren verändern, aber die makroökonomische Ursache – etwa Angebotsengpässe, schwache Produktivdynamik oder Preisbildungsmechanismen – nur indirekt beeinflusst wird, kann die Subventionswirkung zwar kurzfristig dämpfen, aber die eigentliche Preis- und Wachstumslage bleibt bestehen. Genau hier entsteht Reibung zwischen kurzfristiger Entlastung und mittelfristiger Stabilisierung: Subventionen können den Konsum stützen, zugleich aber fiskalische Spielräume später begrenzen, wenn Einnahmen nicht nachhaltig fließen oder wenn wirtschaftliche Effekte zurückschlagen.
Für Unternehmen und Finanzentscheider ist der Vorschlag dennoch nicht nur eine politische Schlagzeile, sondern ein Signal in Richtung Kostenstruktur und Risiko- und Kapitalsteuerung. Banken müssten je nach Gesetzesdetails ihre Steuerplanung, Transferpreise und Kapitalallokation anpassen; außerdem rückt die Kommunikation gegenüber Kunden in den Fokus, weil sich jede Weitergabe über Konditionen politisch und wettbewerblich bemerkbar machen kann. Selbst außerhalb des Bankensektors könnte die Maßnahme mittelbar wirken, etwa über Kreditkosten oder über die Frage, ob sich die Finanzierung realwirtschaftlicher Investitionen spürbar verteuert. Für das politische Management bleibt schließlich die Balance: Lebenshaltungskosten entlasten, ohne zugleich die Preisbildung und die Wachstumsdynamik unbeabsichtigt zu verstärken oder die Bankkreditkanäle zu schwächen.
Unterm Strich setzt Großbritannien mit dem Bankensteuer-Vorschlag auf einen Verteilungshebel, der kurzfristige Entlastung verspricht und die öffentliche Debatte um Haushaltsdisziplin neu ordnen soll. Ob der Weg mehr ist als eine Umverteilungsstory, entscheidet sich daran, wie die Steuer konkret ausgestaltet wird und wie stark Banken die Kosten realwirtschaftlich weiterreichen. Je deutlicher die Regelung im Markt zu Anpassungsdruck führt, desto stärker wird die politische Frage nach der tatsächlichen Lastverteilung – zwischen Finanzsektor, Kundinnen und Kunden sowie dem Staat. Für die nächsten Schritte wird daher entscheidend sein, ob aus der Ankündigung eine klare, marktfähige Gesetzestechnik wird, die sowohl fiskalische Wirkung als auch Kreditverfügbarkeit im Blick behält.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Großbritannien plant höhere Bankensteuer zur Finanzierung von Lebenshaltungssubventionen" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Großbritannien plant höhere Bankensteuer zur Finanzierung von Lebenshaltungssubventionen" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Großbritannien plant höhere Bankensteuer zur Finanzierung von Lebenshaltungssubventionen« bei Google Deutschland suchen, bei Bing oder Google News!