


UTAH / LONDON (IT BOLTWISE) – Die Hypothekenzinsen in den USA laufen weiter davon: Für ein 30-jähriges Festzinsdarlehen liegt der wöchentliche Durchschnitt laut Freddie Mac bei 7,03%. Der Wert liegt damit erstmals seit Januar 2025 wieder über der 7%-Marke. Parallel klettern auch die Renditen für US-Staatsanleihen, was den Druck auf die Finanzierungskosten erhöht. In Utah zeigt sich der Effekt besonders deutlich, weil die monatliche Belastung für viele Haushalte kaum noch tragbar ist.
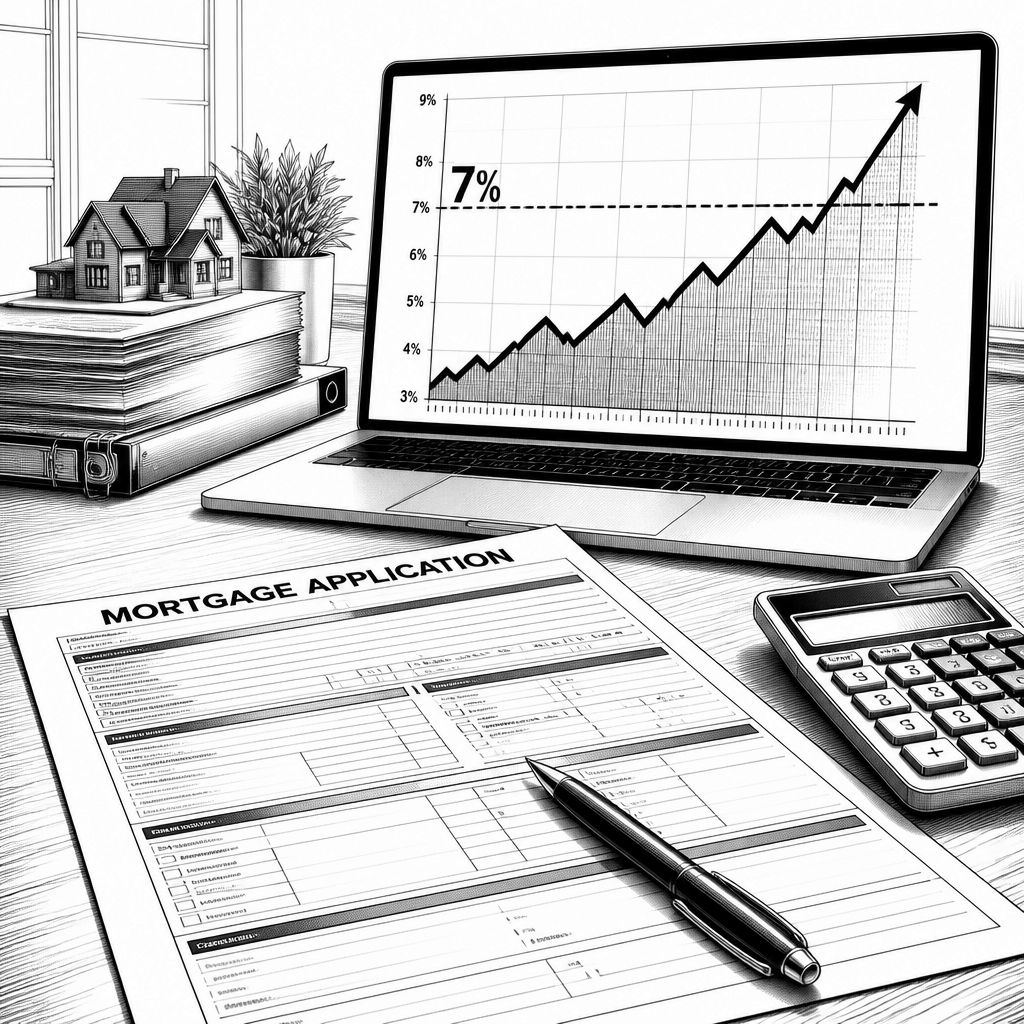
Wer in den USA gerade einen Hauskauf plant, sieht sich zunehmend mit einem Zinsniveau konfrontiert, das sich psychologisch wie finanziell auswirkt. Der wöchentliche Durchschnitt für einen 30-jährigen Festzins-Mortgage lag laut Freddie Mac nach einer fünften Woche in Folge bei 7,03%. Damit überschreitet der Wert zum ersten Mal seit Januar 2025 die 7%-Grenze. Zwar hatten Tageswerte in der gleichen Größenordnung bereits Anfang des Monats erreicht, entscheidend für Käufer ist jedoch die Stabilität des Niveaus über mehrere Auswertungszeiträume hinweg.
Technisch betrachtet hängt die Höhe solcher Festzinsen stark mit den Renditen von US-Staatsanleihen zusammen, vor allem mit Laufzeiten, die in die Preissetzung der Hypothekenverbriefung einfließen. Berichte über weiter steigende Ölpreise spielten dabei zuletzt eine Rolle: In der Quelle wurde von Kursgewinnen bis in den Bereich von 108 US-Dollar je Barrel gesprochen, was die Renditen der zehnjährigen US-Treasuries antreiben ließ. Für diese Benchmark wurde in der Meldung ein Anstieg bis auf 5,18% im frühen Handel genannt, ein Niveau, das laut Textangabe seit nahezu 20 Jahren nicht mehr erreicht worden sei. Wenn die Finanzierungskosten am Kapitalmarkt steigen, schlagen diese Erwartungen in den Zinsangeboten für Hypotheken typischerweise zeitversetzt durch.
Auch die Schwankung zwischen unterschiedlichen Datenquellen zeigt, wie fein die Zinslandschaft derzeit ist. In der Meldung wird für denselben Hypothekentyp ein Tagesindex von 7,37% genannt, der am Donnerstag um 0,11% gegenüber dem Vortag zugelegt habe. Der gleiche Abschnitt ordnet ein, dass ein vergleichbar hoher Stand zuletzt vor gut zweieinhalb Jahren berichtet worden sei. Solche Unterschiede entstehen in der Praxis unter anderem durch Sampling, Zeitstempel und methodische Ableitungen: Tagesindizes reagieren häufig schneller auf Kapitalmarktbewegungen als Wochenmittel, die glatter statistisch gemittelt werden.
Für den Markt in Utah wird der Effekt dadurch besonders greifbar, dass Wohnkosten dort ohnehin überdurchschnittlich hoch sind. Laut einem Bericht des University of Utahs Kem C. Gardner Policy Institute liegt die geschätzte durchschnittliche monatliche Hypothekenrate für ein Haus bei 3.669 US-Dollar, bei einer Kaufpreisannahme im Artikelkontext. Die Quelle stellt dem gegenüber, dass rund 91% der Mieter in Utah diese Rate nicht bezahlen können. Das bedeutet: Der Zinsanstieg ist nicht nur ein individuelles Problem einzelner Käufer, sondern verschiebt die Marktreichweite insgesamt. Selbst Haushalte, die theoretisch Kaufkraft haben, müssen wegen der geänderten Zahlungsströme entweder mehr Eigenkapital einsetzen, längere Kreditlaufzeiten akzeptieren oder Käufe aufschieben.
Historisch war das Jahr 2025 zunächst von einem kurzen Abwärtstrend geprägt: Die Quelle beschreibt, dass Hypothekenzinsen zu Jahresbeginn zeitweise unter 6% gefallen seien, erstmals seit 2022. Danach jedoch kam es zu einer erneuten Wende, die im Text mit wachsender wirtschaftlicher Unsicherheit in Verbindung gebracht wird, unter anderem im Kontext geopolitischer Spannungen. Genau in solchen Phasen wirken sich Erwartungen an Inflation, Risikoaufschläge und kurzfristige Geldpolitik besonders schnell auf Anleihen aus – und damit auf die Zinskurven, die Hypothekenanbieter zur Preisbildung heranziehen.
Rechnerisch zeigt sich die Belastung auch in konkreten Zahlen für neu abgeschlossene Kredite: Zwischen Ende Februar und dem aktuellen Stand nennt der Text einen Effekt von rund 276 US-Dollar mehr monatlicher Rate für ein Darlehen über 400.000 US-Dollar, basierend auf dem jeweils aktuellen wöchentlichen Durchschnitt. Über die gesamte Laufzeit summiert sich das laut Meldung zu einer Mehrbelastung von über 99.000 US-Dollar – eine Größenordnung, die Käufer häufig erst dann vollständig einordnen, wenn die Zinsrate im Vertrag fixiert ist. Gleichzeitig betont die Quelle mit Blick auf die Erwartungshaltung, dass der Ausgang eher in Richtung weiterer Erhöhungen als in Richtung schneller Entspannung tendieren könne.
Für die Angebotsseite entstehen dadurch neue Verhandlungsmechanismen. In der Quelle ist von sinkenden Preisen und von Verkäuferkonditionen die Rede, darunter verstärkt auftretende „Mortgage Rate Buy-downs“, also Zinszuschüsse, die Verkäufer oder deren Finanzierungspartner in einzelnen Transaktionen anbieten, um die effektive Monatsrate abzufedern. Auch der Hinweis, dass Preise im August bei mehr als einem von fünf verkauften Häusern reduziert worden seien, passt zu diesem Bild: Wenn der Zinssprung die Nachfrage drückt, müssen Verkäufer entweder den Preis senken oder die Zinslast verkleinern. In Utah wird das laut Artikel sogar als Teil eines insgesamt zähen Marktes beschrieben, in dem einzelne Akteure mit Blick auf 8% bei 30-jährigen Festzinsen bereits eine „schwer planbare“ Schwelle im Kopf haben.
Für Unternehmen und Entscheidungsträger im Immobilien- und Finanzumfeld folgt daraus vor allem eins: Zinsrisiko ist derzeit nicht nur ein Thema für Banken, sondern wirkt auf die gesamte Wertschöpfungskette, von Kreditprüfung und Underwriting bis zu Marketing und Bestandsverwaltung. Makler, Bauträger und Kreditvermittler müssen Angebote stärker über die monatliche Rate und weniger über reine Kaufpreise übersetzen, weil die Zinskomponente den Ausschlag gibt. Gleichzeitig steigt die Bedeutung flexibler Finanzierungsmodelle, etwa durch Zinszuschüsse oder alternative Kreditstrukturen, um Käufer in einem Markt zu halten, der durch höhere Kapitalmarktrenditen spürbar enger wird.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Hypothekenzinsen steigen weiter: 7,03% für 30 Jahre und neue Belastung" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Hypothekenzinsen steigen weiter: 7,03% für 30 Jahre und neue Belastung" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Hypothekenzinsen steigen weiter: 7,03% für 30 Jahre und neue Belastung« bei Google Deutschland suchen, bei Bing oder Google News!