


LONDON (IT BOLTWISE) – Die 30-jährigen Hypothekenzinsen steigen auf 7,28% und erreichen damit den höchsten Stand seit fast drei Jahren. Gleichzeitig ziehen Käufer die Konsequenzen aus höheren Finanzierungskosten und verschieben Entscheidungen. Im Fokus steht das Zusammenspiel aus Fed-Politik, steigenden Renditen am 10-jährigen US-Staatsanleihenmarkt und sogenannten Mortgage Spreads, die den Sprung auf deutlichere Niveaus bremsen. Für Immobilienmarkt und Kaufkraft stellt sich damit die Frage, wie lange sich die Lage ohne spürbare Preiskorrekturen stabilisiert.
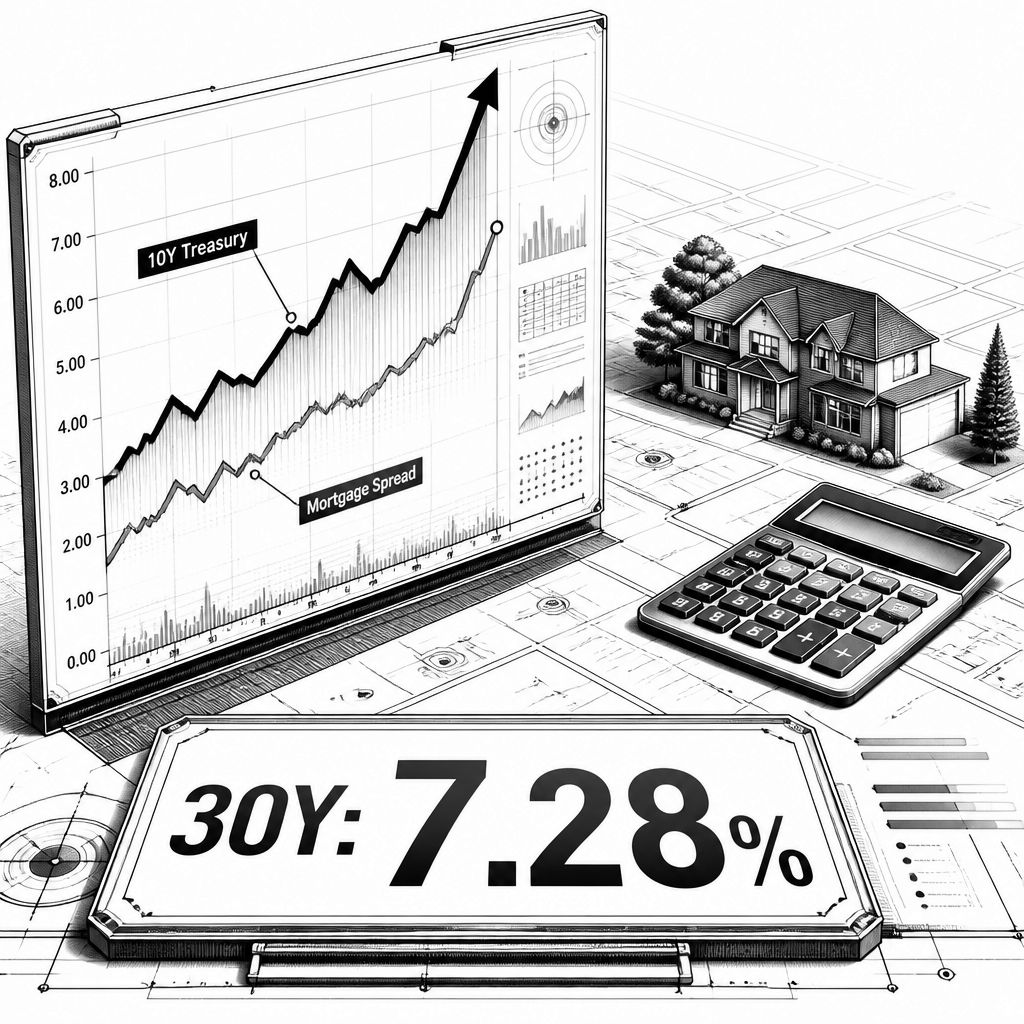
Der Markt sendet derzeit ein klares Signal: Wenn die 30-jährigen Hypothekenzinsen bei 7,28% landen, wirkt das nicht nur auf den Abschluss neuer Kredite, sondern auch auf die tägliche Planung von Haushalten. Für viele Käufer bedeutet das, dass die monatliche Rate auch bei gleichbleibenden Immobilienpreisen spürbar steigt und damit die maximale Tragbarkeit sinkt. Laut den im Beitrag genannten Einschätzungen reagieren Käufer bereits vorsichtiger, weil sich die Erwartung verfestigt, dass günstige Konditionen kurzfristig nicht zurückkommen. Damit rückt eine zweite Frage in den Mittelpunkt: Wie stark und wie schnell können Zinsen überhaupt weiter steigen, wenn einzelne Preisanker im Hypothekenmarkt noch „dämpfen“?
Technisch lässt sich diese Dämpfung besonders gut über den Blick auf die 10-jährige Treasury-Rendite und die Fed-Position erklären. Der Beitrag stellt den Zusammenhang so dar, dass die Renditen weiter zulegen, seit Gespräche mit dem Iran ohne Fortschritt endeten und die Stimmung im Zinsmarkt entsprechend umschlug. Zusätzlich spielt die Federal Reserve in dieser Erzählung eine hawkishere Rolle: Solange die Notenbank mit einer restriktiveren Ausrichtung rechnet oder sie zumindest signalisiert, bleibt die Grundrichtung auf der Zinskurve eher nach oben gerichtet. Der entscheidende Punkt ist: Hypothekenzinsen reagieren nicht identisch auf die Renditeentwicklung der Staatsanleihen, weil zwischen beiden Märkten ein Spread liegt, der aus Friktionen, Risikoaufschlägen und der Struktur der Finanzierung von Kreditportfolios entsteht.
Genau dort setzt die Erklärung an, warum 30-jährige Konditionen laut den genannten Argumenten nicht „einfach“ über 8% springen. Die Mortgage Spreads werden als Grund genannt, dass das Niveau zwischenzeitlich gebremst wird – selbst wenn die Renditen am 10-Jahres-Segment weiter nach oben zeigen. Diese Logik ist im Kern nachvollziehbar: Der Hypothekenmarkt ist nicht nur ein direkter Abklatsch der Staatsanleiherenditen, sondern enthält eine zusätzliche Schicht aus Erwartungen über Ausfallrisiken, Vorfälligkeitsentscheidungen und Absicherungskosten. Wenn diese Spread-Komponenten noch nicht „mitziehen“, kann sich der sichtbare Effekt auf den Endkunden verzögern. Für den Alltag heißt das: Unternehmen und Berater im Immobilienumfeld sehen in den kommenden Wochen weniger das starre Bild „höher = sofort noch deutlich höher“, sondern eher eine Phase, in der sich die Konditionen in einem Korridor bewegen können, solange die Spread-Dynamik stabil bleibt.
Für Hauspreise und Kaufverhalten kommt es anschließend darauf an, ob es zu einer echten Entspannung kommt – etwa in Form bedeutender Preisnachlässe. Der Beitrag deutet an, dass dafür ein konkreter Auslöser nötig wäre, weil höhere Finanzierungskosten nicht automatisch sofort zu spürbaren Preisreduktionen führen. In vielen Märkten passt sich das Angebot zunächst an: Verkäufer halten an ihren Preisvorstellungen fest, bis klar wird, dass Nachfrage wirklich dauerhaft nachgibt. Auf der Nachfrageseite entsteht parallel ein „Wait-and-see“-Verhalten, das Besichtigungen und Vertragsabschlüsse ausdünnt, ohne dass sofort ein Preissturz erfolgt. Gleichzeitig bleiben Faktoren wie Baukosten und Margenstrukturen im Hintergrund relevant: Wenn Homebuilder ihre Profitspannen unter Druck sehen, reagieren sie häufig nicht nur mit Preisaktionen, sondern auch mit Anpassungen bei Projekten, Zeitplänen und Finanzierungsstrategien.
Bemerkenswert ist außerdem der Vergleich, den der Beitrag zwischen Immobilien und Bitcoin als Anlage- bzw. Wertspeicher-Mechanismen zieht. Die Leitfrage lautet nicht nur, welches Asset „besser performt“, sondern wer welchen „monetären Premium“-Charakter bietet. Immobilien stehen dabei für reale Nutzungswerte, aber auch für hohe Bindung an Finanzierungskosten; Bitcoin wird als potenzieller Alternativkandidat diskutiert, bei dem sich Wertwahrnehmung stärker aus dem Wechselspiel von Angebot, Nachfrage und Erwartung über Geldwertperspektiven speist. Besonders praktisch wird der Vergleich, wenn man das Thema „Borrowing“ in den Raum stellt: In der Argumentation geht es darum, ob man gegen Bitcoin Kredite aufnehmen könnte, um etwa eine Anzahlung für eine Immobilie zu finanzieren. Das würde den traditionellen Engpass – Liquidität für Down Payments – teilweise verschieben, ohne die grundlegende Bedeutung von Zinsen komplett aus dem Spiel zu nehmen.
Damit kommt man zu einem Punkt, der für Privathaushalte und Finanzdienstleister gleichermaßen relevant ist: Die Struktur der Finanzierung entscheidet über die „gefühlte“ Belastung. Hypothekenkonditionen wie 7,28% wirken unmittelbar, aber kurzfristige Hebel können in Einzelfällen den Marktdruck abfedern, etwa über zeitlich begrenzte Zinsverbilligungen oder über Konzepte, die die Kostenbasis anders verteilen. Der Beitrag nennt außerdem ein Modell, das Grant Cardone im Kontext von Bitcoin und Immobilien populär gemacht hat; unabhängig davon, wie man das Konzept bewertet, zeigt es, dass immer mehr Strategien versuchen, Finanzierungsregeln auszunutzen, statt sie nur zu „ertragen“. Entscheidend wird dabei, wie Risiken gehandhabt werden: Kursvolatilität auf der einen Seite und Beleihungs- bzw. Rückzahlungslogik auf der anderen.
Für die nahe Zukunft bleibt die zentrale Klammer ein Szenario-Ansatz: Wie schnell könnten 30-jährige Hypothekenzinsen sinken oder zumindest stabil bleiben, und wie stark könnten sich Home Prices daran anpassen? Der Beitrag verweist auf einen Ausblick bis 2027, allerdings ohne im bereitgestellten Text konkrete neue Zinssätze oder harte Preisziele zu nennen. Für Entscheider heißt das: Man sollte in der Planung nicht nur von einem einzigen „Wunschszenario“ ausgehen, sondern die Sensitivität gegenüber Zins- und Spread-Entwicklungen berücksichtigen. Wenn die 10-jährige Treasury-Rendite weiter steigt und die Fed weiterhin hawkish bleibt, verschiebt sich das Risiko nach oben; wenn dagegen Spreads sich verengen und der Markt Finanzierungskosten neu bewertet, kann sich der Korridor für Hypothekenzinsen länger halten. Genau in dieser Unsicherheit liegt für beide Seiten – Immobilienkäufer und Anbieter – der nächste konkrete Handlungsbedarf: Konditionen aktiv beobachten, Finanzierungsstruktur früh absichern und Annahmen über Preisreaktionen nicht zu optimistisch wählen.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Immobilien- und Zinsausblick: Warum 30-jährige Kredite unter 8% bleiben" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Immobilien- und Zinsausblick: Warum 30-jährige Kredite unter 8% bleiben" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Immobilien- und Zinsausblick: Warum 30-jährige Kredite unter 8% bleiben« bei Google Deutschland suchen, bei Bing oder Google News!