


MANHATTAN / LONDON (IT BOLTWISE) – JPMorgan prüft einen 3,8-Milliarden-Dollar-Kredit für ein Luxus-Wohnhochhaus in Manhattan. Der Deal würde laut dem Vorhaben zu den größten Baukrediten New Yorks für einzelne Gebäude zählen. Im Kern geht es darum, ob das Projekt ohne zusätzliche Subventionen oder Auflagen die Hürde der Schuldendienstabdeckung rechnerisch schafft. Für den Immobilienmarkt zeigt sich damit einmal mehr, wie stark Kapitalallokation von Geschwindigkeit und regulatorischen Rahmenbedingungen abhängt.
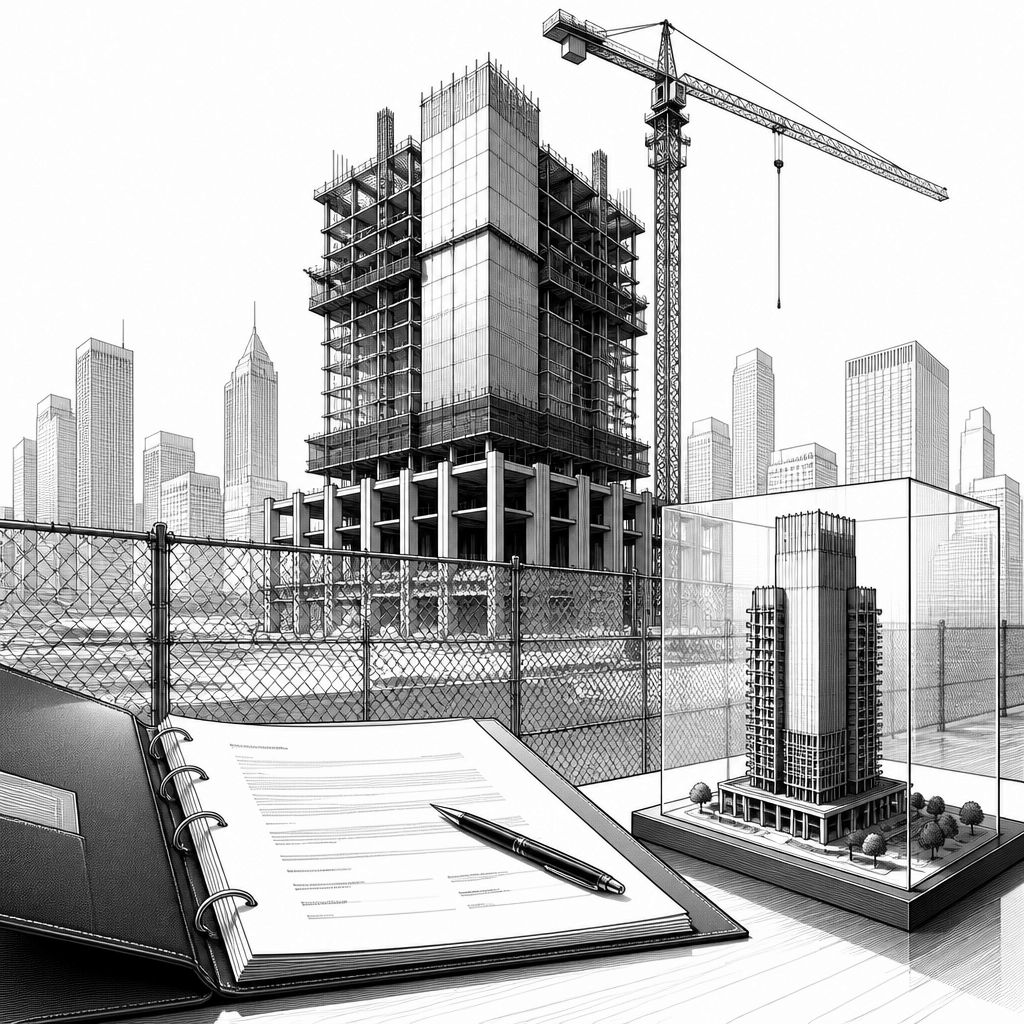
JPMorgan erwägt offenbar einen 3,8-Milliarden-Dollar-Kredit für ein Luxus-Wohnhochhaus in Manhattan. Die Dimension ist nicht nur eine Zahl auf dem Papier: Ein solches Bau-Exposure zählt – wenn es zustande kommt – zu den größten Einzelgebäuden, die New York in der Form bislang finanziell gestützt hat. Für Anleger und Finanzierungspartner ist das Signal vor allem deshalb relevant, weil es um das klassische Zusammenspiel aus Kaufpreisen, künftiger Vermietungsleistung und Kreditkonditionen geht. In der Praxis entscheidet sich die Tragfähigkeit oft nicht an der Bauphase, sondern daran, ob die Erträge aus Verkauf und Vermietung später den Schuldendienst zuverlässig tragen.
Technisch betrachtet hängt die Entscheidung für einen Baukredit in dieser Größenordnung stark an der Frage der Schuldendienstabdeckung. Gemeint ist damit, wie gut die geplanten Zahlungsströme aus dem Projekt die Verpflichtungen aus Zins und Tilgung decken – und zwar ohne dass der Kreditnehmer durch externe Hilfen „nachhelfen“ muss. Im Quervergleich klingt die Ausgangslage ungewöhnlich sauber: Laut der Beschreibung liegt der Fokus darauf, dass weder Subventionen noch behördliche Auflagen in die Gleichung eingewebt werden sollen. Das unterscheidet die Finanzierung von Konstruktionen, bei denen politische oder regulatorische Begleitmaßnahmen die Renditelücke schließen. Gerade bei Luxusimmobilien ist die Bewertung jedoch besonders empfindlich: Vermarktungszeiten, Mietniveaus und Käufernachfrage wirken direkt auf die Cashflows, die später den Kredit bedienen.
Der Name Extell fällt in diesem Zusammenhang als Projektentwickler mit einer „nachgewiesenen Erfolgsbilanz“ bei der Lieferung von Luxusprodukten in großem Maßstab. Diese Art von Historie ist im Kreditprozess mehr als ein Marketingargument: Banken prüfen in der Regel, ob frühere Projekte Zeitpläne und Budgets einhalten konnten, wie stabil sich die Zielgruppe finanzieren ließ und ob es Anpassungen gab, die später den Cashflow belasteten. Wenn JPMorgan trotz der typischen Volatilität im Bausektor einen so großen Kredit in Betracht zieht, deutet das auf ein belastbares Zahlenwerk auf Projekt- und Ex-ante-Ebene hin. Entscheidend ist dabei weniger der Immobilien-„Storytelling“-Teil als die Modellannahmen: Wie konservativ werden Leerstände eingepreist? Wie werden Kostensteigerungen und Zinsänderungen während der Bauzeit berücksichtigt? Welche Sensitivitäten führen dazu, dass die Schuldendienstabdeckung dennoch positiv bleibt.
Marktseitig illustriert die Meldung vor allem, wie Private Capital weiterhin in die Manhattan-Immobilienwirtschaft investiert, sobald das Rendite-Risiko-Profil stimmt. Der Text setzt dabei bewusst auf die Idee einer „Kapitalallokation dort, wo die erwarteten Renditen das Risiko rechtfertigen“ – ohne „Zonenhandouts“, ohne Mietpreisbindungs-verzerrende Eingriffe und ohne zusätzliche ESG-Scorecard-Logik als vorgelagerte Bedingung. Für Unternehmen, die in der Immobilienfinanzierung entlang der Wertschöpfungskette arbeiten, ist das ein Hinweis auf die Realität des Marktes: Finanzierung wird nicht nur nach Projektqualität vergeben, sondern auch nach Geschwindigkeit und Verhandlungsfähigkeit. Gelingt es, Kredite in Wochen statt in Jahren zu strukturieren, bleibt Kapital eher dort, wo es kurzfristig in konkrete Baufortschritte übersetzt werden kann.
Historisch betrachtet ist Manhattan seit Jahrzehnten ein Prüfstein für Baufinanzierungen – gerade weil Nachfrage und Preise stark zwischen Zyklen schwanken. In manchen Phasen wurden Projekte deshalb stärker durch Konsortialstrukturen, Zwischenfinanzierungen oder staatlich unterstützte Programme stabilisiert. Die aktuelle Perspektive legt hingegen den Schwerpunkt auf das klassische Bankgeschäft: ein Kreditgeber und ein Entwickler einigen sich auf Preis und Konditionen, und der Markt testet die Rechnung über die spätere Nachfrage. Wenn das Projekt rechnerisch aufgeht, entscheiden Käufer und Mieter über den Erfolg; wenn nicht, tragen die Parteien die Folgen. Diese Logik ist zwar hart, aber sie erklärt, warum Kreditentscheidungen in schnelllebigen Immobilienmärkten so oft an der Frage hängen, ob ein tragfähiger Exit innerhalb plausibler Zeiträume erreichbar bleibt.
Für den Rest des Landes zieht die Passage eine konkrete Lehre: Große Finanzierungen, die schnell arrangiert werden können, stabilisieren Kapitalbildung im Inland und schaffen Jobs – ein Argument, das in vielen Volkswirtschaften immer dann besonders deutlich wird, wenn Bauinvestitionen nicht durch langwierige Genehmigungs- und Verhandlungsrunden abgewürgt werden. Umgekehrt kann die Kapitalallokation abwandern, wenn Behörden und Stadträte jeden Quadratfuß als politisch zu verhandelnden Einzelfall behandeln. Für Entscheider im Immobilien- und Finanzsektor heißt das: Der Wettbewerb findet nicht nur auf Preisniveau statt, sondern auch im Prozessdesign – also darin, wie schnell sich Risiken bepreisen und Verträge abschließen lassen. Wenn JPMorgans Schritt tatsächlich umgesetzt wird, ist das damit weniger nur ein lokaler Deal, sondern ein weiterer Belastungstest für die Frage, ob produktive Baufinanzierung genau dort gelingt, wo Regulierung Planbarkeit schafft statt neue Verzögerungen zu erzeugen.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "JPMorgan erwägt 3,8-Milliarden-Kredit für Manhattan-Luxus-Wohnhochhaus" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "JPMorgan erwägt 3,8-Milliarden-Kredit für Manhattan-Luxus-Wohnhochhaus" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »JPMorgan erwägt 3,8-Milliarden-Kredit für Manhattan-Luxus-Wohnhochhaus« bei Google Deutschland suchen, bei Bing oder Google News!