


NEW YORK / LONDON (IT BOLTWISE) – LendingClub bleibt nach einem schwachen Jahresauftakt und regulatorischem Gegenwind an der US-Börse unter Druck. Der Titel pendelt weiter deutlich unter früheren Hochs, während Investoren vor allem Ausfallraten im Konsumentenkreditsegment und die Kosten- sowie Compliance-Last beobachten. Parallel wird diskutiert, ob ein leichtes Plus bei den Zinsmargen die Wachstumsbremse im Jahresverlauf ausgleichen kann. Für Anleger zählt damit weniger die Plattformstory als das Zusammenspiel aus Risiko, Refinanzierung und Bewertung.
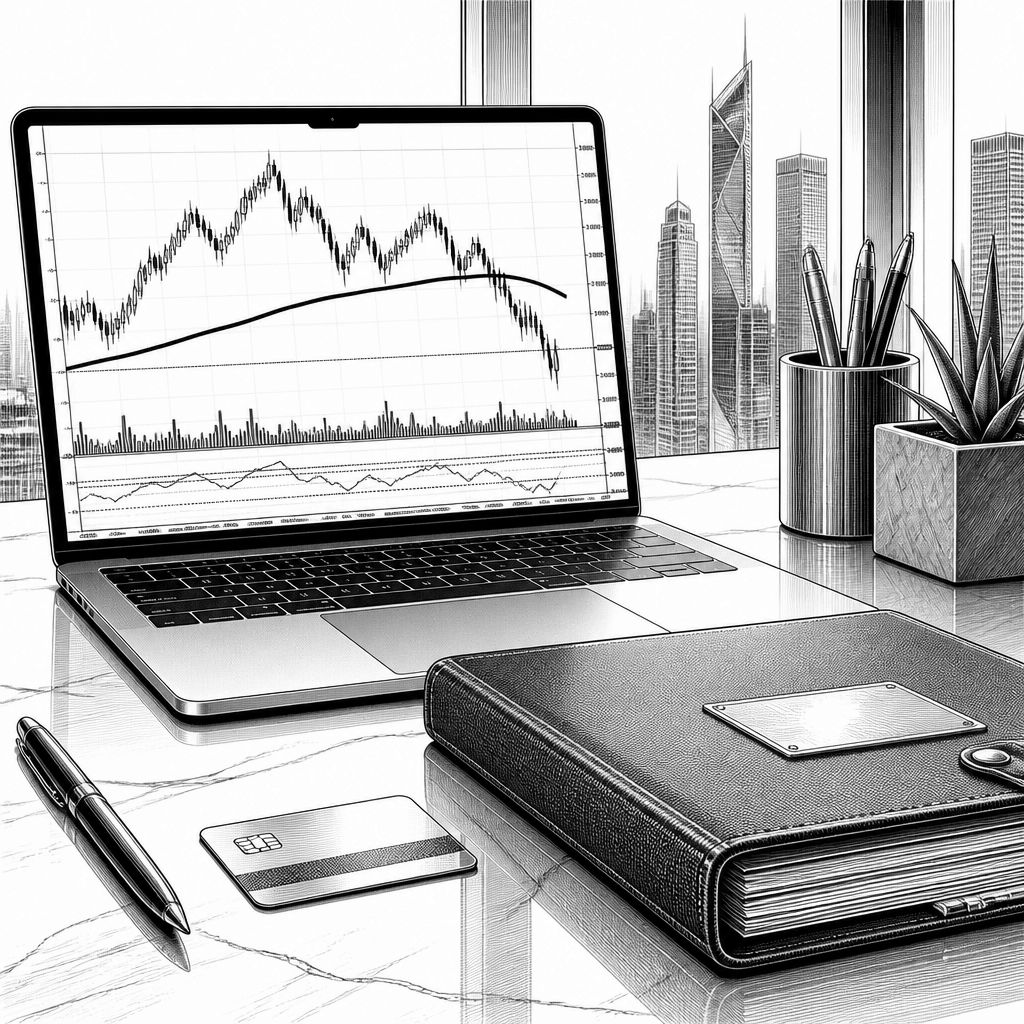
LendingClub ist für den US-Markt derzeit ein Prüfstein dafür, wie schnell digitale Kreditmodelle nach einer Phase extrem niedriger Zinsen wieder „normal“ liefern. Der Kurs des Unternehmens wird in der aktuellen Betrachtung weiterhin als deutlich unter früheren Hochs beschrieben, und technisch rückt vor allem die Rückkehr bzw. das Verbleiben unter der 200-Tage-Linie in den Fokus. Solche gleitenden Durchschnitte werden im Handel oft als Stimmungsindikator genutzt: Unterhalb davon dominieren häufig Abgabedruck und kurzfristige Unsicherheit. Fundamental verschärft sich der Eindruck durch anhaltende regulatorische Anforderungen und eine vorsichtigere Kreditvergabe im Konsumentensegment.
Im ersten Halbjahr 2026 meldete LendingClub einen spürbaren Rückgang des Kreditvolumens gegenüber dem Vorjahresquartal. Im Kern wird dies mit strengeren Kreditvergaberichtlinien und einem selektiveren Vorgehen bei Konsumentenkrediten begründet. Entscheidend ist dabei weniger die einzelne Kennzahl als die dahinterliegende Steuerungslogik: In Managementkommentaren wird auf einen regulatorischen Rahmen verwiesen, der Zinsobergrenzen sowie Verbraucherschutzvorgaben umfasst. In der Praxis führt das häufig dazu, dass Unternehmen ihren Produktmix anpassen müssen, um Risiken besser zu bepreisen. Für Investoren ist das ein direkter Hinweis auf potenziell niedrigere Wachstumsraten, zumindest bis sich Nachfrage und Ausfallmuster stabilisieren.
Technisch und strategisch setzt LendingClub dabei auf sein Bankcharter-Modell, also eine Kombination aus bilanziellem Institut und digitaler Kreditplattform. Das Unternehmen generiert Einlagen und investiert sie anschließend in ausgewählte Konsumentenkredite sowie in Kreditportfolios mit ausbalanciertem Risikoprofil. Damit ist LendingClub nicht nur eine „Vermittlungsmaschine“, sondern trägt Kreditrisiken auch selbst im eigenen Bestand. Diese Struktur unterscheidet das Geschäftsmodell von reinen Marktplatzplattformen, die Risiken eher an Investoren weiterreichen. In der Praxis heißt das: Neben der KI-gestützten Bonitätsbewertung (Künstliche Intelligenz) entscheidet auch das Treasury- und Risikomodell darüber, ob Margenentwicklung und Kreditqualität zusammenpassen.
Der Markt erwartet 2026 laut veröffentlichten Analystenschätzungen zwar tendenziell leicht steigende Zinsmargen, allerdings bleibt das Wachstum im Konsumentenkreditgeschäft unter Druck. Diese Gegenläufigkeit ist typisch für viele spezialisierte Kreditgeber, sobald regulatorische Leitplanken enger werden und die Preisgestaltung begrenzter ist. Die Kostenbasis wird zugleich als belastet beschrieben: Technologieinvestitionen und Compliance-Aufwendungen laufen parallel, während das Volumen kurzfristig zurückgefahren wurde. In der Bewertung zeigt sich das häufig in Abschlägen gegenüber größeren US-Finanzinstituten, etwa über ein niedrigeres Kurs-Gewinn-Verhältnis und einen zurückhaltenden Kurs-Buchwert-Vergleich. Wichtig: Selbst wenn die Ertragsseite stabiler wird, kann die Kapitalmarktlogik beim Thema Kreditrisiko länger brauchen, um sich zu drehen.
Ein wiederkehrendes Thema in den Research-Berichten ist die Sensitivität der Profitabilität auf die Entwicklung der Ausfallraten. Nach dem Ende der Pandemiehilfen und im Umfeld höherer Leitzinsen verschieben sich Kreditnehmerprofile, etwa bei Umschuldungskrediten und Ratenprodukten. Wenn sich Ausfallquoten nicht zügig normalisieren, entstehen in der Gewinn- und Verlustrechnung zwei Belastungen: Zum einen steigen Verluste durch Kreditausfälle oder Wertberichtigungen, zum anderen sinkt die Risikotoleranz für neue Abschlüsse. Wie Analysten in ihren Notizen formulieren, hängt die nachhaltige Margenverbesserung deshalb „stärker an der Stabilisierung der Ausfallquote als an kurzfristigen Zinsschwankungen“. Genau an dieser Stelle wird auch der Wettbewerb relevant, weil Banken und andere digitale Kreditplattformen den Markt um risikoreichere Segmente und die Preissetzungsmacht herum umkämpfen.
In diesem Kontext lohnt der Blick auf die Marktpositionierung im Vergleich zu Wettbewerbern. Adyen wird in der Ausgangsmeldung als Beispiel für Fintech-Titel genannt, die im selben Zeitraum eher stabil tendierten. Das ist jedoch nur bedingt vergleichbar, denn Adyens Ertragsmodell basiert primär auf Zahlungsströmen, während LendingClub direkt vom Kreditzyklus abhängt. Deutlich näher am Thema risikogetriebener Kreditvergabe liegt hingegen die Deutsche Bank als große, klassische Adresse: Große Institute haben oft mehr Bilanzvolumen, breitere Refinanzierungsquellen und weniger starke regulatorische Abhängigkeit bei einzelnen Produktlinien. Für LendingClub bedeutet das: Der Wettbewerb wirkt doppelt, einmal auf der Nachfrage- und einmal auf der Preisseite. Selbst wenn die Plattform technologisch überzeugend ist, muss sie im Markt gegen etablierte Banken bestehen.
Auch die konkrete Plattformarchitektur erklärt, warum die Kreditqualität so stark in die Bewertung hineinspielt. Die digitale Kreditplattform verarbeitet Anträge von Privatpersonen und kleinen Unternehmen, typischerweise für unbesicherte Ratenkredite und Konsolidierungskredite. Bewertet wird die Kreditwürdigkeit mit eigenen Scoring-Modellen, ergänzt durch externe Auskunfteien. Anschließend ordnet das System Kredite Risikoklassen zu, die wiederum in die interne Steuerung einfließen und für institutionelle Investoren relevant sind. Ein zentrales Produkt sind Umschuldungskredite, die feste Laufzeiten und definierte Raten bieten und damit die Planbarkeit verbessern sollen. Im Zusammenspiel mit dem Bankcharter entstehen zudem Sparkonten und Einlagenprodukte, die als Refinanzierungsbasis dienen; dabei wird in der Meldung auch auf FDIC-Absicherung bis zu einem Betrag pro Kunde verwiesen.
An der NYSE wird die Aktie in US-Dollar gehandelt; im beschriebenen Datenstand lag der Kurs bei rund 10,00 USD, während eine Marktkapitalisierung von etwa 1,0 Mrd. USD genannt wird. Solche Größenordnungen sind für spezialisierte Kreditgeber wichtig, weil Liquidität und Erwartungsmanagement an der Börse oft schneller reagieren als bei großen Konzernen. Der Technik-Trigger „unter 200-Tage-Linie“ ist damit nicht nur ein Chartsignal, sondern kann die Risikoprämie erhöhen: Wenn Anleger die Rückkehr zu nachhaltiger Ertragskraft verzögern, verlangen sie häufig einen Abschlag. Für den Unternehmensausblick heißt das: Schon kleine Abweichungen bei Volumen, Margen oder Ausfallraten können die Wahrnehmung stark beeinflussen. Selbst das Timing neuer Produkte oder Compliance-Anpassungen wird dann stärker in die Quartalslogik eingepreist.
Für die weitere Entwicklung ist der wahrscheinlichste Hebel ein Dreiklang aus Risiko-Controlling, Refinanzierung und Produkt-Mix. Erstens muss LendingClub zeigen, dass die Kreditvergabe selektiver werden kann, ohne das Volumen dauerhaft auszutrocknen. Zweitens entscheidet die Kosten- und Compliance-Kurve darüber, ob steigende Zinsmargen am Ende tatsächlich in den Ergebnishebel durchschlagen. Drittens hängt die Refinanzierungsseite daran, wie stabil Einlagenströme und Portfolioentscheidungen bleiben. Historisch betrachtet sind digitale Kreditplattformen immer dann unter Druck geraten, wenn sich Makrobedingungen schneller geändert haben als das Risikomodell kalibriert war. Regulierung spielt dabei eine wachsende Rolle: Zinsobergrenzen und Verbraucherschutz wirken wie strukturelle Drosselungen, die Unternehmen entweder durch bessere Risikoauslese oder Anpassung der Produktlogik kompensieren müssen.
Aus Unternehmersicht entstehen daraus konkrete Chancen für Entwickler und IT-Teams: Die Modell- und Datenpipeline rund um Scoring, Monitoring und Kreditentscheidung wird zum differentiierenden Element. Wer KI-Entwicklung nicht nur für die Antragsphase, sondern auch für laufendes Risiko- und Portfolio-Monitoring operationalisiert, kann schneller auf Ausfallmuster reagieren. Gleichzeitig steigt der regulatorische Prüfaufwand, wodurch Auditierbarkeit, Datenlinienführung und kontrollierte Modellupdates wichtiger werden. In der Praxis bedeutet das mehr Anforderungen an Governance und an die Absicherung gegen Modell-Drift. Wenn LendingClub in den kommenden Quartalen eine Stabilisierung der Ausfallquoten überzeugend darstellt, könnte sich die Marktstimmung drehen—doch der Zeitplan hängt stark daran, ob Wachstum und Margen diesmal gleichzeitig wieder in Richtung Normalisierung laufen.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "LendingClub nach Kursrutsch weiter unter Druck: Rückkehr unter 200-Tage-Linie im Blick" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "LendingClub nach Kursrutsch weiter unter Druck: Rückkehr unter 200-Tage-Linie im Blick" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »LendingClub nach Kursrutsch weiter unter Druck: Rückkehr unter 200-Tage-Linie im Blick« bei Google Deutschland suchen, bei Bing oder Google News!