
WIEN / LONDON (IT BOLTWISE) – Österreich plant ab 2027 Zukunftsdepots für Kinder: Der Staat zahlt Neugeborenen 500 Euro als Starteinlage. Familien können darin bis zu 5.000 Euro pro Jahr in Investmentfonds anlegen, wobei auf Kursgewinne keine Kapitalertragsteuer erhoben wird. Zugriff gibt es erst mit 18 Jahren, wodurch die Mittel langfristig für Ausbildung, Führerschein oder die erste eigene Wohnung reserviert bleiben sollen. Damit setzt Österreich einen Schwerpunkt auf frühen Vermögensaufbau und unterscheidet sich zugleich deutlich vom deutschen Modell mit einer Frühstarterrente.
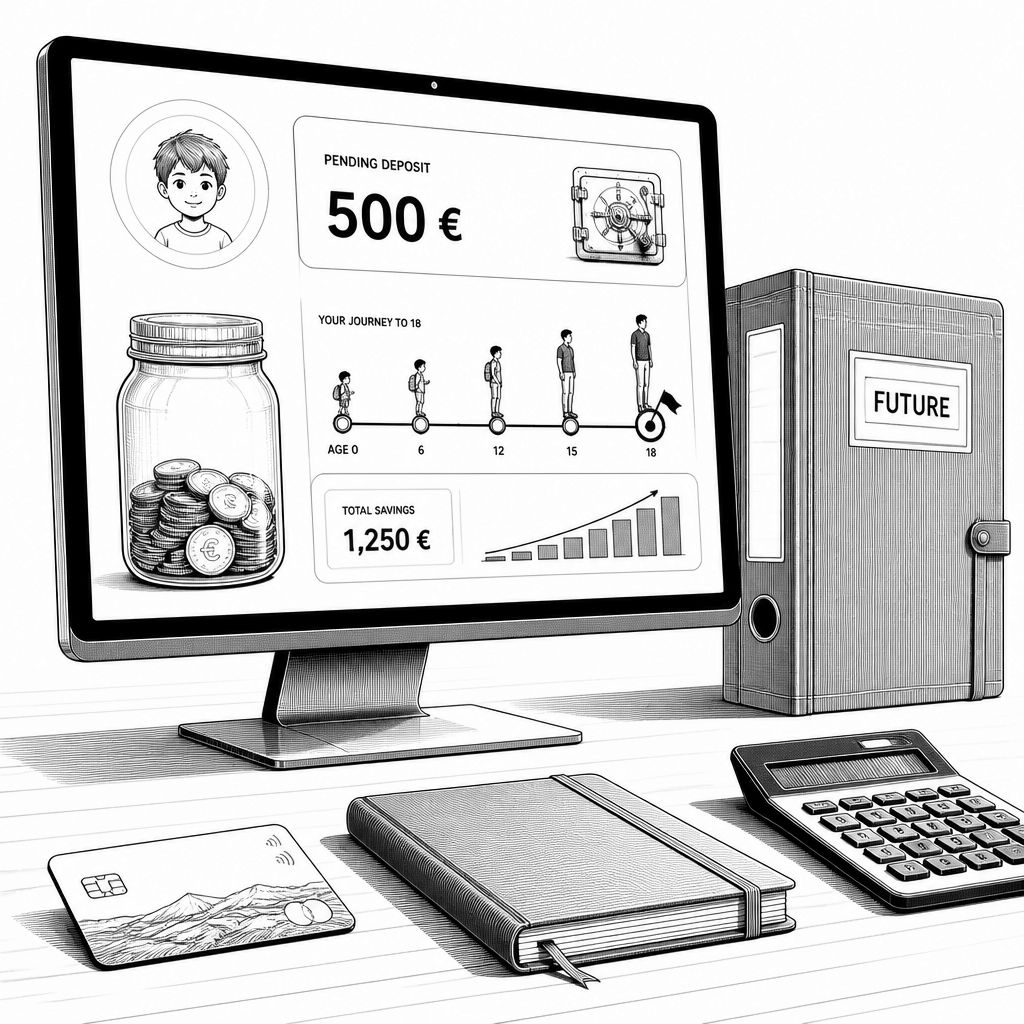
Österreich bringt mit den geplanten Zukunftsdepots eine familienpolitische Finanzinitiative auf den Weg, die den Vermögensaufbau bewusst früh ansetzt. Ab Anfang 2027 soll der Staat Neugeborenen eine Starteinlage von 500 Euro geben, während Eltern und Angehörige zusätzlich Investmentfonds in einem steuerlich begünstigten Rahmen für Kinder und Jugendliche besparen können. Die Grundidee dahinter ist simpel, aber mit Konsequenzen: Geld soll nicht im Kleinkindalter „verbraucht“, sondern in Kapitalmarktprodukten über Jahre hinweg aufgebaut werden, mit einem späteren Zugriff erst zum 18. Geburtstag.
Technisch betrachtet greifen die Zukunftsdepots dabei auf ein etabliertes Vehikel zurück: Investmentfonds als Sammelinstrument, in dem mehrere Anlegergelder gebündelt werden. Für Familien bedeutet das zunächst vor allem organisatorische Klarheit – das Depot wird bei Banken eingerichtet und ist für Minderjährige bis 18 nutzbar. Wichtig ist zudem der steuerliche Hebel: Auf Kursgewinne soll keine Kapitalertragsteuer anfallen. Damit verändert sich der langfristige Ertragsmechanismus gegenüber vielen klassischen Sparformen, bei denen Erträge regelmäßig besteuert werden und dadurch die Rendite über die Laufzeit spürbar dämpfen können.
Die geplanten Eckwerte sind dabei eng getaktet. Die Zukunftsdepots sollen voraussichtlich ab Juli bei Banken eingerichtet werden, während das Startgeld für Neugeborene ab 2027 automatisch fließen soll. Zusätzlich wird ein jährlicher Rahmen genannt: Familien können bis zu 5.000 Euro pro Jahr in Investmentfonds innerhalb des Konzepts anlegen. Der Zugriff auf das Depot soll allerdings erst mit 18 Jahren möglich sein – genau diese Sperre adressiert den Charakter der Förderung als „Start in die nächste Lebensphase“. Ministerin Claudia Bauer verwies auf typische Verwendungszwecke wie Führerschein, Ausbildung, erste Wohnung oder eine weitere Anlage nach dem Zugriff.
Im europäischen Vergleich fällt vor allem der Unterschied zur deutschen Debatte auf. Der Bundestag in Berlin hat laut den Angaben im Kontext der Meldung die Einführung einer Frühstarterrente beschlossen, die Kinder und Jugendliche von 6 bis 18 Jahren monatlich mit 10 Euro unterstützen soll. Während das deutsche Modell auf eine private Altersvorsorge einzahlt, sollen die österreichischen Zukunftsdepots in der Logik eher den Übergang ins Erwachsenenleben finanzieren. Gleichzeitig taucht in beiden Ländern dieselbe Zielrichtung auf: Politik will offenbar nicht nur Geld fließen lassen, sondern auch finanzielle Bildung in jungen Jahren fördern – denn selbst wenn die Anlage technisch in einem Depot liegt, entsteht Wissen in der Praxis häufig über das „Warum“ der Entscheidungen.
Für den Markt und die Produktlandschaft ist das Vorhaben dennoch mehr als ein rein fiskalpolitischer Schritt. Sobald ab 2027 systematisch neue, langfristig orientierte Kundengruppen entstehen, steigt die Wahrscheinlichkeit, dass Banken ihre Angebote für Depoteröffnung, Dokumentation und Beratung bei minderjährigen Kunden schärfen. Auch die Fondsanbieter profitieren potenziell von planbarer Nachfrage, wobei die tatsächliche Ausgestaltung – welche Fondsarten im Rahmen besonders attraktiv wirken, wie Depotführungskosten strukturiert werden und wie häufig Umschichtungen vorgenommen werden – entscheidend für den wirtschaftlichen Effekt sein wird. Gerade bei langfristigen Sparzielen sind außerdem Fragen zur Anlagestrategie relevant: Je nachdem, wie breit und risikoarm die Fondspositionen gewählt werden, kann die Wertentwicklung über Jahre hinweg stark variieren.
Historisch gesehen knüpft das Konzept an wiederkehrende Ideen an, Vermögensaufbau über staatlich flankierte Spar- und Vorsorgelösungen zu erleichtern. Neu ist weniger, dass mit Kapitalmarktprodukten gearbeitet wird, sondern eher die Kombination aus relativ frühem Einstieg, einem klaren jährlichen Förderrahmen und der expliziten Zweckbindung über den späteren Zugriff. Für Eltern entsteht dadurch eine Art „Planungsanker“: Wer heute Einzahlungen tätigt, weiß, dass das Geld rechtlich erst zum 18. Geburtstag verfügbar ist. Für Jugendliche wiederum wird die Anlage von Anfang an als Teil des Alltags – zumindest als laufender Mechanismus aus Sparbeiträgen und Depotübersicht – sichtbar, was die Chancen erhöhen kann, dass Finanzkompetenz nicht erst im Studium beginnt.
Für Familien, Banken und Beraterteams stellt sich jetzt die praktische Frage, wie reibungslos die Einrichtung ab Juli gelingt und wie transparent die Kosten- und Steuerlogik kommuniziert wird. Gerade weil auf Kursgewinne keine Kapitalertragsteuer erhoben werden soll, wird die Gesamtrendite stärker vom Fonds-Performance-Teil abhängen als von der jährlichen Steuerlast. Damit rückt das Thema Anlagerisiko in den Vordergrund: Ein Depot, das bis 18 gesperrt ist, schützt nicht vor Kursschwankungen, aber es reduziert die Versuchung, kurzfristig zu reagieren. In den kommenden Monaten dürfte deshalb vor allem wichtig werden, wie klar Anbieter die Anlagestrategien mit dem Zeithorizont „bis 18“ verbinden und wie gut sie Familien dabei unterstützen, Einzahlungen mit realistischen Budgets zu planen.
Aus Sicht der Unternehmen und der Finanzindustrie ist der Zeithorizont ebenfalls relevant. Wenn ab 2027 systematisch Startgelder und zusätzliche Einzahlungen in den Markt getragen werden, kann das die Bedeutung von digitalen Konto- und Depotprozessen für minderjährige Kunden weiter erhöhen. Entscheidend wird sein, wie Banken die Schnittstelle zwischen gesetzlichen Vertretern und späterer Selbstverfügung technisch und organisatorisch lösen – denn erst wenn der Übergang zum 18. Geburtstag reibungslos funktioniert, wird aus einer politisch motivierten Idee ein dauerhaft nutzbarer Finanzierungsbaustein. Damit könnte Österreich einen weiteren Schritt in Richtung einer stärker kapitalmarktbasierten Familienförderung setzen, der in Europa genau beobachtet wird.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Österreich führt Zukunftsdepots ein: 500 Euro Startgeld ab 2027" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Österreich führt Zukunftsdepots ein: 500 Euro Startgeld ab 2027" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Österreich führt Zukunftsdepots ein: 500 Euro Startgeld ab 2027« bei Google Deutschland suchen, bei Bing oder Google News!