


LONDON (IT BOLTWISE) – Qualicorp positioniert sich in Brasilien als Vermittler für private Krankenversicherungen, vor allem über kollektive Police-Strukturen für Arbeitgeber, Berufsverbände und Selbstständige. Das Geschäftsmodell kombiniert verhandelte Konditionen mit administrativen Services wie Teilnehmerlisten und Prämienprozessen und zielt damit auf planbare Beiträge für die Versicherten. Für den Benefits-Markt ist das besonders relevant, weil das öffentliche System SUS zwar breit verfügbar ist, aber häufig an Kapazitätsengpässen leidet. Gleichzeitig bleibt das regulatorische Umfeld in der Krankenversicherung ein entscheidender Faktor für Qualität, Vertrieb und Risikomanagement.
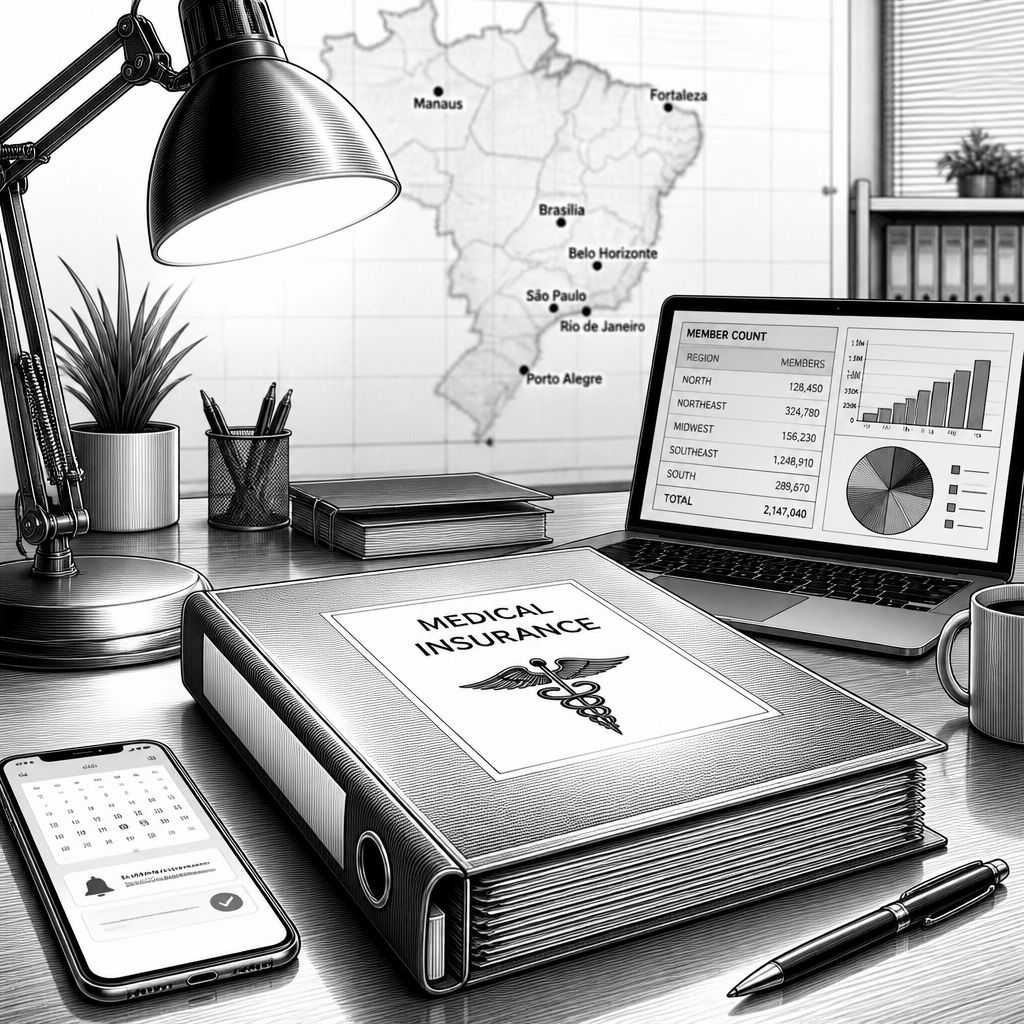
Wer den brasilianischen Benefits-Markt beobachtet, stößt schnell auf ein wiederkehrendes Muster: Viele Unternehmen und Berufsgruppen suchen keinen einzelnen Tarif für jede Person, sondern eine Struktur, die Verhandlungsmacht bündelt und die Kosten kalkulierbar hält. Genau hier setzt Qualicorp Consultoria e Corretora de Seguros S.A. an, einem auf Krankenversicherungen spezialisierten Vermittler mit Fokus auf kollektive Policen. Das Unternehmen, das an der brasilianischen Börse geführt wird (ISIN BRQUALACNOR6), arbeitet dabei mit größeren Versicherern zusammen und organisiert den Zugang zu privaten Health Plans mit „verhandelten Konditionen“, wie es im Unternehmensprofil dargestellt wird. So entsteht für Gruppen ein Mittelweg zwischen öffentlichem System und vollprivater Einzelabsicherung.
Technisch und organisatorisch ist das Modell weniger „Software“ als vielmehr eine operativ getaktete Versicherungs- und Vertragslogik. Qualicorp vermittelt Kollektivverträge, die über Arbeitgeber, Berufsverbände oder andere Gruppenorganisatoren abgeschlossen werden. Der zentrale Vorteil liegt in einem gemeinsamen Risikopool: Statt dass jeder Teilnehmer isoliert bepreist wird, können Tarife über eine größere Gruppe verhandelt und damit – je nach Vertragsdesign – oft günstiger strukturiert werden als bei Einzelpolicen. Besonders in urbanen Regionen Brasiliens, wo die Nachfrage nach privaten Versicherten hoch ist, kann diese Bündelung die Preiswirkung spürbar machen. Für die Ausführung bedeuten kollektive Policen zudem saubere Prozesse für Zulassung, Wechsel und Teilnehmerpflege.
Die Erlöslogik folgt dieser Struktur. Qualicorp erzielt Einnahmen im Wesentlichen aus Vermittlungsprovisionen sowie aus laufenden Verwaltungsgebühren, die sich an der Anzahl der angeschlossenen Leben und an den Prämienvolumina orientieren. Für Investoren ist daran vor allem die mögliche Wiederkehrbarkeit des Cashflows interessant: Solange die Gruppen ihre Verträge aufrechterhalten und Mitglieder im jeweiligen Gesundheitsplan bleiben, laufen die Verwaltungsleistungen weiter. Das ist allerdings kein Selbstläufer. Gruppenverträge sind dynamisch, etwa durch Personalfluktuation bei Arbeitgebern oder Mitgliederwechsel in Berufsverbänden. Damit wird der operative Fokus auf Retention, Prozessqualität und transparente Tarifkommunikation zum wirtschaftlichen Hebel – und gleichzeitig zum Risiko, wenn sich Beitragsstrukturen oder Leistungsparameter verschlechtern.
Marktseitig treffen hier mehrere Trends zusammen: Brasilien verzeichnet seit Jahren hohe Nachfrage nach privaten Krankenversicherungen. Der Hintergrund ist bekannt, aber in der Praxis entscheidend: Das öffentliche Gesundheitssystem SUS ist zwar flächendeckend, leidet jedoch immer wieder unter Kapazitätsengpässen. In solchen Umfeldern wächst die Mittelschicht, die Netzwerke privater Kliniken und Ärzte nutzen möchte, ohne die Kosten vollständig aus dem privaten Einkommen pro Person zu tragen. Vermittler wie Qualicorp agieren deshalb als „Bindeglied“ zwischen Versicherern, Gruppenorganisatoren und Endkunden. Berichten zufolge suchen viele Entscheider genau einen Partner, der nicht nur verkauft, sondern auch administrativ entlastet – zum Beispiel bei Teilnehmerlisten, Prämieneinzug und Kommunikation zu Tarifanpassungen.
Im Wettbewerb lohnt sich ein Blick auf große Versicherungsbroker und deren regionale Aktivitäten. In vielen Ländern konkurrieren spezialisierte Vermittler gegen internationale Player wie Aon oder Marsh, die stärker auf Unternehmens- und Corporate-Services setzen und häufig auch bei Benefits-Programmen tätig sind. Qualicorp adressiert hingegen klar die Logik kollektiver Krankenversicherungen als Kernangebot und kombiniert sie mit fortlaufender Verwaltung. Branchenexperten betonen dabei oft einen wichtigen Punkt: Der Marktzugang entsteht weniger durch einzelne Tarife, sondern durch die Fähigkeit, wiederkehrend administrative Qualität zu liefern und gleichzeitig den Versicherer-Rahmenvertrag für wechselnde Gruppen stabil zu halten. Genau an dieser Schnittstelle entstehen Wettbewerbsvorteile, aber auch operative Komplexität, wenn Prozesse nicht skalieren oder bei Tarifumstellungen nicht sauber kommuniziert werden.
Ein weiterer Treiber ist das regulatorische Umfeld in der Krankenversicherung, das in Brasilien durch Vorgaben der Aufsicht und Versicherungsregulierung geprägt ist. Für Vermittler heißt das: Transparenz zu Deckungsumfang, korrekte Informationspflichten und ein belastbares Handling bei Vertragsänderungen sind nicht nur „Compliance-Thema“, sondern beeinflussen direkt Vertrauensaufbau und Folgeabschlüsse. Zusätzlich spielt Datenschutz eine Rolle, weil die Verwaltung von Teilnehmerlisten und Gesundheitsbezug in der Praxis mit personenbezogenen Informationen verknüpft ist. Unternehmen, die Qualicorp als Partner nutzen, sollten daher genau hinschauen, wie Datenflüsse zwischen Gruppenorganisator, Vermittler und Versicherer gestaltet sind und welche Rollenverantwortung formal dokumentiert wird. So reduziert sich das Risiko, dass administrative Effizienz zu Lasten von Datenschutz- und Informationsstandards geht.
Für die Zukunft stellt sich vor allem die Frage, wie stabil das Modell bei Marktschwankungen und regulatorischen Anpassungen bleibt. Ein möglicher Ausblick: Der Benefits-Markt dürfte weiter wachsen, solange SUS-Kapazitäten in Teilen des Landes unter Druck stehen und private Absicherung in der Arbeitswelt als „Planbarkeit“ verstanden wird. Gleichzeitig wird die Differenzierung über reine Vermittlung schwieriger, wenn Versicherer Vertriebswege stärker integrieren oder digitale Vergleichs- und Abschlussprozesse ausbauen. Für Entwickler und Systemintegratoren entsteht hier ein praktisches Chancenfeld: Lösungen für Gruppen-Onboarding, Teilnehmerdatenqualität, Wechsel-Workflows und Audit-Tracking rund um Prämien- und Deckungsänderungen können die operative Skalierbarkeit erhöhen. Wer in diesem Umfeld investiert oder Partnerverträge neu verhandelt, sollte daher Kennzahlen wie Retention, Verwaltungsaufwand pro Teilnehmer und die Robustheit bei Tarifumstellungen besonders genau beobachten.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Qualicorp in Brasilien: Broker für Kollektiv-Krankenversicherungen im Fokus" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Qualicorp in Brasilien: Broker für Kollektiv-Krankenversicherungen im Fokus" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Qualicorp in Brasilien: Broker für Kollektiv-Krankenversicherungen im Fokus« bei Google Deutschland suchen, bei Bing oder Google News!