
LONDON (IT BOLTWISE) – Eine Roth-Umwandlung für ein Paar um die 80 kann die Steuerlast deutlich erhöhen, ohne dass die nächste Generation davon im gleichen Maß profitiert. Der Kernpunkt ist die Mathematik: Wer heute Steuern zahlt, muss auf den Vorteil verzichten, dass Erben nach den Step-up-in-basis-Regeln in vielen Fällen weniger oder gar keine Steuern auf den Wertzuwachs zahlen. Hinzu kommt, dass die fünfjährige Wartefrist bei Roth-Entnahmen in diesem Lebensabschnitt häufig kaum noch „zusätzliche“ Laufzeitvorteile liefert. Damit verschiebt sich der Nutzen zugunsten von Beratergebühren und zulasten des Vermögens, das später weitergegeben werden soll.
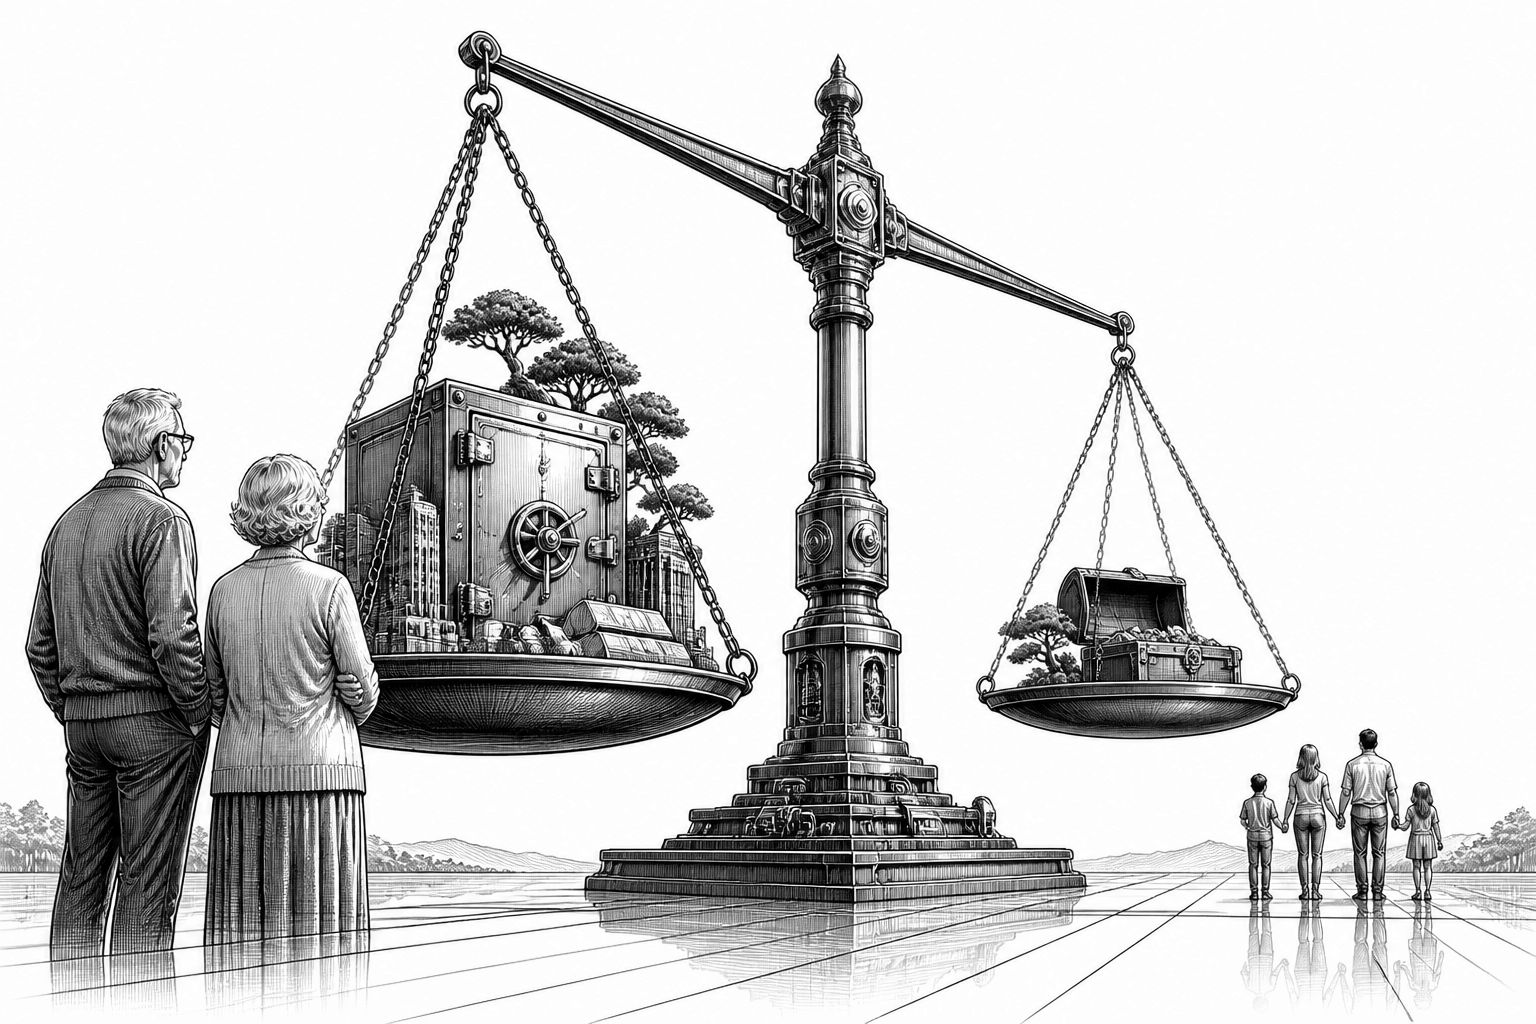
Wenn ein Berater älteren Menschen eine Roth-Umwandlung schmackhaft macht, geht es selten um die Frage, ob das mathematisch überhaupt möglich ist. Es geht um die Frage, wer in welcher Phase die Steuerrechnung bezahlt und wer später den Vorteil trägt. Für Paare um die 80 sind die Voraussetzungen oft ungünstig: Die Lebenshaltungskosten sind in der Regel bereits gedeckt, sodass eine Umwandlung nicht nötig erscheint, um kurzfristig Liquidität zu beschaffen. Genau an dieser Stelle setzt die Kritik an: Jede Umwandlung belastet das Paar mit Steuern, ohne dass es gleichzeitig einen Erben-Mehrwert in gleicher Höhe zurückbekommt.
Technisch betrachtet wird bei einer Roth-Umwandlung steuerpflichtiges Einkommen in dem Jahr erzeugt, in dem traditionelles IRA-Vermögen in ein Roth-Konto verschoben wird. Das kann sinnvoll sein, wenn die Steuerklasse heute niedrig ist und die spätere Steuerklasse voraussichtlich höher ausfällt. Im hohen Alter ist der erwartete „Lebenszeitspielraum“ für solche Annahmen jedoch häufig kleiner als in früheren Jahren. Im beschriebenen Szenario zwingt die Umwandlung das Paar, Steuern auf Geld zu zahlen, das es nach dem Plan nicht zusätzlich für den Alltag benötigt. Damit wird dem Konto nicht nur Wert entzogen, sondern es wird auch IRS-Steuerobligationslogik in Bargeld verwandelt, während dieses Bargeld bei einem Verzicht auf die Umwandlung eher als Erbmasse erhalten bliebe.
Entscheidend ist dabei die Perspektive der Erben. Traditionelle IRAs werden vererbt, und der steuerliche Umgang folgt dabei häufig dem Prinzip der „Step-up-in-basis“ (angehobener Einstandswert). Vereinfacht gesagt: Wenn Vermögenswerte beim Erbfall steuerlich neu bewertet werden, kann der spätere Steueraufwand auf Wertzuwächse sinken oder im Idealfall aus Sicht der Erben deutlich geringer ausfallen. Die Kritik formuliert daher einen simplen Trade-off: Wer heute eine Roth-Umwandlung durchführt, ersetzt einen späteren, potenziell günstigeren Steuereffekt durch eine sofortige Steuerrechnung. Für das Paar bedeutet das eine reale Verringerung des Betrags, den Kinder oder Enkel in Summe übernehmen könnten.
Ein weiterer Punkt ist die Fünf-Jahres-Frist bei Roth-Umwandlungen. Diese Regel ist nicht nur eine formale Stolperstelle, sondern bestimmt, ab wann bestimmte Entnahmen steuerlich günstiger behandelt werden. In einem Alter um 80 bringt die verbleibende Zeit häufig nur wenig „Puffer“ für eine Strategie, die im Kern auf die Vorteile der Roth-Struktur über mehrere Jahre setzt. Wenn die Wartezeit praktisch kaum noch Zeitwert entfalten kann, wird aus einem potenziellen Langfristvorteil schnell ein Kostenfaktor, der sich schneller als erwartet realisiert. Gleichzeitig argumentiert die Darstellung, dass eine sofortige Steuerlast hier nicht abstrakt bleibt: Sie reduziert Vermögen unmittelbar, statt es zu schützen oder langfristig zu vermehren.
Damit rückt auch die Anreizstruktur ins Blickfeld. Der beschriebene Mechanismus ist simpel: Berater können Gebühren auf die umgewandelten Vermögenswerte erheben, während das Paar die Steuerlast trägt und die Familie die Chance auf eine optimale Weitergabe verliert. Selbst wenn man das nicht moralisch auflädt, bleibt es finanztechnisch relevant: Bei einer Umwandlung verlagern sich Risiken und Nachteile auf den Kontoinhaber, während der Beratungsprozess kurzfristig ein planbares Entgelt erzeugt. Für Unternehmen, die Altersvorsorgeprodukte oder -beratung verkaufen, ist das ein Hinweis darauf, wie wichtig klare Modelle sind, die nicht nur die Umwandlungslogik zeigen, sondern auch den Erbfall durchrechnen. Denn ohne eine konsequente Erben-Perspektive wird aus einer Steuerstrategie schnell ein Produkt-Workflow.
Aus Sicht der Alternative wird ein „richtiger Standard“ vorgeschlagen: traditionelle IRAs unangetastet lassen, bis die nächste Generation sie übernimmt. Dann erben die Angehörigen mit einem angehobenen Einstandswert und können Entnahmen über ihre eigene, längere Lebenserwartung strecken. Diese Streckung wirkt in zwei Richtungen: Sie verteilt steuerliche Wirkungen zeitlich und sie kann die Gesamteffekte im Vergleich zu einer sofortigen Roth-Umwandlung oft besser beherrschbar machen. Die Argumentation hebt außerdem hervor, dass bürokratische „Nudges“ zur Beschleunigung der Steuereintreibung zwar politisch motiviert sein können, aber nicht automatisch das beste Ergebnis für Familienvermögen liefern. Für den Einzelfall heißt das: Wer im Ruhestand in erster Linie Generationenaufbau betreibt, sollte die Steuer- und Erbszenarien so lange wie möglich im Blick behalten, bevor man einen Umwandlungsschritt ausführt.
In der Praxis lohnt es sich, eine solche Entscheidung mit einem klaren Rechenpfad zu behandeln: Welche Steuerklasse hat das Paar heute, wie hoch wäre der zusätzliche steuerpflichtige Betrag durch die Umwandlung, und welche Effekte würden Erben bei Step-up und gestreckten Entnahmen realisieren? Erst wenn diese Punkte sauber zusammenlaufen, lässt sich beurteilen, ob Roth wirklich „besser“ ist oder ob die Umwandlung in diesem Alter vor allem die falschen Timing-Effekte erzeugt. Genau hier kann eine professionelle Planung einen Unterschied machen: Sie prüft nicht nur die Roth-Regeln, sondern verbindet sie mit realistischen Annahmen zur Erbsituation und zur verfügbaren Liquidität. Gerade bei Paaren, bei denen die laufenden Ausgaben bereits planbar sind, ist das Ergebnis häufig weniger komplex als der Pitch selbst.
Für Entscheider in Familienunternehmen oder für Vermögensverwalter, die mit älteren Haushalten arbeiten, ist die Kernaussage daher weniger „Roth ist immer schlecht“, sondern: Im hohen Alter verschieben sich die Gewichte. Steuervorteile, die auf langen Zeithorizonten basieren, können durch unmittelbare Umwandlungssteuern konterkariert werden. Gleichzeitig können die Regeln für Erben und die mögliche steuerliche Neubewertung im Erbfall die Alternative attraktiver machen. Wer in diesem Kontext agiert, sollte sich darauf einstellen, dass eine Roth-Umwandlung in bestimmten Lebensphasen die falsche Stellschraube ist – insbesondere dann, wenn die Beratung in erster Linie den Umwandlungsvorgang optimiert, nicht aber die Vermögensübergabe als Gesamtstrategie.
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.





- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Roth-Umwandlung mit 80: Warum das Familienvermögen oft steuerlich leidet" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Roth-Umwandlung mit 80: Warum das Familienvermögen oft steuerlich leidet" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Roth-Umwandlung mit 80: Warum das Familienvermögen oft steuerlich leidet« bei Google Deutschland suchen, bei Bing oder Google News!