
LONDON (IT BOLTWISE) – Ein Schlaganfall des Ehemanns mit 53 Jahren hat die finanzielle Planung einer Familie innerhalb kürzester Zeit zerschlagen. Die 64-jährige Frau muss fortan lebenslang zur Miete wohnen, während medizinische Kosten, Pflege und Reha massiv ins Budget greifen. Der Fall zeigt, wie schnell Einkommen wegfallen können und warum passende Absicherungen nicht erst „im Ernstfall“ greifen. Für Anleger und Sparer wird damit vor allem eins deutlich: Diversifikation heißt auch Risikoschutz jenseits von Wertpapieren.
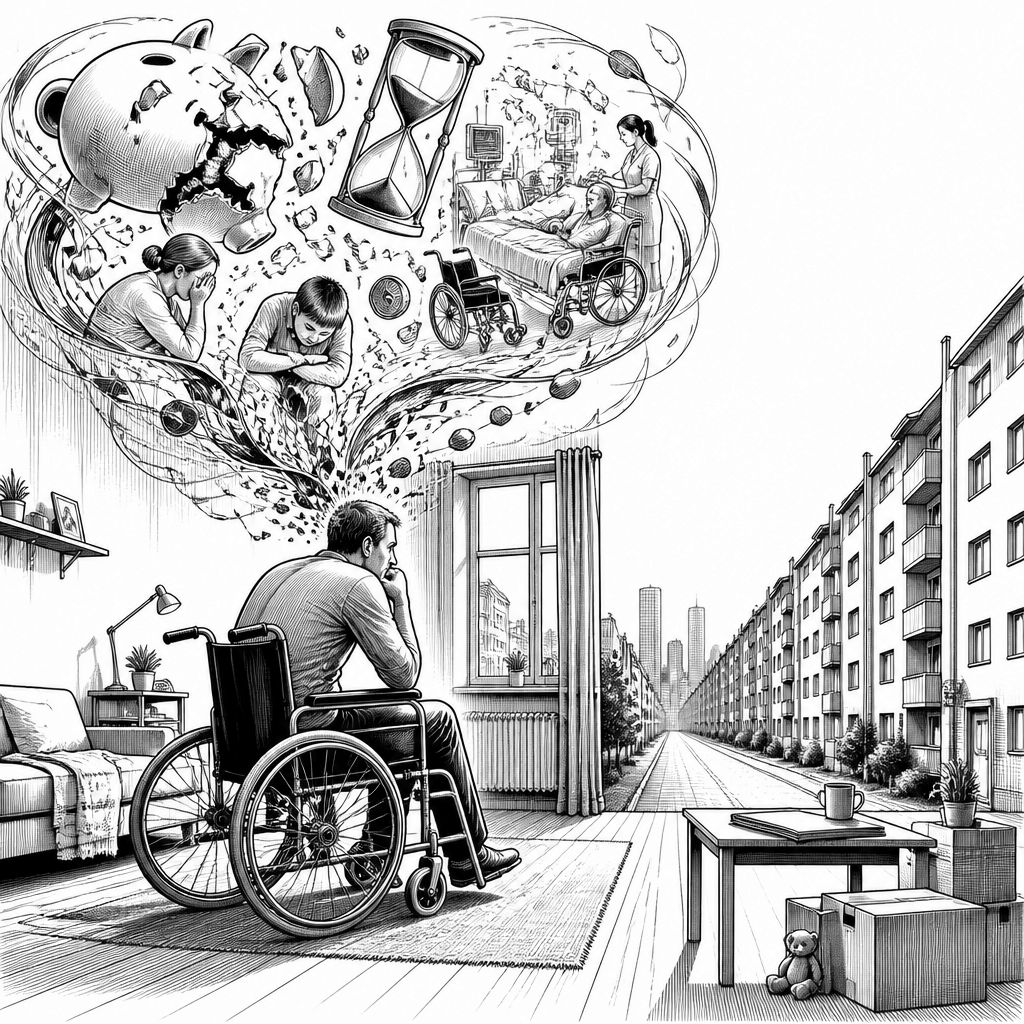
Ein Schlaganfall ist in erster Linie ein medizinisches Ereignis. Für die Betroffenen und ihre Angehörigen wirkt er aber oft wie ein finanzieller Störimpuls: Er unterbricht Erwerbsfähigkeit, verschiebt Prioritäten und macht aus langfristiger Altersplanung eine kurzfristige Liquiditätsaufgabe. In der beschriebenen Geschichte traf es den Ehemann im Alter von 53 Jahren, also noch deutlich vor der Phase, in der viele Menschen ihr Vermögen vor allem „halten“ statt „aufbauen“ wollen. Während das Leben sonst häufig in Jahresrhythmen aus Sparrate, Gehaltszahlung und späterer Rente gedacht wird, zwingt eine plötzliche Erkrankung zu Entscheidungen, die innerhalb von Tagen getroffen werden müssen.
Die finanziellen Folgen entstehen nicht nur durch die akute Behandlung, sondern durch die Kette aus Folgekosten und eingeschränkter Arbeitsfähigkeit. Sobald Reha nötig wird und die Pflege intensiver ausfällt, steigen die laufenden Ausgaben oft schneller als das verfügbare Einkommen. Gleichzeitig sinkt die Ertragsseite: Wenn der Ehemann nach dem Ereignis weniger oder gar nicht mehr arbeiten kann, fällt genau jene Quelle weg, mit der viele Haushalte ihre Rücklagen speisen. Das ist der Kern des Bruchs: Plötzlich fehlt nicht „irgendetwas“, sondern die Kombination aus Einkommen, verfügbarer Zeit für Aufholung und Planbarkeit. In diesem Spannungsfeld wurden Ersparnisse schnell aufgebraucht, obwohl die Familie zuvor offenbar auf eine stabile Einkommensphase bis zur Rente gesetzt hatte.
Besonders hart wirkt dabei, dass sich klassische Erwartungsszenarien selten mit realistischen Risikoereignissen decken. Das Paar hatte offenbar gehofft, ein stabiles Einkommen würde reichen, um eine Immobilie abzuzahlen und im Alter schuldenfrei zu leben. Wenn dieser Plan jedoch in Stunden zerfällt, entsteht eine Lücke zwischen dem, was man finanziell „für das Alter“ vorgesehen hatte, und dem, was man „jetzt“ zur Sicherung der Existenz braucht. Genau hier zeigt sich, warum Versicherungen und Notfallpuffer so unterschiedlich funktionieren: Eine Berufsunfähigkeitsversicherung oder eine langfristige Pflegeversicherung zielt darauf ab, Ausfälle in der Leistungsfähigkeit zu monetarisieren, während ein Notfallfonds die Zeit überbrückt, bis neue Einnahmen und Leistungen greifen. Der zentrale Unterschied ist die Geschwindigkeit. Medizin und Pflege laufen oft sofort an; viele Versicherungs- und Absicherungsmechanismen greifen dagegen nur dann zuverlässig, wenn sie zuvor abgeschlossen wurden und die Bedingungen im Leistungsfall erfüllt sind.
Mit 64 Jahren steht die Familie deshalb nicht vor einer abstrakten Frage, sondern vor einem konkreten Lebensmodell: lebenslang zur Miete wohnen. Diese Entscheidung ist in der Geschichte nicht als Verzicht inszeniert, sondern als rationales Umsortieren unter veränderten Rahmenbedingungen. Mieten bedeutet zwar weiterhin regelmäßige Zahlungen, reduziert aber in dieser Situation andere Kostenpositionen, die bei Immobilieneigentum häufig zusätzlich entstehen: Instandhaltung, größere Reparaturen und das Risiko, dass Rücklagen gerade dann fehlen, wenn sie am dringendsten gebraucht werden. Damit wird die Haltung der 64-jährigen Frau selbst zu einem praktischen Faktor. Denn trotz der finanziellen Lage bleibt die Grundlage für Alltag, Versorgung und Zusammenhalt stabil genug, um nicht in eine reine Schadensminimierungslogik zu kippen.
Aus Anlegersicht lässt sich daraus eine einfache, aber unbequeme Lehre ziehen: Finanzielle Sicherheit ist nicht nur Vermögenswachstum, sondern vor allem die Robustheit gegenüber Stressereignissen. Wer „nur“ in Aktien oder Anleihen denkt, optimiert häufig die Rendite im Normalfall, aber nicht die Überlebensfähigkeit im Ausnahmefall. In dem beschriebenen Szenario trifft die Familie jedoch gerade ein Risiko, das über Diversifikation im Depot allein nicht abbildbar ist: Einkommensausfall durch Krankheit. Genau deshalb empfiehlt sich Diversifikation in mindestens zwei Dimensionen. Zum einen im Portfolio, zum anderen in der Risikoseite, etwa durch passende Berufsunfähigkeits- und Pflegeabsicherungen sowie durch ausreichend dimensionierte Notfallreserven, die nicht vom guten Gefühl, sondern von realen Kostenblöcken her gedacht werden.
Für Unternehmen und Beraterteams ist der Fall zudem ein Signal, wie stark sich Produktlogik und Nutzererwartung voneinander unterscheiden können. Viele Haushalte verdrängen Versicherungsfragen, solange die Lebensphase „funktioniert“. Erst wenn Ereignisse eintreten, wird sichtbar, dass Vorsorgelücken nicht später mit Einsparungen „aufholbar“ sind, weil die Lebensrealität bereits entschieden hat, wofür Geld ausgegeben wird. Der optimistische Blick der 64-jährigen Frau ist dabei keine Blauäugigkeit, sondern eine Form von Handlungsfähigkeit: Versorgung läuft weiter, ein Dach bleibt verfügbar, und das Ehepaar kann die nächsten Schritte gemeinsam planen. Genau darin liegt die tatsächliche Botschaft für alle, die investieren oder sparen: Wer Zukunft schützen will, muss schon heute auch den Fall einkalkulieren, in dem die beste Strategie vom Leben überholt wird.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Schlaganfall mit 53: Warum die Altersvorsorge einer Familie scheiterte" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Schlaganfall mit 53: Warum die Altersvorsorge einer Familie scheiterte" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Schlaganfall mit 53: Warum die Altersvorsorge einer Familie scheiterte« bei Google Deutschland suchen, bei Bing oder Google News!