


LONDON (IT BOLTWISE) – Steigende Volatilität bei Staatsanleihen sorgt nicht für Flucht, sondern für eine Neubewertung der Kapitalkosten. Gleichzeitig ziehen KI-Investitionen in Chips, Rechenzentren und Stromnetze Kapital ab, das früher in Staatswertpapieren geparkt wurde. Für Anleger wird die klassische 60/40-Allokation damit weniger belastbar. Der Markt behandelt die 5%-Realität offenbar als neue Basislinie, bis sich die fiskalische Lage stabilisiert.
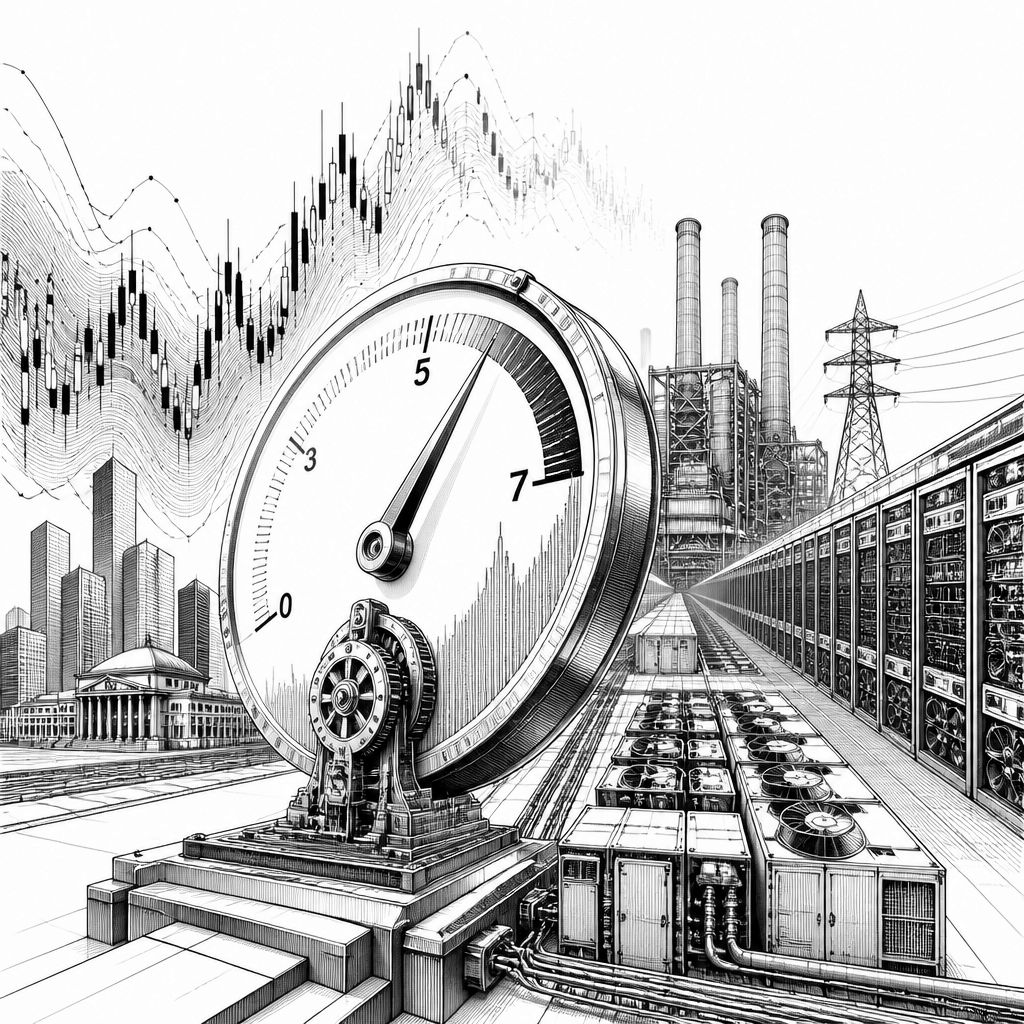
Die auffälligste Botschaft in der jüngsten Entwicklung an den Rentenmärkten ist weniger ein plötzlicher Schock als ein messbarer Stimmungsumschwung: Die Staatsanleihevolatilität steigt laut Darstellung deutlich stärker als in den meisten Phasen des Vorjahres. In der Praxis heißt das, dass Marktteilnehmer die Unsicherheit rund um die fiskalische Angebotslage und die private Nachfrage nach Renditepapieren neu bepreisen. Interessant ist dabei, dass die Aktienmärkte nicht zwingend mitziehen. Während Kapitalallokatoren ihre Risikobudgets defensiver ausrichten, zerlegen sie gleichzeitig das alte Narrativ, nach dem sich Bewegungen primär durch „veränderte Fundamentaldaten“ erklären lassen. Stattdessen wirkt die Mechanik wie folgt: Wenn Liquidität und Marktstimmung kippen, wird Absicherung teurer, und jene Investoren, die an früheren, eher risikofreien Einstellungen festhalten, zahlen die Differenz in Form von laufenden Hedging-Kosten.
Die eigentliche Verschiebung lässt sich an den Kapitalströmen festmachen: Massive Ausgaben für KI-Infrastruktur konkurrieren um denselben Kapitalpool, den früher ein erheblicher Teil der Renditejäger vor allem in staatlichen Wertpapieren fand. In der Analyse von Rebecca Patterson steht dabei die Kette „Chips, Rechenzentren, Stromnetze“ im Vordergrund: Diese Investitionen binden nicht nur kurzfristig Liquidität, sondern erhöhen auch strukturell das Term Premium. Genau hier liegt der Unterschied zu einer rein zyklischen Marktschwankung. Term Premium bedeutet im Kern, dass Anleger über längere Laufzeiten eine zusätzliche Entschädigung verlangen – nicht nur für „Zinsrisiko“, sondern für das Risiko, dass der zukünftige Zins- und Refinanzierungsrahmen schwerer planbar ist. Wenn große private Projekte mit Bauunternehmen und Infrastrukturakteuren direkt mit dem Staat um Kapital konkurrieren, wird die Allokation zugunsten des Staates weniger attraktiv und eher zum Restposten.
Dass staatliche Anleihen in dieser Logik weniger automatisch „Standarddestination“ sind, passt zur beschriebenen Angebots- und Nachfragesituation. Die Renditen hätten demnach über aufeinanderfolgende Hochs hinweg zulegen können, weil das Angebot an US-Schulden weiter steigt, während der Kreis der willigen Käufer schrumpft. Der Text verortet die Größenordnung der nationalen Verschuldung bei strukturell über 40 Billionen US-Dollar – und macht damit deutlich, dass es nicht um einen einzelnen Emittenten- oder Terminpunkt geht, sondern um ein anhaltendes Volumenproblem. Dazu kommt ein zweiter Faktor, der in den Makrodaten meist unterschätzt wird: Wenn die Federal Reserve ihren Fokus weiterhin auf Inflationseindämmung legt, wird die Schlussfolgerung des Marktes nicht „wegmoderiert“, sondern bestätigt. Aus Anlegersicht entsteht dadurch ein neues Basisszenario: Kapitalkosten gelten als strukturell höher, und die Bewegung lässt sich nicht auf einen einzigen Auslöser reduzieren. Stattdessen entsteht sie aus dem Zusammenspiel fortgesetzter Defizite, KI-getriebener Ressourcenanforderungen und politischer Trägheit bei der Anpassung an diese neue Realität.
Für die Portfoliokonstruktion ist dabei besonders relevant, dass sich Allokationsmodelle verändern müssen, weil die Zinswelt die Logik klassischer Zielgewichte erodiert. Jeff Rosenberg von BlackRock wird in der Darstellung mit einer Mischung aus 50/30/20 für Aktien, Anleihen und Alternativen in Verbindung gebracht – und damit explizit als Abkehr von der vielfach verbreiteten 60/40-Struktur beschrieben, die in der Vergangenheit offenbar eine neue Zinsumgebung zu lange ignorierte. Der praktische Effekt ist nicht nur ein „Mehr oder weniger Anleihen“, sondern eine andere Erwartungshaltung: Zinssensitive Kapitalströme, die nach Jahren politischer Verzerrungen ins Abseits gedrängt wurden, rotieren zurück in festverzinsliche Anlagen. Damit verschiebt sich auch die Rolle von Anleihen im Portfolio. Sie sind nicht mehr nur ein defensives Anhängsel für schwache Konjunkturphasen, sondern ein Baustein, um Rendite zu generieren, während Kapital parallel für Investitionen in der Realwirtschaft frei wird. Entscheidend ist hier, dass die Rückkehr in den Rentenbereich laut Darstellung aus positiven Realzinsen resultiert – nicht aus regulatorischer „Weisheit“.
Wer daraus eine einfache Zwei-Schritt-Strategie macht, unterschätzt jedoch die operative Komplexität. Die Volatilität ist in dieser Perspektive ein Stimmungs- und Liquiditätsindikator. Sie misst damit nicht automatisch „Gefahr“ im Sinne eines unmittelbaren Totalausfalls, sondern beschreibt, wie schnell sich Absicherungs- und Erwartungskurven gegeneinander bewegen. Für Unternehmen und Investoren bedeutet das: Liquiditätsmanagement wird zum Renditetreiber. Gerade bei KI-bezogenen Projekten entscheidet die Kapitalkostenlage nicht nur über den Projektstart, sondern über den Auswahlprozess im Portfolio – welche Initiativen durchgehen, welche verschoben werden und wo vielleicht mehr Eigenkapital statt Fremdkapital bevorzugt wird. Zudem können längere Laufzeiten und Infrastrukturinvestitionen die Zinsrisikoprämien stärker spürbar machen, weil Refinanzierungsfenster und Bauzeiten sich über mehrere Zinsregime erstrecken. Das erklärt, warum die Marktreaktion oft „steiler“ wirkt als klassische Fundamentaldaten vermuten lassen.
Für Anleger wird die im Text beschriebene 5%-Realität zur Leitplanke: Wachstum orientierte Portfolios sollen demnach produktiven privaten Investitionen (Capex) gegenüber reflexiven Staatsanleihe-Ansätzen den Vorzug geben. Dabei geht es weniger um ein pauschales Abwenden von Anleihen, sondern um die Reihenfolge der Prioritäten. Wenn Volatilität Stimmung und Liquidität abbildet, dann sollten Anleger Headline-Rauschen nicht als alleinige Steuerungslogik nutzen. Stattdessen empfiehlt die Darstellung, die 5%-Welt als Basislinie zu behandeln, bis fiskalische Disziplin wieder glaubwürdiger wird. Die praktische Konsequenz lautet: Wer die Allokation zu stark von kurzfristigen Ausschlägen dominiert, riskiert, dass er Kapitalbildungsprozesse in der KI-Infrastruktur verpasst – also den Teil der Wertschöpfungskette, der sich in Produktivität, Automatisierung und später in realen Gewinnsteigerungen niederschlägt. Anders gesagt: Der Markt handelt möglicherweise nicht nur Zinsen, sondern auch die Reinvestitionsfähigkeit privater Investoren in wachstumsrelevante Kapazitäten.
Aus Industrieperspektive zieht diese Gemengelage eine klare Linie bis in die KI-Planung hinein. KI-Entwicklung ist heute weniger eine reine Softwarefrage als eine Infrastrukturfrage: Rechenleistung, Energieversorgung und Netzkapazität bestimmen Tempo und Skalierung. Wenn genau diese Investitionsblöcke in Phasen steigender Kapitalkosten bremsend wirken, verschiebt sich nicht nur die Finanzierungslage, sondern auch die Risikoabwägung zwischen kurzfristigen Renditezielen und langfristigen Strategieprojekten. Genau hier liegt die Marktlogik hinter der diskutierten Staatsanleihevolatilität: Sie ist das Thermometer, das zeigt, wie hart Kapital um Rendite konkurriert. Solange die Unsicherheit über Angebot und Nachfrage bei Staatswertpapieren bleibt und KI-Capex weiterhin einen bedeutenden Anteil an Kapitalbindung auslöst, wird die „alte“ Zuordnung—Staatsanleihen als Default und KI als Sonderfall – wahrscheinlich nicht zurückkehren. Für professionelle Anleger und CFOs bedeutet das vor allem eines: Kapitalkosten müssen als aktiver Parameter in die Portfolio- und Investitionssteuerung eingehen, nicht als Hintergrundrauschen, das man später „wegoptimiert“.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Staatsanleihe-Volatilität und KI-Capex: Märkte ringen um 5%-Kapitalkosten" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Staatsanleihe-Volatilität und KI-Capex: Märkte ringen um 5%-Kapitalkosten" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Staatsanleihe-Volatilität und KI-Capex: Märkte ringen um 5%-Kapitalkosten« bei Google Deutschland suchen, bei Bing oder Google News!