
DÜSSELDORF / LONDON (IT BOLTWISE) – Die The Platform Group meldet für die ersten neun Monate 2026 ein GMV von 1.076,9 Mio. Euro und wächst damit um 19 %. Der Umsatz steigt auf 622,7 Mio. Euro, während das bereinigte EBITDA um 16 % auf 53,3 Mio. Euro zulegt. Gleichzeitig reduziert das Unternehmen den Verschuldungsgrad auf 1,7x. Für das Geschäftsjahr 2026 bestätigt der Vorstand die Prognose mit GMV von 1,7 Mrd. Euro und einem bereinigten EBITDA zwischen 70 Mio. und 80 Mio. Euro.
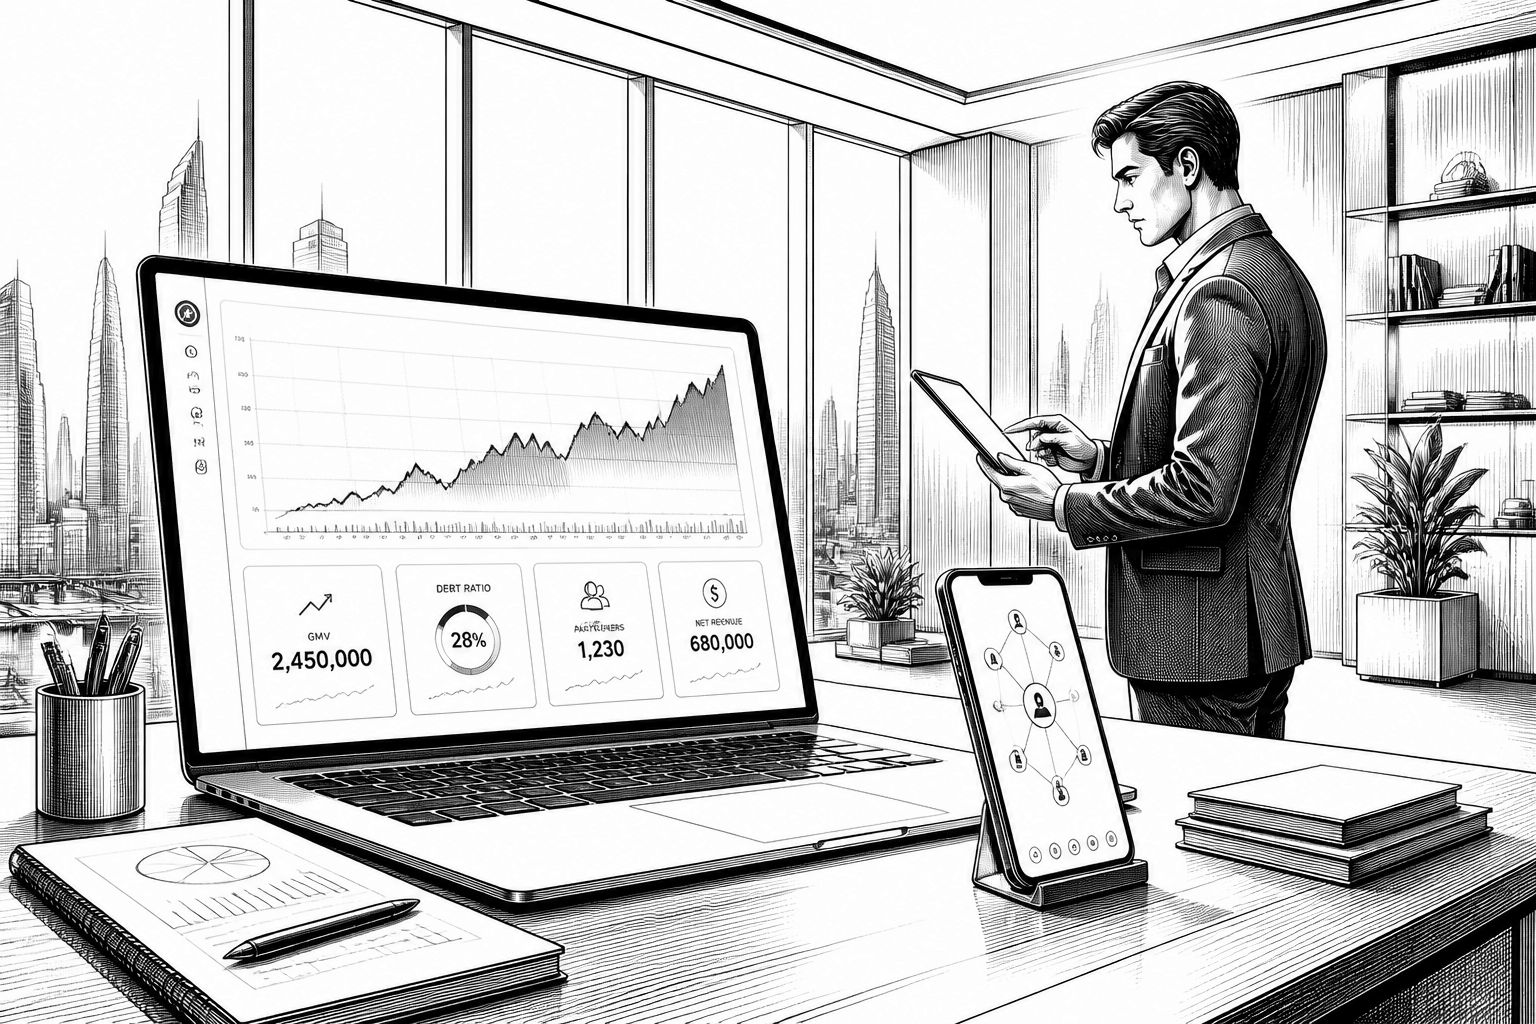
Die Zahlen der The Platform Group für den Neunmonatszeitraum 2026 lesen sich vor allem wie eine Bestätigung des Geschäftsmodells: Ein softwarebasiertes Plattformnetzwerk skaliert nicht nur beim Umsatz, sondern hält dabei auch die Kostenstruktur im Griff. In den ersten neun Monaten steigt das Bruttowarenvolumen (GMV) auf 1.076,9 Mio. Euro nach 902,1 Mio. Euro im Vorjahreszeitraum. Parallel wächst der Nettoumsatz um 17,1 % auf 622,7 Mio. Euro, und damit scheint die Plattform-Logik aus mehr Partnern, mehr Transaktionen und daraus abgeleiteten Erlösen erneut aufzugehen. Auffällig ist zudem die Differenz zwischen berichteten und bereinigten Ergebnisgrößen: Das berichtete EBITDA fällt auf 57,5 Mio. Euro, während das bereinigte EBITDA auf 53,3 Mio. Euro steigt. Genau diese Gegenläufigkeit zeigt, dass im laufenden Jahr operativ zwar Fortschritte erzielt werden, gleichzeitig aber Sondereffekte oder Bereinigungen das Bild beeinflussen.
Technisch betrachtet steckt hinter dieser Entwicklung ein operatives Hebelkonzept, bei dem die Plattform die Nachfrage über Branchen hinweg bündelt und Partnerleistungen orchestriert. Die Basis dafür liefern laut Mitteilung 17.873 Partner im Stichtag, nach 15.931 im Vorjahr. Dazu kommen 8,6 Mio. aktive Kunden (LTM), die im Vergleich zum Vorjahreswert von 6,7 Mio. deutlich stärker zulegen. Entscheidend ist dabei nicht nur die Größe der Netzwerke, sondern auch deren Qualität: Der durchschnittliche Bestellwert steigt von 125 Euro auf 129 Euro. Zusammengenommen erhöht das Unternehmen dadurch die Geldflüsse, ohne auf eine reine Wachstums-auf-Kosten-Strategie angewiesen zu sein. Für die Praxis in Plattformunternehmen ist das ein wichtiger Unterschied, denn höhere Transaktionszahlen allein sind noch kein Garant für nachhaltige Margen, wenn Logistik-, Marketing- oder Partnerkosten schneller wachsen als der Umsatz.
Die Kosten- und Finanzseite nimmt in der Meldung eine ebenso zentrale Rolle ein. Der Vorstand verweist auf eine deutliche Personalreduktion im dritten Quartal 2026 sowie auf Maßnahmen im Rahmen einer neuen Konzernorganisation und einer AI-Initiative. Gleichzeitig sinkt der Verschuldungsgrad auf 1,7x. Gerade für Investoren und Kreditgeber ist das ein Signal: Wenn die Skalierung im laufenden Betrieb gelingt und das Working-Capital- und Ausgabenprofil stabil bleibt, entsteht häufig mehr Spielraum für weitere Wachstumsinvestitionen oder die Konsolidierung des Portfolios. Operativ zeigen sich zudem Verschiebungen in der Kostenquote: Personalkostenquote und Vertriebskostenquote fallen im Vergleich zum Vorjahr, während die Bruttomarge von 36,7 % auf 35,0 % leicht nachgibt. Diese Mischung ist typisch für ein Jahr, in dem Wachstum und Restrukturierung parallel laufen – und sie erklärt auch, warum das Konzernergebnis zwar mit 44,4 Mio. Euro zulegt (nach 41,7 Mio. Euro), das Ergebnis je Aktie aber von 2,03 Euro auf 1,69 Euro sinkt.
Für das Marktumfeld lässt sich aus der Bestätigung der Prognose ableiten, dass das Unternehmen trotz der beschriebenen Herausforderungen im Jahresverlauf nicht in eine kurzfristige Anpassungsphase abgerutscht ist. Der Vorstand erwartet für das Gesamtjahr 2026 ein GMV von 1,7 Mrd. Euro, einen Nettoumsatz von mindestens 1,0 Mrd. Euro sowie ein bereinigtes EBITDA zwischen 70 Mio. und 80 Mio. Euro. Damit liegt der Fokus erkennbar auf einer Ergebniskennzahl, die Managemententscheidungen und operatives Ergebnis stärker abbildet als das berichtete EBITDA. In der Praxis ist genau das relevant, weil Plattformanbieter in den letzten Jahren zunehmend unter dem Spagat stehen, in KI-gestützte Prozesse zu investieren und gleichzeitig die Effizienz der Kernausgaben zu steigern. Wenn das gelingt, kann KI nicht nur als „Experiment“ dienen, sondern konkret die Partneranbindung, das Matching von Nachfrage und Angebot oder die Automatisierung von Workflows unterstützen.
Der operative Ausblick hängt dabei stark an einer Kennzahl-Kombination, die in der Meldung sehr klar getaktet wird: Partnerzahl, aktive Kunden und Bestellwert. Mit 17.873 Partnern und 8,6 Mio. aktiven Kunden sieht das Unternehmen die Grundlage für weiteres Wachstum gegeben. Für Unternehmen, die solche Plattformen als Kunden oder Technologiepartner nutzen, ist das auch eine Lieferfähigkeit-Frage: Je stabiler das Ökosystem skaliert, desto weniger leiden Integrationen unter Sättigungseffekten oder wechselnden Prioritäten. Anders als bei rein werbebasierten Modellen entsteht hier eine planbarere Nachfragebasis, weil Transaktionen systematisch über Branchen hinweg zusammenlaufen. Genau deshalb lohnt sich für die Branche ein genauer Blick darauf, wie stark die Plattform die Kostenreduktion mit dem Wachstum verzahnt – etwa über weniger Personalaufwand je zusätzlicher Transaktion und über eine Verschuldungsquote, die in einem wettbewerbsintensiven Umfeld nicht weiter ausufert.
Unterm Strich zeigt die Mitteilung ein klares Bild: Die The Platform Group verbindet Wachstum im dreistelligen Millionenbereich mit einer gleichzeitigen Reduktion des Verschuldungsgrads. Das ist vor allem deshalb relevant, weil Plattformunternehmen in vielen Märkten derzeit entweder stärker in Marketing pushen oder in der Kostenstruktur nachschärfen müssen, sobald Margendruck entsteht. Wenn der Vorstand die Prognose bestätigt und gleichzeitig von der Fortsetzung der Maßnahmen im vierten Quartal spricht, deutet das auf eine Fortsetzung der Effizienzagenda hin. Für 2026 bleibt damit die zentrale Beobachtungsfrage, ob das Unternehmen die leichte Entwicklung bei der Bruttomarge durch weiteres Partner- und Kundenwachstum vollständig kompensiert – oder ob das kommende Quartal erstmals deutlicher zeigen wird, wo die Grenzen des aktuellen Skalierungsmodells liegen.
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.





- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "The Platform Group steigert GMV und senkt Verschuldung – Prognose bleibt bestätigt" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "The Platform Group steigert GMV und senkt Verschuldung – Prognose bleibt bestätigt" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »The Platform Group steigert GMV und senkt Verschuldung – Prognose bleibt bestätigt« bei Google Deutschland suchen, bei Bing oder Google News!