
LONDON (IT BOLTWISE) – Veränderte Emissionstermine bei US-Treasuries zwingen Investoren zu einer Neubewertung von Spreads und Duration-Positionen. Die Unsicherheit im Auktionskalender wirkt sich direkt auf Cashflow-Modelle und die Preisbildung am langen Laufzeitende aus. Dadurch werden option-adjusted Spreads breiter eingepreist. Gleichzeitig rückt die Frage in den Fokus, wie stark sich Duration-Einstellungen in einem Umfeld mit weniger planbaren Liquiditätszuflüssen noch steuern lassen.
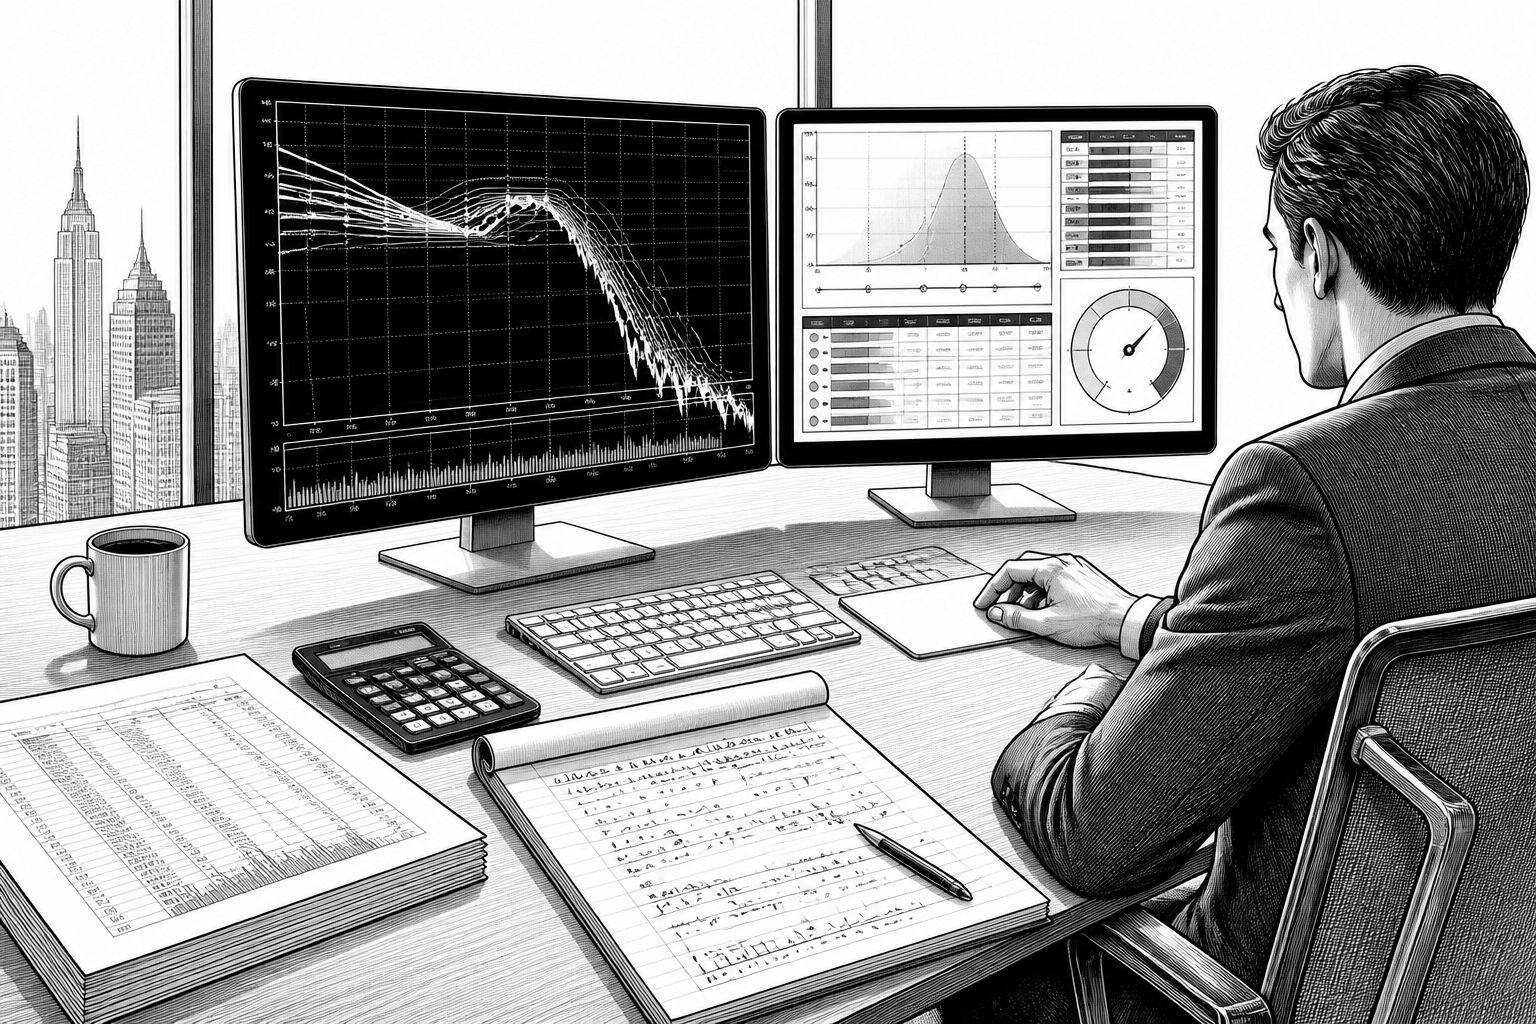
Wer an den Handelstischen US-Treasuries handelt, hat derzeit ein Problem, das weniger mit dem Zinsniveau zu tun hat und mehr mit dem Timing der Cashflows. Laut der Mitteilung eines zuständigen US-Finanzministeriums-Umfelds sind Änderungen bei den Auktionskalendern für Anleihen und Bonds grundsätzlich möglich. Genau diese potenziell weniger planbaren Emissionstermine zwingen Marktteilnehmer dazu, ihre Modelle nicht nur zu aktualisieren, sondern die Annahmen über erwartete Liquiditätszuflüsse neu zu kalibrieren. Anstatt eines stabilen Pfads für Angebot und Nachfrage rückt ein Szenario in den Vordergrund, in dem Anleger künftig stärker auf mehrere mögliche Emissionsverläufe vorbereitet sein müssen.
Für die Preisbildung bedeutet das konkret: Sobald die Terminstruktur unsicherer wird, verändert sich die Interpretation von Renditeaufschlägen. Im Kern sind Spreads die Differenz zwischen dem Renditeniveau eines Instruments und einer Referenzkurve. Wenn Emissionsrhythmen variieren, verändert sich die erwartete Angebotsdynamik relativ zum Nachfrageprofil von Marktteilnehmern, die sich ihrerseits an Laufzeiten, Hedging-Kosten und Risikoappetit orientieren. In der Folge werden option-adjusted Spreads breiter eingepreist, weil Anleger weniger sicher sein können, dass die künftigen Cashflows so eintreffen, wie es ein statisches Basisszenario vorgibt. Die Duration-Positionierung wird damit nicht nur „teurer“ im Sinne von Risiko, sie wird auch schwieriger zu steuern, weil das Timing-Komponente der Duration in der Praxis stärker schwankt als im Modell angenommen.
Technisch betrachtet hängt die Wirkung an zwei Stellschrauben: Modellierung des Cashflows und die Sensitivität der Position gegenüber Zins- und Spread-Bewegungen. Viele Portfolios steuern ihr Risiko über Duration und Modifizierte Duration (bzw. über Zins-Sensitivitäten, die sich aus der geschätzten Zeitstruktur der zukünftigen Zahlungen ergeben). Wenn nun Emissionen verschoben oder im Kalender anders gebündelt werden, verschiebt sich das, was im Backtest als typische Zahlungsabfolge gilt. Die Folge ist, dass ein Hedgeset, der unter alten Annahmen „perfekt“ dimensioniert war, unter neuen Terminannahmen weniger greift. Genau deshalb berichten Marktteilnehmer in solchen Phasen davon, dass sie nicht nur die Bewertungslogik anpassen, sondern ihre Duration-Setzungen überdenken müssen: Nicht jede Risiko-Kennzahl bleibt gleich zuverlässig, wenn die Input-Parameter für Angebot und Cashflow-Verteilung wackeln.
Besonders spürbar ist das typischerweise im langen Laufzeitsegment. Der Grund liegt in der Kombination aus höherer Sensitivität zu Zinsbewegungen und der Tatsache, dass Erwartungen über zukünftige Angebotsmengen dort häufig eine stärkere Rolle für die Spread-Komponente spielen. Kapital, das zuvor in die langen Enden geflossen ist, trifft dort nun auf ein Umfeld mit einem beweglichen Ziel: Die Investoren müssen häufiger zwischen der Erwartung einer bestimmten Marktstruktur und der Möglichkeit abwägen, dass Emissionen anders terminiert werden. Das erhöht die Risikoprämie, die in Preise eingearbeitet wird, und führt dazu, dass selbst kleinere Veränderungen in der Terminplanung überproportional wirken können. Anders gesagt: Wenn das „Wie oft und wann“ des Angebots weniger stabil ist, wird das „Wieviel und zu welchem Preis“ in den Kursen schneller unsicher.
Historisch passt dieses Muster in den größeren Trend, den die Zinsmärkte in den letzten Jahren mehrfach gezeigt haben: Marktteilnehmer arbeiten immer stärker mit modellbasierten Bewertungen, weil reine Spot-Renditen allein nicht ausreichend sind, um das Verhalten von Portfolios über Laufzeitsegmente zu erklären. Die Option- und Spread-Komponenten gewinnen dann an Bedeutung, wenn instrumentenspezifische Eigenschaften und Angebotsmechaniken die Cashflow-Erwartungen beeinflussen. In solchen Phasen werden auch interne Bewertungs-Pipelines relevanter: Wer die Cashflow-Annahmen und Bewertungsinputs nur selten aktualisiert, läuft Gefahr, bei Kalenderänderungen zu spät zu reagieren. Wer hingegen mit dynamischen Szenarien oder mehreren Emissionspfaden arbeitet, kann Repricing schneller in die Preisbildung übertragen. Das ist keine Garantie für bessere Ergebnisse, aber es reduziert die Verzögerung zwischen neuer Marktinformation und Portfolioanpassung.
Auch der Marktmechanismus selbst verstärkt die Wirkung. Auktionskalender sind nicht nur administrativ; sie strukturieren Liquidität, bestimmen, wie schnell neue Bestände in den Markt gelangen und wie sich Positionen am Sekundärmarkt spiegeln. Wenn Investoren breitere Spreads einpreisen, wird das Kapital, das bisher auf enge Bewertungsannahmen gesetzt hat, vorsichtiger. Das kann sich in niedrigeren Risikobudgets oder in stärkerer Hedge-Nachfrage ausdrücken, was wiederum die Volatilität von Spreads und teilweise auch die Liquiditätsqualität in bestimmten Laufzeitbändern beeinflusst. Für Unternehmen und Fonds mit klaren Laufzeitbuckets bedeutet das: Duration-Entscheidungen sind nicht nur strategisch, sondern operativ. Jede Anpassung muss mit den Realitäten eines veränderlichen Auktionskalenders konsistent sein, sonst entsteht ein Modell-Mismatch, der in der Performance sichtbar wird.
Für die nächsten Wochen wird entscheidend sein, wie schnell die Marktteilnehmer ihre Cashflow-Modelle wieder auf einen tragfähigen Erwartungspfad ausrichten. Die eigentliche Herausforderung ist dabei weniger die „Korrektur“ als der kontinuierliche Abgleich: Wenn Emissionstermine variieren können, muss das Repricing-Regime so ausgelegt sein, dass es nicht bei jeder Änderung manuell nachgezogen werden muss. Praktisch heißt das häufig, dass Teams häufiger Szenarien durchrechnen, die Sensitivitäten neu kalibrieren und bei der Duration-Steuerung größere Sicherheitsmargen berücksichtigen. Gleichzeitig bleibt ein Erwartungsdruck bestehen: Je stärker sich die Unsicherheit im Kalender in den option-adjusted Spreads zeigt, desto häufiger werden Duration-Setzungen überprüft, bis ein neuer Gleichgewichtszustand gefunden ist. Ob die Verschiebungen dabei eher zu einer dauerhaften Neubewertung führen oder „nur“ zu einer temporären Anpassung, hängt davon ab, wie stabil sich die Auktionsplanung im weiteren Verlauf tatsächlich entwickelt.
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.





- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Treasury-Auktionen: Schulden-Signale verschieben Spreads und Duration-Strategien an Wall Street" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Treasury-Auktionen: Schulden-Signale verschieben Spreads und Duration-Strategien an Wall Street" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Treasury-Auktionen: Schulden-Signale verschieben Spreads und Duration-Strategien an Wall Street« bei Google Deutschland suchen, bei Bing oder Google News!