
LONDON (IT BOLTWISE) – Steigende Kreditkosten setzen den britischen Immobilienmarkt weiter unter Druck. Laut den veröffentlichten offiziellen Daten gingen die Preise im August erneut zurück und damit zum dritten Mal in Folge. Die höheren Hypothekenzinsen schwächen die Nachfrage spürbar, während Käufer vor einer größeren Hürde beim Schuldendienst stehen. Für den Markt heißt das: Solange Kredite künstlich teuer bleiben, bleibt der Abwärtstrend plausibel.
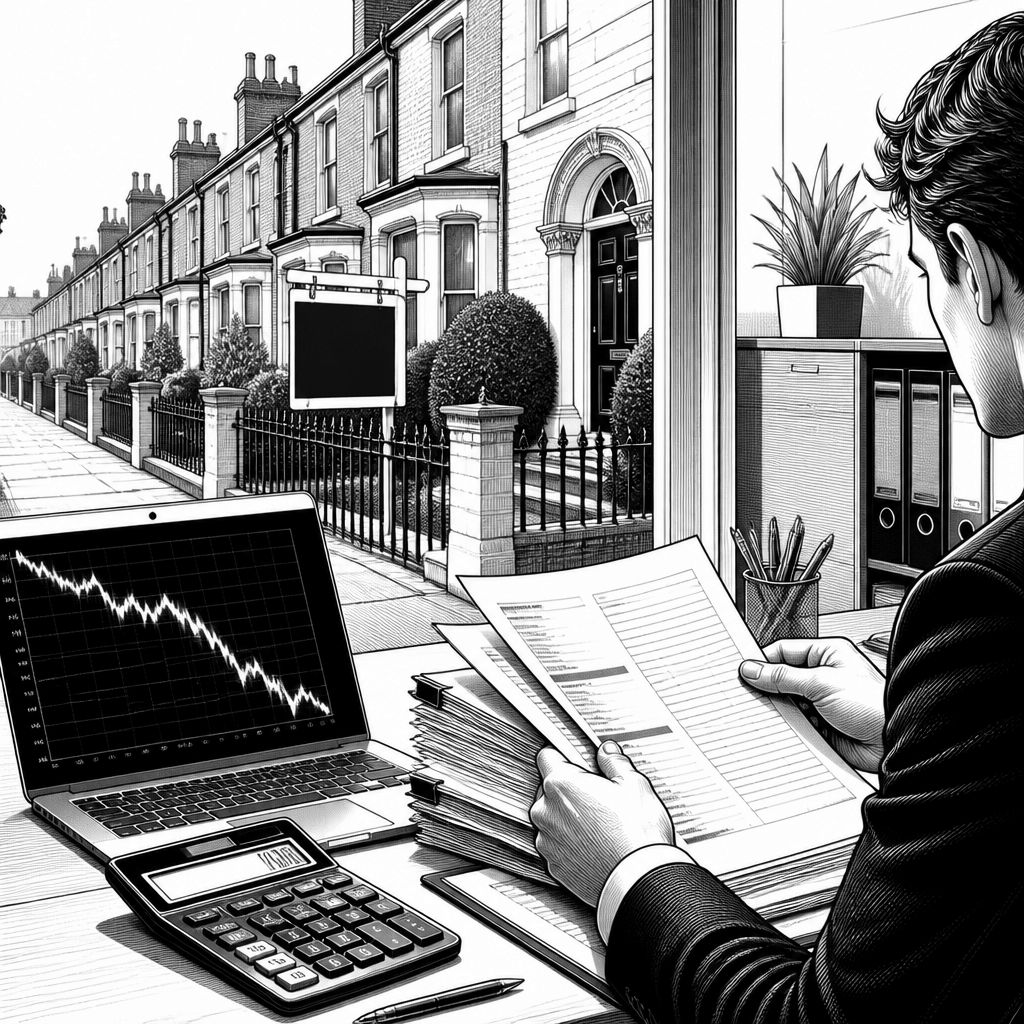
Im britischen Immobilienmarkt verdichtet sich ein Muster, das an vielen Stellen im Alltag spürbar wird: Sobald die Finanzierung teurer wird, kippt die Nachfrage schneller als erwartet. Die jetzt veröffentlichten offiziellen Zahlen zeigen für den August einen weiteren Rückgang der Immobilienpreise im Vereinigten Königreich. Damit setzt sich der Abwärtstrend bereits zum dritten Mal monatlich in Folge fort. Entscheidend ist dabei weniger die abstrakte Zinsdebatte, sondern der konkrete Mechanismus über den Kreditkanal: Hypotheken werden teurer, die monatliche Rate steigt, und Haushalte müssen den Kaufpreis oder den Kaufzeitpunkt nach hinten schieben.
Technisch betrachtet wirkt hier ein Zusammenspiel aus Zinsniveau und Beleihungslogik. Eine Hypothek ist für viele Käufer der zentrale Finanzierungshebel; wenn die Zinskosten sprunghaft anziehen, steigt der erforderliche Schuldendienst sofort. Das reduziert die maximale Tragfähigkeit, die Kreditgeber typischerweise an Einkommen und Haushaltsausgaben koppeln. Genau deshalb reichen schon kleine Änderungen im effektiven Zins für sichtbare Effekte bei Transaktionen aus: weniger Haushalte schaffen es, die Hürde für Finanzierung und Bewertung zu überwinden. Während der Markt bei stabileren Finanzierungskosten oft rascher in neue Preisniveaus einpendelt, wird bei steigenden Kreditkosten die Transaktionsseite ausgedünnt, und Preise reagieren dann, weil weniger Abschlüsse stattfindet.
Die Meldung ordnet das Geschehen zudem als Folge geldpolitischer Entscheidungen ein, die sich über den Immobiliensektor besonders schnell durchschlagen können. Der Kern ist eine Umverteilung innerhalb des Marktes: Wer bereits im Bestand eine niedrigere Zinslast fixiert hat, profitiert davon, dass neue Käufer mit höheren Finanzierungskosten konkurrieren müssen. Für Verkäufer bedeutet das häufig gleichzeitig eine schlechtere Verhandlungsposition, weil neue Käufer die gleichen Angebote nur zu niedrigeren Preisen akzeptieren können. In diesem Umfeld werden weniger Immobilien schnell gehandelt, und die Preise sinken eher schrittweise, aber anhaltend. Der Markt belohnt damit eher diejenigen, die bereits investiert sind, während Einsteiger stärker unter Druck geraten, etwa weil Bankkonditionen, Laufzeiten und Gesamtkosten stärker auf die Entscheidungsfähigkeit durchschlagen.
Auch in der Breite lässt sich die Wirkung nachvollziehen: Ein Rückgang der Nachfrage ist nicht nur eine Stimmungslage, sondern schlägt sich in der Verfügbarkeit von Käufen nieder. Haushalte, die gespart und geplant haben, stehen vor einer höheren Wand aus Monatsbelastung, während bestehende Eigentümer mit „aufgeblähten“ Bewertungen konfrontiert sein können, die sich unter dem neuen Finanzierungsniveau nicht mehr durchsetzen. Das führt zu typischen Marktphänomenen wie längeren Vermarktungszeiten und vorsichtigeren Preisforderungen. Gleichzeitig entsteht ein Selektionsprozess: Wer verkaufen will, muss sich stärker an der Zahlungsfähigkeit der Käufer ausrichten. Wer kaufen will, muss entweder mehr Eigenkapital einbringen, die Objektwahl anpassen oder die Finanzierung neu staffeln.
Für die politische und wirtschaftliche Einordnung bleibt damit eine nüchterne Lehre: Anstatt weitere Instrumente aufzuschichten, die kurzfristig Kaufkraft stützen, würde eine Senkung der strukturellen Kosten für Finanzierung die Erschwinglichkeit schneller verbessern. Die Quelle nennt als Ansatzpunkt eine glaubwürdige fiskalische Zurückhaltung und eine reduzierte monetäre Aktivität, um die Kreditkosten zu normalisieren. Bis dahin sei der Abwärtsdruck auf die Preise plausibel, solange Kredite künstlich teuer bleiben. Für Unternehmen und Entscheider folgt daraus vor allem ein Risiko- und Planungsbild: Entwicklungs- und Investitionsentscheidungen im Immobilienumfeld müssen stärker mit niedrigeren Abschlussquoten, längeren Projektzyklen und verschobenen Finanzierungsrunden rechnen. In den nächsten Monaten dürfte deshalb weniger die Frage lauten, ob der Markt „funktioniert“, sondern wie schnell er wieder in ein Preis- und Nachfragegleichgewicht findet, wenn sich das Zins- und Kreditumfeld tatsächlich entspannt.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "UK-Immobilienpreise fallen zum dritten Mal: Kreditkosten drücken Nachfrage" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "UK-Immobilienpreise fallen zum dritten Mal: Kreditkosten drücken Nachfrage" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »UK-Immobilienpreise fallen zum dritten Mal: Kreditkosten drücken Nachfrage« bei Google Deutschland suchen, bei Bing oder Google News!