


MAILAND / LONDON (IT BOLTWISE) – Unipol setzt zu Wochenbeginn auf eine solide Kapitalbasis und eine robuste Solvency-II-Quote, die über der regulatorischen Mindestanforderung liegt. Der Vergleich mit Allianz und der Vienna Insurance Group zeigt, wie unterschiedlich Kapitalsteuerung und Aufstellung im europäischen Versicherungsmarkt ausfallen. Im Fokus stehen zudem das Ertragsprofil in der Schaden- und Unfallversicherung sowie die Frage, wie stabil die Kennzahlen bei markt- und behaupteter Wettbewerbsintensität bleiben. Für Investoren ist damit weniger der Momentkurs als das Geschäftsmodell und die Risikotragfähigkeit das Entscheidende.
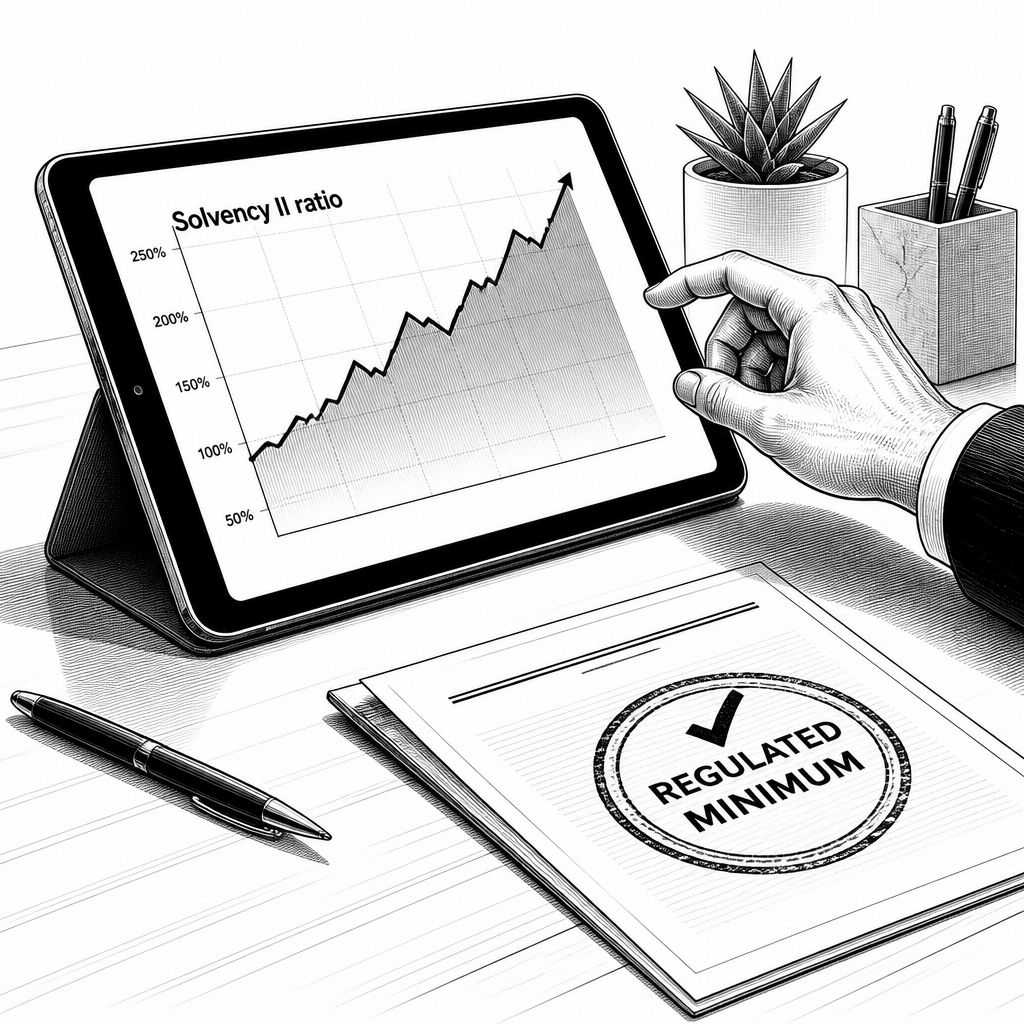
Unipol startet mit Blick auf Solvabilität und Strategie in die neue Woche, und genau diese Kombination ist in europäischen Versicherungsmärkten inzwischen ein zentrales Signal. Während viele Marktteilnehmer kurzfristige Kursausschläge verfolgen, richtet sich die Aufmerksamkeit bei institutionellen Investoren zunehmend auf die Widerstandsfähigkeit unter Solvency II: Wie gut kann ein Versicherer auch in Stressphasen Kapital binden, Risiken abfedern und dennoch operativ profitabel bleiben? In der Berichterstattung steht deshalb weniger die reine Unternehmensstory im Vordergrund als die Frage, ob die Kapitalsteuerung tatsächlich in stabile Kennzahlen übersetzt wird. Unipols Ausgangslage wird dabei besonders interessant, wenn man sie mit großen DACH-Peers vergleicht.
Technisch betrachtet ist Solvency II nicht nur eine „Quote“, sondern ein Rahmenwerk aus risikoadjustierten Kapitalanforderungen, internen Modellen und einer Erwartung an die Governance entlang des gesamten Risikomanagements. Unipol weist in den zuletzt veröffentlichten Zahlen eine robuste Solvency-II-Quote aus, die deutlich über der regulatorischen Mindestanforderung liegt. Damit entsteht ein Puffer, der im Zusammenspiel mit internen Risikomodellen den Kapitalbedarf in unterschiedlichen Szenarien glätten kann. Der entscheidende Punkt: Diese Aussteuerung ist auf die italienischen Marktbedingungen zugeschnitten, was sich über mehrere Jahre hinweg in einer relativ stabilen Entwicklung der Kennzahlen zeigt. Genau diese Stabilität wirkt in der Kapitalmarktkommunikation häufig „ankersetzend“.
Im Vergleich mit Allianz und Munich Re zeigt sich allerdings, dass „hohe Solvabilität“ allein keine vollständige Erklärung liefert. Allianz als stark diversifizierter Konzern und Munich Re als Rückversicherungs-Spezialist agieren mit anderen Geschäftslogiken, Kapitalstrukturen und Risikogewichten. Unipol dagegen ist stärker national verankert und konzentriert sich stärker auf den italienischen Markt; dadurch können sich Risikoprofil und Volatilität der regulatorischen Kennzahlen anders verhalten. Branchenbeobachter heben deshalb oft hervor, dass Kapitalsteuerung nicht nur Zielwerte verfolgt, sondern die Modelle und Annahmen an die tatsächliche Portfoliostruktur anpasst. Wie Analysten berichten, kann gerade diese Passung in der operativen Steuerung den Unterschied machen, wenn sich Schadenquoten oder makroökonomische Treiber verschieben.
Das Ertragsprofil liefert hierfür die Verbindung zwischen Kapital und Geschäft. Unipols Kerngeschäft liegt im Bereich Schaden- und Unfallversicherung, wobei stabile Prämien eine zentrale Rolle spielen. In einem Umfeld, in dem Pricing-Disziplin, Schadeninflation und Rückversicherungskosten kontinuierlich auf das Ergebnis drücken können, ist ein konsistenter Beitragsstrom ein elementarer Gradmesser. Gleichzeitig zeigt der Sektorvergleich: Während Allianz und die Vienna Insurance Group in mehreren Ländern aktiv sind und dadurch Portfolios stärker streuen, wirkt Unipol stärker fokussiert. Diese Ausrichtung kann Vorteile bringen, etwa durch effizientere Vertriebs- und Risikosteuerroutinen, sie erhöht aber auch die Sensitivität gegenüber regionalen Entwicklungen, etwa bei Motorversicherung oder Sachschäden. Entscheidend wird damit, wie sauber das Prämien- und Underwriting-Management die Risiken spiegelt.
Ein zentraler Profitabilitätsindikator in der Branche ist die kombinierte Schaden-Kosten-Quote, die bei Unipol in den vergangenen Jahren im wettbewerbsfähigen Bereich gelegen haben soll. Auch wenn solche Kennzahlen je nach Bilanzierungslogik und Sondereffekten variieren können, ist die Message an den Kapitalmarkt klar: operative Effizienz soll nicht nur rhetorisch versprochen, sondern in Kennzahlen sichtbar werden. In der Praxis bedeutet das typischerweise, dass Schadenprozesse, Kostenstrukturen und Rückversicherungsarrangements so aufeinander abgestimmt sind, dass Ergebnisvolatilität reduziert wird. Für Investoren ist außerdem relevant, wie stark diese Quote in Stressphasen korreliert – also ob ein verbessertes Kapitalprofil auch dann „durchhält“, wenn das Underwriting unter Druck gerät. Genau diese Kopplung zwischen Solvabilität und Profitabilität diskutieren Experten regelmäßig in Unternehmensgesprächen.
Betrachtet man die Marktmechanik hinter diesen Zahlen, wird der Marktvergleich zwischen Italien und DACH noch greifbarer. In DACH-Unternehmen beeinflussen unter anderem großvolumige Sparten und internationale Diversifikation das Risikobild, während in Italien Portfoliostruktur, Vertriebskanäle und Regulierungsumfeld stärker das Ergebnis prägen. Unipol generiert den Großteil der Erlöse mit Versicherungsprodukten für Privat- und Firmenkunden, insbesondere in der Schaden- und Unfallversicherung; dazu zählen Kfz-Policen und Sachversicherungen. Ergänzend werden Lebensversicherungen über ein dichtes Agentennetz und Partnerbanken vertrieben, was für die Kapitalanlage-Strategie indirekt ebenfalls relevant ist. Wie aus solchen Einordnungen häufig abgeleitet wird, wirken Vertrieb und Produktmix als „Treiber“ für Liquiditäts- und Kapitalbedarfe, selbst wenn die Solvabilitätsquote vordergründig wie eine reine Regulatorikkennzahl erscheint.
Für den kurzfristigen Blick auf die Börse ist zudem die Notierung an der Borsa Italiana in Mailand bedeutsam: Die Aktie von Unipol ist in Euro handelbar, die konkrete Kursnotierung zum angegebenen Zeitpunkt wird in der Meldung allerdings nicht konkret ausgewiesen. Trotzdem lässt sich das Investment-„Warum“ aus der Struktur der Information ableiten. Wenn ein Unternehmen in einer frühen Wochenphase die Kapitalausstattung in den Vordergrund rückt, sendet es häufig eine Botschaft zur Planbarkeit: Man will signalisieren, dass das Management auch unter Unsicherheiten handlungsfähig bleibt. In einer Phase, in der Zins- und Kapitalmarkterwartungen sowie Schadenrisiken parallel wirken, wird die Stabilität der Quote oft als wichtiges Gegenargument gegen narrative Übertreibungen wahrgenommen. Ein Analyst fasst das in Interviews gelegentlich so zusammen: „Gute Solvenz ist kein Selbstzweck, sondern die Voraussetzung, Underwriting-Entscheidungen konsequent umzusetzen.“
Der Ausblick für Unternehmen und Marktteilnehmer hängt deshalb weniger an einer einzelnen Zahl als an der Entwicklung der nächsten Schritte im Kapital- und Risikomanagement. Unipols historisch stabile Kennzahlenentwicklung deutet darauf hin, dass das Modell- und Steuerungsdesign in der Praxis funktioniert – und das kann für Partnerschaften, Produktentwicklung und sogar für die digitale Ausgestaltung von Schadenprozessen eine wichtige Basis sein. Denn moderne Versicherer investieren häufig in Automatisierung, Betrugserkennung und Prozessoptimierung, um Kostenquoten und Schadenabwicklung zu verbessern. Aus regulatorischer Sicht bleibt Solvency II ebenfalls ein dynamischer Rahmen: Szenarien, Modellvalidierungen und Governance-Anforderungen verändern sich, wodurch stabile Quoten nur dann „nachhaltig“ sind, wenn die zugrunde liegenden Annahmen regelmäßig geprüft werden. Für die nächsten Quartale wird der Markt besonders darauf achten, ob Unipol die operative Profitabilität und die Kapitalpuffer im Gleichklang stabilisiert – und wie sich das im Vergleich zu Allianz und Vienna Insurance Group übersetzen lässt.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Unipol startet mit Solvabilität und Strategie: Vergleich zu Allianz und Vienna Insurance Group" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Unipol startet mit Solvabilität und Strategie: Vergleich zu Allianz und Vienna Insurance Group" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Unipol startet mit Solvabilität und Strategie: Vergleich zu Allianz und Vienna Insurance Group« bei Google Deutschland suchen, bei Bing oder Google News!