


LONDON (IT BOLTWISE) – Die Hypothekenzinsen in den USA sind am 1. Oktober 2026 auf 7,28 Prozent gestiegen. Laut Freddie Mac markiert das den höchsten Stand seit nahezu drei Jahren. Für Käufer bedeutet das höhere monatliche Belastungen und damit weniger Budget für Wohneigentum. Der US-Immobilienmarkt bremst zugleich die Transaktionsaktivität, während die Preisbildung unter Druck gerät.
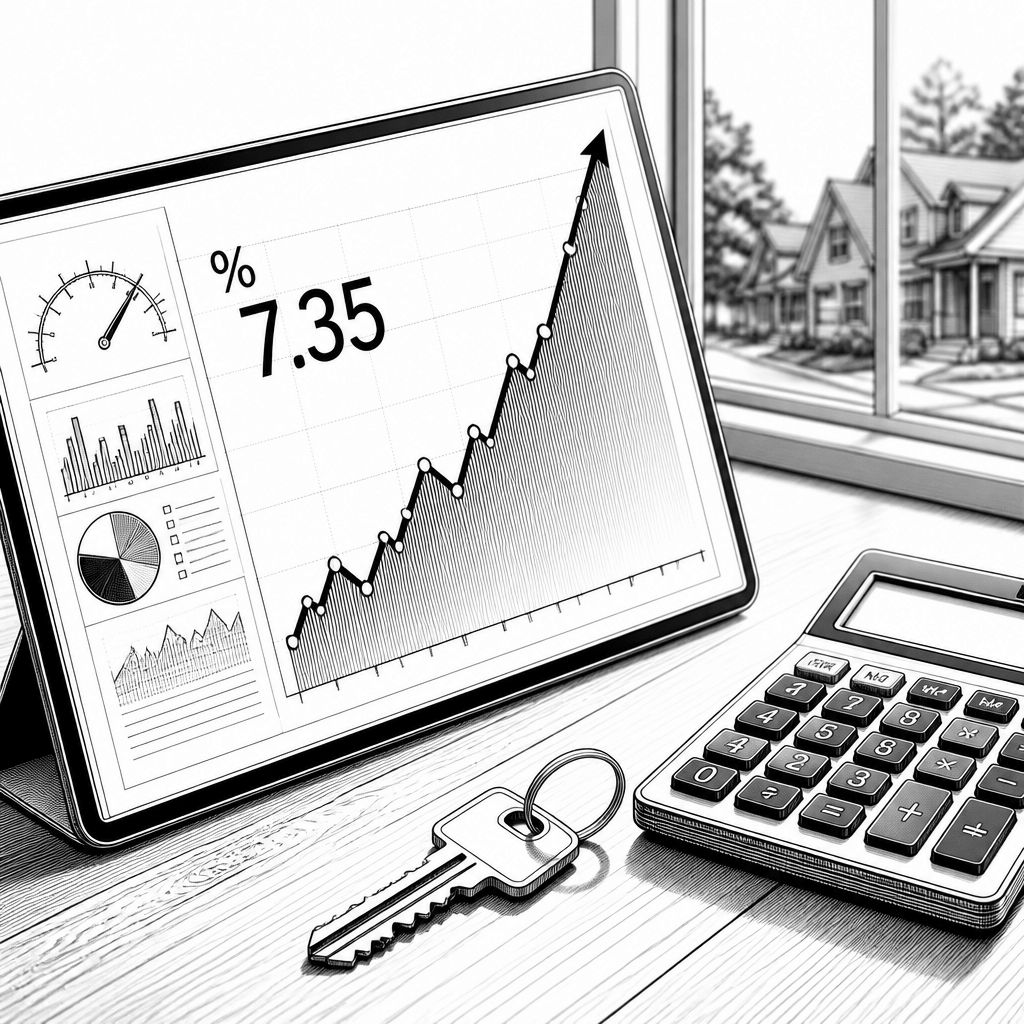
Am 1. Oktober 2026 haben sich die Hypothekenzinsen in den Vereinigten Staaten deutlich nach oben bewegt. Mit 7,28 Prozent erreicht der Wert laut Freddie Mac den höchsten Stand seit nahezu drei Jahren. Für den Wohnungsmarkt ist das mehr als eine reine Kennzahl: In der Praxis bestimmt der Zinssatz die monatliche Rate eines typischen Kredits und damit unmittelbar, wie viele Haushalte überhaupt noch in der Lage sind, ein Eigenheim zu finanzieren.
Die Mechanik dahinter ist relativ geradlinig: Höhere Zinskonditionen verteuern die Immobilienfinanzierung und verschieben die Zahlungsfähigkeit vieler Käufer nach unten. Wenn zudem die Nachfrage bereits durch erhöhte Kreditkosten nachlässt, verstärkt ein neuer Zinsimpuls den Effekt. Das zeigt sich häufig in Zurückhaltung bei Kaufanträgen sowie in einer Verschiebung von Kaufentscheidungen, selbst dann, wenn in vielen Regionen das Angebot an verfügbaren Immobilien begrenzt bleibt.
Im Kern wirkt hier der zweite Treiber aus dem globalen Finanzumfeld. Die straffere Geldpolitik der Zentralbanken zur Inflationsbekämpfung wirkt auf die Finanzierungskonditionen durch und macht Kredite insgesamt teurer. Da Hypotheken in der Regel an Zinsniveaus und Refinanzierungserwartungen gekoppelt sind, schlagen Änderungen auf der Finanzierungsseite relativ schnell auf den Immobilienmarkt durch. Für Haushalte bedeutet das eine geringere Erschwinglichkeit: Die monatliche Belastung steigt, wodurch sich entweder die maximal finanzierbare Kreditsumme reduziert oder Käufer auf günstigere Objekte ausweichen.
Für den Marktverlauf ist besonders entscheidend, wie sich dieses Zinsniveau auf die Transaktionsdynamik auswirkt. Laut Beschreibung der aktuellen Lage führt die Situation zu einer Verlangsamung der Aktivitäten im US-Wohnungsmarkt: Kaufinteressenten ziehen sich zurück oder verschieben ihre Entscheidungen, während die Angebotslage vielerorts angespannt bleibt. Diese Kombination erzeugt eine komplexe Marktspannung. Verkäufer stehen auf der einen Seite unter Erwartungsdruck, weil die Finanzierungsrealität die Zahlungsbereitschaft begrenzt; auf der anderen Seite bleibt das Angebot in vielen Regionen knapp, was den Preisfall nicht automatisch linear macht.
Analysten ordnen die Entwicklung deshalb als Herausforderung für Verkäufer ein. In den letzten Jahren sind Immobilienpreise in vielen Märkten spürbar gestiegen; damit ist eine Anpassung an das neue Zinsumfeld nötig, auch wenn es nicht zwingend sofort zu flächendeckenden Preisrückgängen kommt. In den Segmenten, in denen Käuferfinanzierung der Engpass ist, kann sich der Druck schneller in Form von Preisstabilisierung oder leichten Korrekturen zeigen. Gleichzeitig bleiben Bewertungsmodelle oft auf der Annahme basierender Ratenhöhen aufgebaut, die sich mit dem Zinsniveau ändern müssen.
Wie es weitergeht, hängt stark an der Inflationsentwicklung und an der Reaktion der Federal Reserve. Experten beobachten in der aktuellen Lage genau, ob eine Entspannung bei den Inflationsraten einsetzt, denn das könnte mittelfristig zu einer Stabilisierung oder zu einem leichten Rückgang der Hypothekenzinsen führen. Allerdings bleibt der Zusammenhang von Inflation, Geldpolitik und Finanzierungskonditionen volatil, weil Kapitalmärkte Erwartungen laufend neu bewerten. Entsprechend bleibt die zukünftige Richtung der Wohnungsfinanzierungskosten derzeit noch unsicher.
Für die Praxis bedeutet das: Wer Immobilien plant, sollte Zinssensitivität und Refinanzierungsfähigkeit stärker als bisher in die Kalkulation einbauen. Höhere Zinsen senken die Kaufkraft vieler Haushalte spürbar, und sie treffen auch den Refinanzierungsmarkt spürbar, weil eine erneute Finanzierung zu besseren Konditionen seltener realistisch wird. Daneben können höhere Finanzierungskosten nicht nur Käufer betreffen, sondern auch Neubauprojekte: Wenn Entwickler Kredite teurer bedienen müssen, leidet unter Umständen die Tragfähigkeit neuer Vorhaben. Genau an diesen Schnittstellen wird sich zeigen, ob der Markt eher in Richtung Preisberuhigung oder in Richtung weiterer Bremse läuft.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "US-Hypothekenzinsen steigen auf 7,28 Prozent – Dreijahreshoch" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "US-Hypothekenzinsen steigen auf 7,28 Prozent – Dreijahreshoch" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »US-Hypothekenzinsen steigen auf 7,28 Prozent – Dreijahreshoch« bei Google Deutschland suchen, bei Bing oder Google News!