


WASHINGTON / LONDON (IT BOLTWISE) – Der US-Bildungsministeriums-Plan senkt den Zinssatz für bestimmte Bundes-Student-Loans vorübergehend um 1 Prozentpunkt. Betroffen sind vor allem jene, die nach Kriterien für Direktkredite nach dem 1. Juli 2012 erhalten wurden und aktiv am automatischen Lastschriftverfahren teilnehmen. Für die rund 9 Millionen Kreditnehmer, die sich in Verzug befinden, gilt die Entlastung jedoch nicht sofort. Experten erwarten, dass die Maßnahme zwar Anreize für Autopay setzt, aber die strukturellen Ursachen für Defaults nur indirekt adressiert.
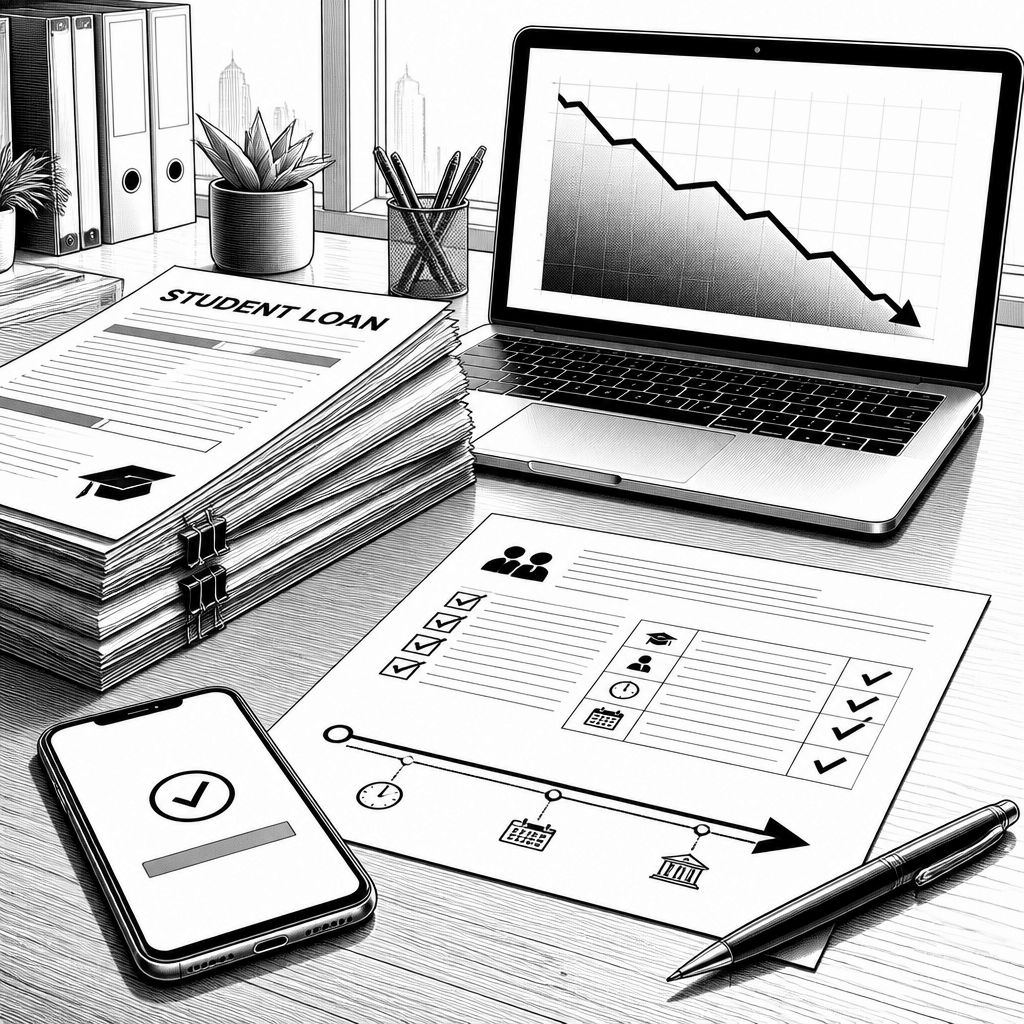
Das US-Bildungsministerium hat eine Zinssenkung für Bundes-Student-Loans angekündigt, die auf den ersten Blick wie schnelle finanzielle Entlastung wirkt. Geplant ist eine temporäre Reduktion um 1 Prozentpunkt ab dem 1. Juli. Der Haken: Die Maßnahme greift nicht für alle Kreditnehmer – und sie löst das Problem steigender Zahlungsausfälle (Delinquencies) und Defaults nur teilweise. Während Befürworter darin ein praktisches „Rückzahlung-leichter“-Signal sehen, warnen Kritiker, dass gerade diejenigen, die den Rückstand bereits aufgebaut haben, zunächst keine Wirkung spüren werden. Damit verschiebt sich der Fokus auf Eligibility-Kriterien, Automatisierung der Zahlungen und die Frage, wer in der Verwaltungspraxis tatsächlich erreicht wird.
Technisch betrachtet ist die Änderung weniger eine reine „Zinsformel“ als eine Kombination aus Produktregeln und Systemlogik innerhalb des federalen Servicing-Ökosystems. Die Zinsermäßigung ist an Direct Loans gekoppelt, die nach dem 1. Juli 2012 ausgegeben wurden, und sie setzt zudem voraus, dass Kreditnehmer entweder bereits im automatischen Zahlungsverkehr (Autopay) sind oder sich dafür aktiv anmelden. In der Praxis bedeutet das: Das Servicing-System muss die Loan-Subtypen, Ausgabezeitpunkte und Zahlungsstatus konsistent gegen eine Eligibility-Matrix prüfen, bevor der Zinsvorteil überhaupt wirksam wird. Für viele Betroffene entsteht der Nutzen daher erst nach mehreren Schritten – etwa durch das Anmelden für Autopay und in einzelnen Fällen durch Konsolidierung.
Die Lücke wird besonders deutlich bei der Gruppe der rund 9 Millionen Kreditnehmer in default. Hier ist die Zinssenkung zunächst nicht automatisch anwendbar. Damit die Betroffenen in den Genuss der Ermäßigung kommen, müssen sie wieder in einen „good standing“-Status gelangen – typischerweise über Konsolidierung und anschließendem Antrag auf einen neuen Rückzahlungsplan. Die Botschaft dahinter ist verwaltungstechnisch klar: Das Ministerium koppelt finanzielle Vorteile an Risikoklassen und Zahlungsdisziplin. Gleichzeitig zeigt der Hinweis, dass derzeit nur etwa 40% der Borrower Autopay nutzen, warum die Maßnahme zeitlich und operativ als Anreiz-Mechanik gedacht ist. Wer ohnehin automatisiert zahlt, erhält die stärkere Wirkung eher sofort, andere müssen ihre Profile erst „administrativ kompatibel“ machen.
Auch die Höhe der Ermäßigung ist im Marktvergleich differenziert zu betrachten. Wer bereits Autopay nutzt, bekommt derzeit typischerweise einen kleineren Zinsabschlag von 0,25%, sodass die neue Regel effektiv „nur“ weitere 0,75 Prozentpunkte oben drauf legt. Für Kreditnehmer ohne Autopay ist der Schritt dagegen deutlich größer, aber eben mit zusätzlichem Aufwand verbunden. Hier lohnt der Blick auf den direkten Wettbewerber im politischen Sinne: Biden-era Optionen zur Rückzahlung und deren phasenweise Ausgestaltung werden abgelöst bzw. durch ministeriumsseitige Alternativen ersetzt, darunter auch income-driven Pläne. Branchenexperten erwarten, dass Servicer und Beratungsangebote nun stärker darauf hinwirken werden, Eligibility-Hürden frühzeitig zu erfüllen, damit die Ermäßigung nicht nur theoretisch gilt, sondern im Portfolio auch tatsächlich ankommt.
Der zeitliche Rahmen ist ebenfalls ein wirtschaftlicher Faktor. Die Zinssenkung ist vorübergehend und läuft bis zum 30. Juni 2028. Ziel ist es, mehr Menschen zurück in geordnete Rückzahlungsbahnen zu führen, während die Verwaltung gleichzeitig versucht, die Dynamik von Verzug und Defaults zu dämpfen. Mit einem Bundes-Student-Loan-Portfolio von fast 1,7 Billionen US-Dollar ist das ein Massengeschäft, bei dem selbst kleine Stellschrauben messbare Effekte auf erwartete Cashflows haben können. Unabhängig davon bleibt die Wirkung abhängig davon, wie viele Kreditnehmer die administrativen Schritte ohne zusätzliche Fehlanreize umsetzen können. Hinzu kommt: Rückzahlungspläne sind häufig an Einkommensdaten gekoppelt, sodass die Transformation in „laufende“ eligibility-relevante Zustände nicht bei jedem gleich schnell gelingt.
Aus Unternehmens- und Infrastrukturperspektive lässt sich daraus eine „Operability“-Lehre ableiten: Der Erfolg hängt davon ab, wie zuverlässig Datenflüsse zwischen Loan-System, Autopay-Setup und Planverwaltung funktionieren. Wenn Kreditnehmer ihre Berechtigung für einkommensabhängige Rückzahlungsmodelle durch verpasste Zahlungen verlieren, wird die Zinsermäßigung zwar als Anreiz verkauft, aber als Präventionsmaßnahme in der Praxis an die Stabilität automatisierter Zahlungs- und Meldeprozesse gebunden. Dabei spielen regulatorische und datenschutzrechtliche Aspekte eine Rolle: Für Autopay und die Verwaltung einkommensbasierter Modelle werden personenbezogene Finanz- und ggf. Einkommensdaten verarbeitet, was hohe Anforderungen an Datenminimierung, sichere Zustandsverwaltung und technische Nachvollziehbarkeit stellt. Experten betonen, dass Transparenz über Statuswechsel, Fristen und erforderliche Anträge entscheidend ist, um Fehlinterpretationen zu vermeiden.
Für die weitere Entwicklung ist wahrscheinlich, dass sich das Servicing künftig stärker auf „Eligibility-by-design“ ausrichtet: Also auf Mechanismen, die die Hürden für Autopay-Anmeldung und Konsolidierung reduzieren, ohne den eigentlichen Kreditrisikomix zu destabilisieren. Da die Maßnahme schrittweise ausläuft, könnten in den nächsten Jahren weitere Zins- oder Gebührenanpassungen folgen, um die Portfoliostabilität zu steuern. Die entscheidende Prognose lautet: Kurzfristig steigt die Attraktivität für jene, die bereits automatisieren; mittelfristig wird der Hebel aber nur dann größer, wenn default-Kreditnehmer schneller wieder in den administrativ zulässigen Pfad zurückfinden. Für die Betroffenen bedeutet das letztlich weniger „reine Zinssenkung“, sondern vor allem einen stärkeren Zwang zur Prozess-Compliance – und für die Beratung sowie Kreditverwaltungssoftware eine Chance, bessere Workflows für Status- und Planwechsel zu liefern.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "US senkt Student Loan Zinsen zeitweise – doch viele Schuldner sind ausgeschlossen" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "US senkt Student Loan Zinsen zeitweise – doch viele Schuldner sind ausgeschlossen" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »US senkt Student Loan Zinsen zeitweise – doch viele Schuldner sind ausgeschlossen« bei Google Deutschland suchen, bei Bing oder Google News!