


PORTLAND, MAINE / LONDON (IT BOLTWISE) – Die Kosten für Wohnen in den USA bleiben hoch: Freddie Mac meldet 30‑Jahres‑Hypothekenzinsen von 6,95%. Parallel liegt die Rendite der 10‑jährigen US‑Staatsanleihe laut Berichten um ein Niveau, das zuletzt 2007 ähnlich hoch war. Für viele Haushalte wird die Finanzierung dadurch noch einmal schwieriger, gerade in politischen Schlüsselregionen. Der Rückschlag trifft nicht nur Käufer, sondern auch Arbeitgeber, die Personal wegen des Wohnens kaum halten können.
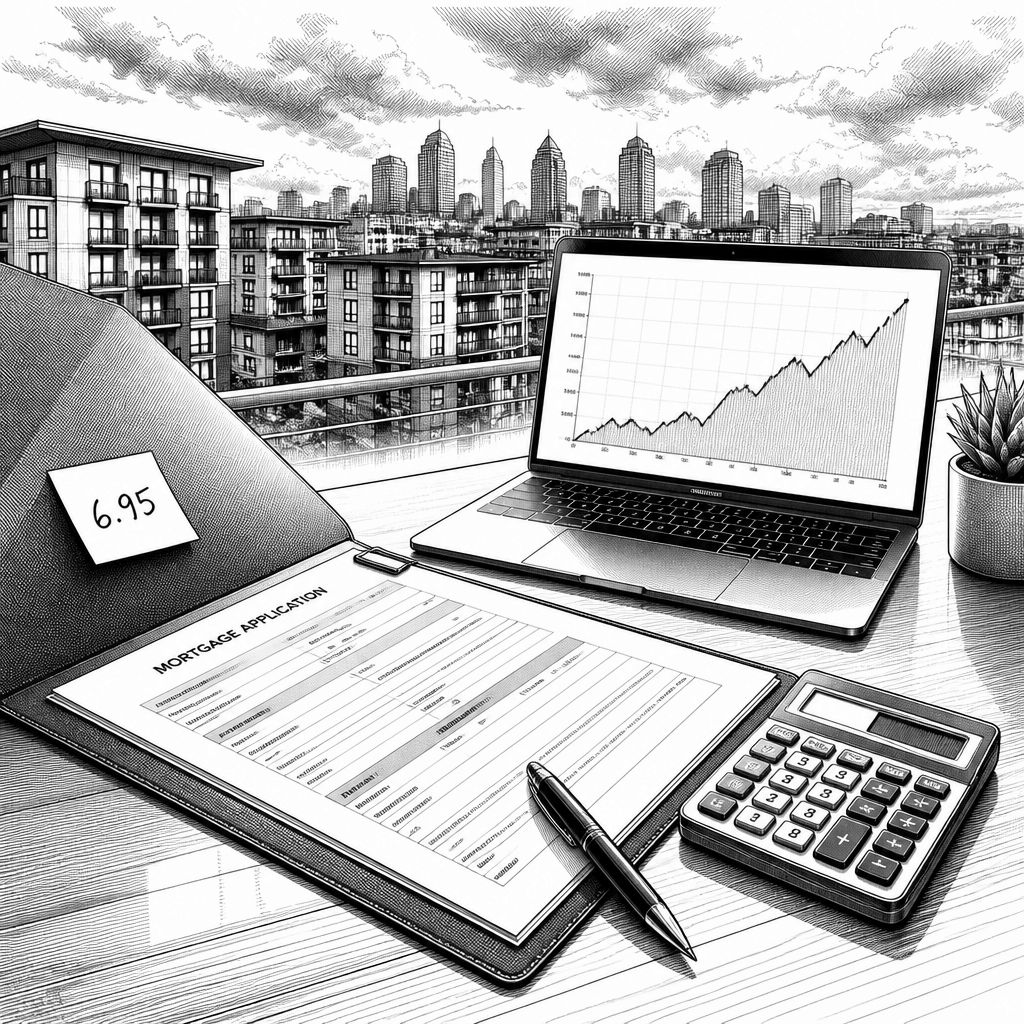
Dass Wohnen in den USA immer öfter zur Kostenfalle wird, lässt sich derzeit an einem sehr konkreten Wert festmachen: Freddie Mac hat für 30‑Jahres‑Hypothekenzinsen einen Anstieg auf 6,95% gemeldet. Dieser Schritt kommt in einer Phase, in der sich viele Bürger und Unternehmen ohnehin auf die politischen Entscheidungen im Umfeld der Midterms einstellen. Spürbar ist dabei nicht nur der Zins selbst, sondern die Botschaft dahinter: Die Hoffnung, dass die Finanzierungskosten kurzfristig sinken könnten, erhält nach Angaben im Umfeld der Meldung kaum Rückenwind. Vor allem Haushalte mit begrenztem Budget oder knapper Kreditwürdigkeit geraten dadurch stärker unter Druck.
Technisch betrachtet hängt der Hypothekenmarkt eng an der Zinskurve. Die 10‑jährige US‑Treasury‑Rendite dient dabei als einer der wichtigsten Orientierungswerte, weil viele Hypothekenangebote ihre Konditionen an die Erwartung der künftigen langfristigen Finanzierungskosten koppeln. Laut den in der Berichterstattung genannten Daten verharrt diese Rendite um ihr höchstes Niveau seit 2007, was in der Praxis bedeutet, dass Kreditgeber weniger Spielraum haben, um aggressiv zu preisen. In der Folge verschieben sich nicht nur die monatlichen Raten; auch die Zahlungsfähigkeit potenzieller Käufer sinkt, weil Banken strengere Annahmen bei Risiko und Laufzeit kalkulieren. Für den Markt ist das deshalb ein doppelter Bremsklotz: Zinsniveau und Bezahlbarkeit wirken gleichzeitig.
Für den Immobiliensektor zeigt sich der Effekt nicht isoliert in Transaktionen, sondern auch in der Produktions- und Planungsrealität. Die Bauunternehmen sehen sich laut Berichten mit mehreren Faktoren gleichzeitig konfrontiert: sinkende Hypothekenanträge, erhöhte Kosten für Baumaterialien und eine Verschärfung bei der Durchsetzung von Einwanderungsvorschriften, die offenbar Arbeitskräfte abschreckt. Diese Mischung erklärt, warum die „Builder confidence“ deutlich nachgegeben hat und damit ein Niveau erreicht, das zuletzt Ende 2022 beobachtet wurde. In der Praxis ist das ein klassisches Koordinationsproblem: Selbst wenn ein Projekt inhaltlich wirtschaftlich sein könnte, erhöhen Verzögerungen im Personal- und Beschaffungsbereich sowie unklare Absatzchancen die Planungsunsicherheit. Genau dort setzen Proptech- und Bau-Softwareanbieter an, weil Prognosen, Budgetmodelle und Lieferkettenplanung zunehmend zu Engpass-Management werden.
Auch die Marktstruktur verschärft die Lage. In 49% der US‑Metropolregionen, die von der National Association of Realtors beobachtet werden, braucht ein Haushalt demnach ein Einkommen von 100.000 US‑Dollar, um sich ein Haus zum Medianpreis leisten zu können – unter der Annahme von 10% Eigenkapital. Der Vergleich zum Jahr 2019 ist dabei besonders aussagekräftig: Damals lag dieser Anteil nur bei 6% der Metropolen. Solche Relationen sind für Unternehmen in der Immobilien- und Finanzbranche relevant, weil sie zeigen, dass sich die Zielgruppen des Marktes verschieben. Regionen wie Columbus (Ohio), Dallas‑Fort Worth‑Arlington (Texas) oder Lancaster (Pennsylvania) werden damit stärker von der finanziellen Machbarkeit getrieben als von der reinen Nachfrage. Das hat wiederum Folgen für Listings, Neubauprogramme und die Art, wie Makler, Kreditgeber und Plattformen ihre Angebote aussteuern.
Die Meldung ordnet das Geschehen zudem politisch ein: Für Trump, der laut Berichterstattung in seinem ersten Tag nach der Rückkehr ins Amt eine Entlastung bei den Wohnkosten angekündigt hatte, wird das Ausbleiben konkreter Verbesserungen als Belastungsfaktor beschrieben. Gleichzeitig wird der Zusammenhang zur Wahlmechanik betont: Wenn Wohnen für große Teile der Bevölkerung weiterhin unerreichbar bleibt, steigt für die Demokraten die Chance auf zusätzliche Mehrheiten im November. Dieses Spannungsfeld spürt aber nicht nur die Wählerschaft. Ein Beispiel liefert die Aussage von Andrew Volk, der als Inhaber eines Pubs in Portland (Maine) berichtet, dass es für Mitarbeitende „sehr schwierig“ sei, eine passende Wohnung zu finden. Auf die Frage, ob das das Halten von Personal erschwert, reagiert er laut Berichterstattung mit Nachdruck. Für Arbeitgeber ist das mehr als ein Komfortthema: Wenn Wohnraum knapp und teuer ist, wird Recruiting zur laufenden Kostenstelle.
Gerade für die KI‑ und Automatisierungsindustrie im Umfeld von Immobilien entsteht daraus ein klarer Anwendungsdruck. Wenn Anträge, Finanzierungsberechnungen und Finanzierungsberatung nicht günstiger werden, müssen Prozesse schneller, genauer und stärker datenbasiert werden, um an der Grenze der Zahlungsfähigkeit überhaupt noch Entscheidungen herbeizuführen. Das betrifft zum Beispiel die Modellierung von Zinsrisiko, die Bewertung von Haushaltsbudgets und die Konfiguration von Kreditprodukten entlang verschiedener Szenarien. Auch bei der Vermarktung und dem Matching zwischen Angebot und Nachfrage spielt Datenqualität eine größere Rolle, weil sich die Zielgruppe regional und nach Einkommensschwellen spürbar verengt. Proptech-Teams, die heute auf bessere Nachfrageprognosen, Kreditausfall-Risikoscores oder automatisierte Dokumentenprüfungen setzen, können dadurch nicht nur Umsatzchancen, sondern auch reale Prozesszeiten gewinnen.
Wichtig ist dabei, die aktuelle Lage nicht als „nur“ zinsgetrieben zu betrachten. Die Berichterstattung nennt explizit, dass auch die Verfügbarkeit von Wohnungsangeboten zeitweise eingeschränkt war und nun das Zusammenspiel aus hohen Preisen und hohen Finanzierungskosten dominiert. Diese Logik gilt historisch häufig in Phasen, in denen langfristige Zinsen steigen: Die Nachfrage wird kurzfristig abgekühlt, während der Bestand und die Neubaukapazität nicht schnell genug nachziehen. Für Unternehmen bedeutet das: Sie sollten ihre Produkt- und Servicefähigkeiten auf „schwierige Märkte“ trimmen, etwa durch robustere Screening-Workflows, feinere Segmentierung nach Budgetprofilen und bessere Kommunikation über reale Gesamtbelastungen. Solange die 10‑Jahres‑Rendite in einer Größenordnung bleibt, die zuletzt seit 2007 ähnlich hoch war, bleibt der Spielraum für schnelle Preisentlastungen begrenzt.
Die nächsten Schritte dürften daher weniger in großen Versprechen liegen als in der operativen Anpassung. Wenn sich Hypothekenraten bei 6,95% einpendeln oder weiter anziehen, verschieben sich Finanzierungsentscheidungen Richtung konservativerer Annahmen. Gleichzeitig steigt die Bedeutung von „Time-to-Decision“: Wer Kreditanträge schneller und mit weniger Rückfragen durchbringt, kann den Marktzugang erhöhen, obwohl die Konditionen ungünstig bleiben. Für den Wirtschaftsraum rund um Städte in Wahlkreisen heißt das: Ohne reale Wohnkostenentlastung wird die Personalbindung für viele Arbeitgeber ein wiederkehrendes Thema bleiben. Und genau hier kann KI in der Praxis helfen – weniger als Magie, sondern als Präzision in Planung, Prüfung und Matchmaking im Immobilien- und Kreditprozess.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "US-Wohnkosten steigen: 30‑Jährige Hypotheken bei 6,95% und Immobilienmarkt unter Druck" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "US-Wohnkosten steigen: 30‑Jährige Hypotheken bei 6,95% und Immobilienmarkt unter Druck" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »US-Wohnkosten steigen: 30‑Jährige Hypotheken bei 6,95% und Immobilienmarkt unter Druck« bei Google Deutschland suchen, bei Bing oder Google News!