


LONDON (IT BOLTWISE) – Die Consorsbank bietet Neukunden aktuell 3,6 Prozent Zinsen pro Jahr auf das Tagesgeld, garantiert für fünf Monate. Bis zu einer Million Euro können dabei zum Aktionszins liegen, ohne dass ein Girokonto zwingend erforderlich ist. Für 10.000 Euro ergeben sich laut Beispiel rund 150 Euro Zinsertrag für den Garantiezeitraum. Entscheidend ist danach der variable Standardzinssatz, der derzeit bei 1 Prozent pro Jahr liegt.
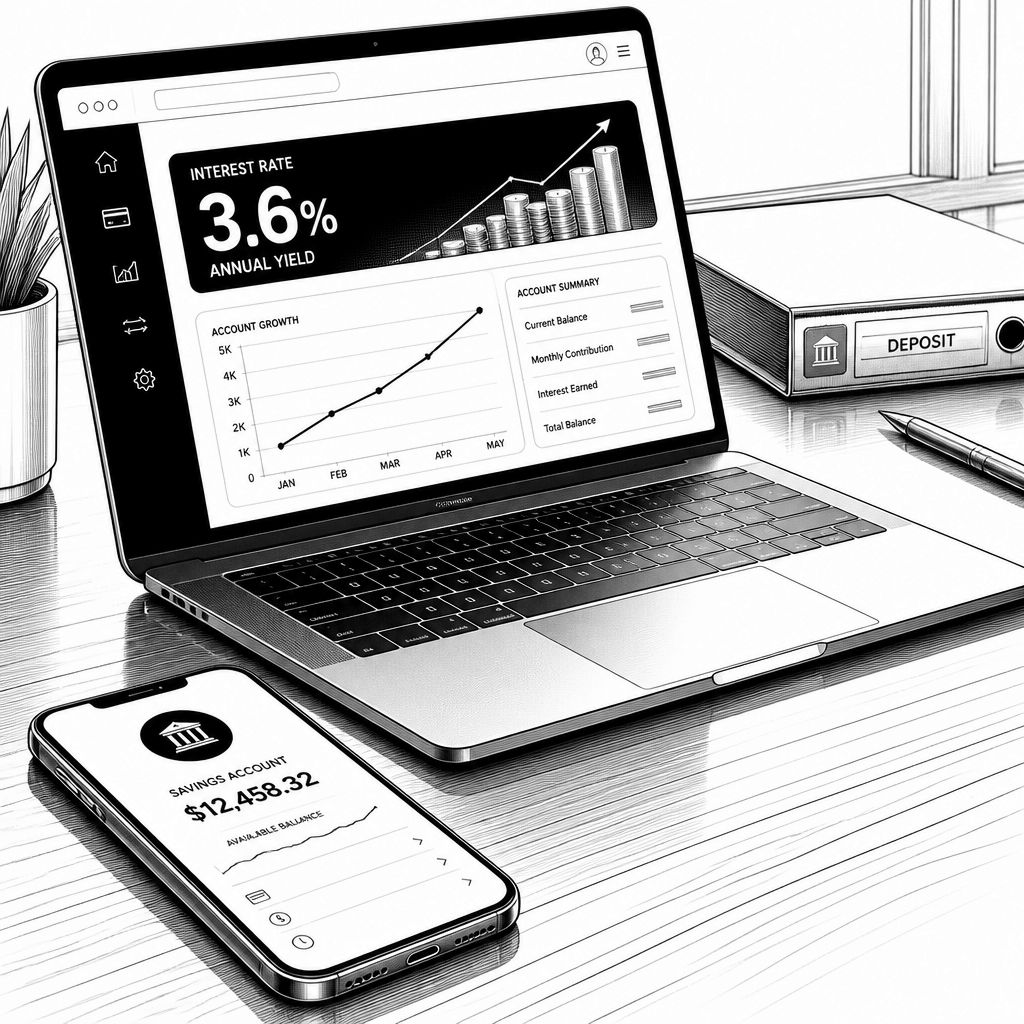
Wer bei Tagesgeld nur nach der Schlagzeile „hoher Aktionszins“ schaut, läuft schnell Gefahr, den eigentlichen Hebel zu verfehlen: die Länge der Zinsgarantie und der Anschlusszins. Bei der Consorsbank liegt der Aktionszins für Neukunden derzeit bei 3,6 Prozent p. a. und wird laut Angebotsbeschreibung für die ersten fünf Monate auf Guthaben bis zu einer Million Euro gewährt. Damit hebt sich die Kondition nicht nur durch die Höhe, sondern auch durch die Obergrenze ab, die bei vielen Wettbewerbsaktionen deutlich enger gefasst ist.
Für die Zielgruppe ist die zweite Bedingung ebenso relevant: Der Bonus gilt nur für Privatkunden, die in den vergangenen sechs Monaten keine Konten oder Depots bei der Consorsbank geführt haben. Gleichzeitig ist die Kontoeröffnung für das Tagesgeldkonto als solche unkompliziert, weil kein Girokonto bei der Bank erforderlich ist. Praktisch bedeutet das für Einzahlungen: Das Geld bleibt als Tagesgeld jederzeit verfügbar, die Verzinsung wird aber zeitlich im Rahmen der Aktionsperiode begrenzt.
Rechnen wir den konkreten Effekt an einem der genannten Beispiele nach: Bei 10.000 Euro Guthaben über fünf Monate zum Aktionszins von 3,6 Prozent p. a. wird ein Zinsertrag von rund 150 Euro genannt. Danach greift automatisch der variable Standardzinssatz, der in der aktuellen Darstellung bei 1 Prozent p. a. liegt. Genau an dieser Stelle kippt die Wirtschaftlichkeit für Sparerinnen und Sparer, die eher „liegen lassen“ als „nur parken“ planen: Der Bonus wirkt kurzfristig wie ein Puffer, aber der längerfristige Zinsertrag hängt am Anschlusszins.
Auch die Sicherheitsarchitektur ist ein Teil der Rechnung, weil Tagesgeld im Alltag oft als Liquiditätsparkplatz dient. Im Angebot wird beschrieben, dass Einlagen sowohl über eine gesetzliche Einlagensicherung als auch über einen freiwilligen Sicherungsmechanismus geschützt sind. Für die gesetzliche Absicherung wird der französische Sicherungsfonds FGDR genannt, der über den Fonds de Garantie des Dépôt et de Résolution bis zu 100.000 Euro pro Person und Kreditinstitut greift. Zusätzlich soll ein freiwilliger Einlagensicherungsfonds über den Bundesverband deutscher Banken Guthaben von Privatkunden bis zu drei Millionen Euro abdecken, wobei explizit betont wird, dass darauf kein Rechtsanspruch besteht.
Parallel zum Tagesgeld erwähnt die Consorsbank ein kostenloses Wertpapierdepot mit ETF-Sparplänen ohne Sparplan-Gebühr. Für Anleger, die ohnehin ohnehin eine Kapitalmarkt-Option vorbereiten, kann das die Strategie vereinfachen: Erst wird Liquidität zum Aktionszins geparkt, später lässt sich flexibel in Wertpapiere umschichten. Die Darstellung nennt zudem, dass ETF-Sparpläne bereits ab zehn Euro im Monat starten und je nach Bedarf angepasst oder pausiert werden können; anfallende Kosten sollen dabei über die Sparplan-Gebühren hinaus nicht durch eine zusätzliche Extra-Komponente entstehen, während marktübliche Spreads und mögliche Zuwendungen ausdrücklich unberührt bleiben.
Der Marktvergleich zeigt, dass sich selbst kleine Unterschiede in der Zinsgarantie deutlich bemerkbar machen können. Als Alternative wird eine Aktion der Volkswagen Bank genannt: 3,5 Prozent p. a. für sechs Monate, danach ebenfalls ein variabler Standardzins von derzeit 1 Prozent p. a. In der Beispielrechnung landet man bei sechs Monaten „unverändert liegen lassen“ auf 175 Euro Zinsen bei der VW Bank – im Vergleich zu rund 158 Euro bei der Consorsbank. Der Grund liegt laut Darstellung nicht in der Höhe allein, sondern darin, dass die Volkswagen Bank den Aktionszins einen Monat länger auszahlt. Für die Praxis heißt das: Wer die Liquidität wirklich über den gesamten Garantiezeitraum bindet, sollte nicht nur den Maximalzins vergleichen, sondern die gesamte Zinsdauer.
Unabhängig vom Anbieter bleibt ein operativer Punkt wichtig: Nach Ende einer Zinsaktion ist ein sauberes Kontomanagement entscheidend. Im Angebot wird deshalb der Tipp gegeben, ein altes Tagesgeldkonto bei einem Wechsel möglichst zu kündigen, weil Banken ehemalige Kundinnen und Kunden nach sechs bis 24 Monaten wieder als Neukunden betrachten können. Gleichzeitig gilt im Kleingedruckten die Logik, dass ein Depot oder anderes Konto die Neukunden-Eigenschaft beeinflussen kann, auch wenn das Tagesgeldkonto geschlossen wurde. Wer später erneut Bonuskonditionen nutzen möchte, sollte deshalb vorher prüfen, welche Geschäftsbeziehungen enden müssen und wie die Bank die Kriterien bei einer späteren Neueröffnung bewertet.
Für Unternehmen und finanznahe Entscheider lässt sich daraus ein klarer Schluss ziehen: Tagesgeldaktionen sind kurzfristige Renditetreiber, aber nur, wenn die Konditionen zur eigenen Cash-Planung passen. Die Konsorsbank bietet mit 3,6 Prozent p. a. für fünf Monate und bis zu einer Million Euro einen starken Einstieg, setzt aber nach Ablauf des Bonus auf einen aktuell niedrigen Standardzins. Wer diese Parameter aktiv managt – inklusive Einlagensicherungsprüfung, Laufzeitabgleich und eventueller Depot-/ETF-Planung – kann den Bonus spürbar effizienter nutzen als mit einer rein verzinsungsgetriebenen „Set-and-forget“-Entscheidung.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "3,6 Prozent Tagesgeld bei der Consorsbank: Für wen sich der Bonus wirklich lohnt" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "3,6 Prozent Tagesgeld bei der Consorsbank: Für wen sich der Bonus wirklich lohnt" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »3,6 Prozent Tagesgeld bei der Consorsbank: Für wen sich der Bonus wirklich lohnt« bei Google Deutschland suchen, bei Bing oder Google News!