
LONDON (IT BOLTWISE) – Die explodierende US-Staatsverschuldung wirkt sich laut der Argumentation der Yale Budget Lab nicht zuerst als abstrakte Zahl aus, sondern als Treiber für höhere Kreditkosten. Mehr Emission von Staatsanleihen erhöht demnach langfristige Renditen und setzt damit die Zinssätze für Hypotheken und Unternehmenskredite. Während Social Security, Medicare und Medicaid zusätzlich Druck auf künftige Ausgaben erzeugen, warten die Finanzmärkte nicht auf politische Entscheidungen. Das Ergebnis ist eine Belastung der privaten Kaufkraft, die nicht über Nacht durch eine einzelne Steuermaßnahme abzufedern ist.
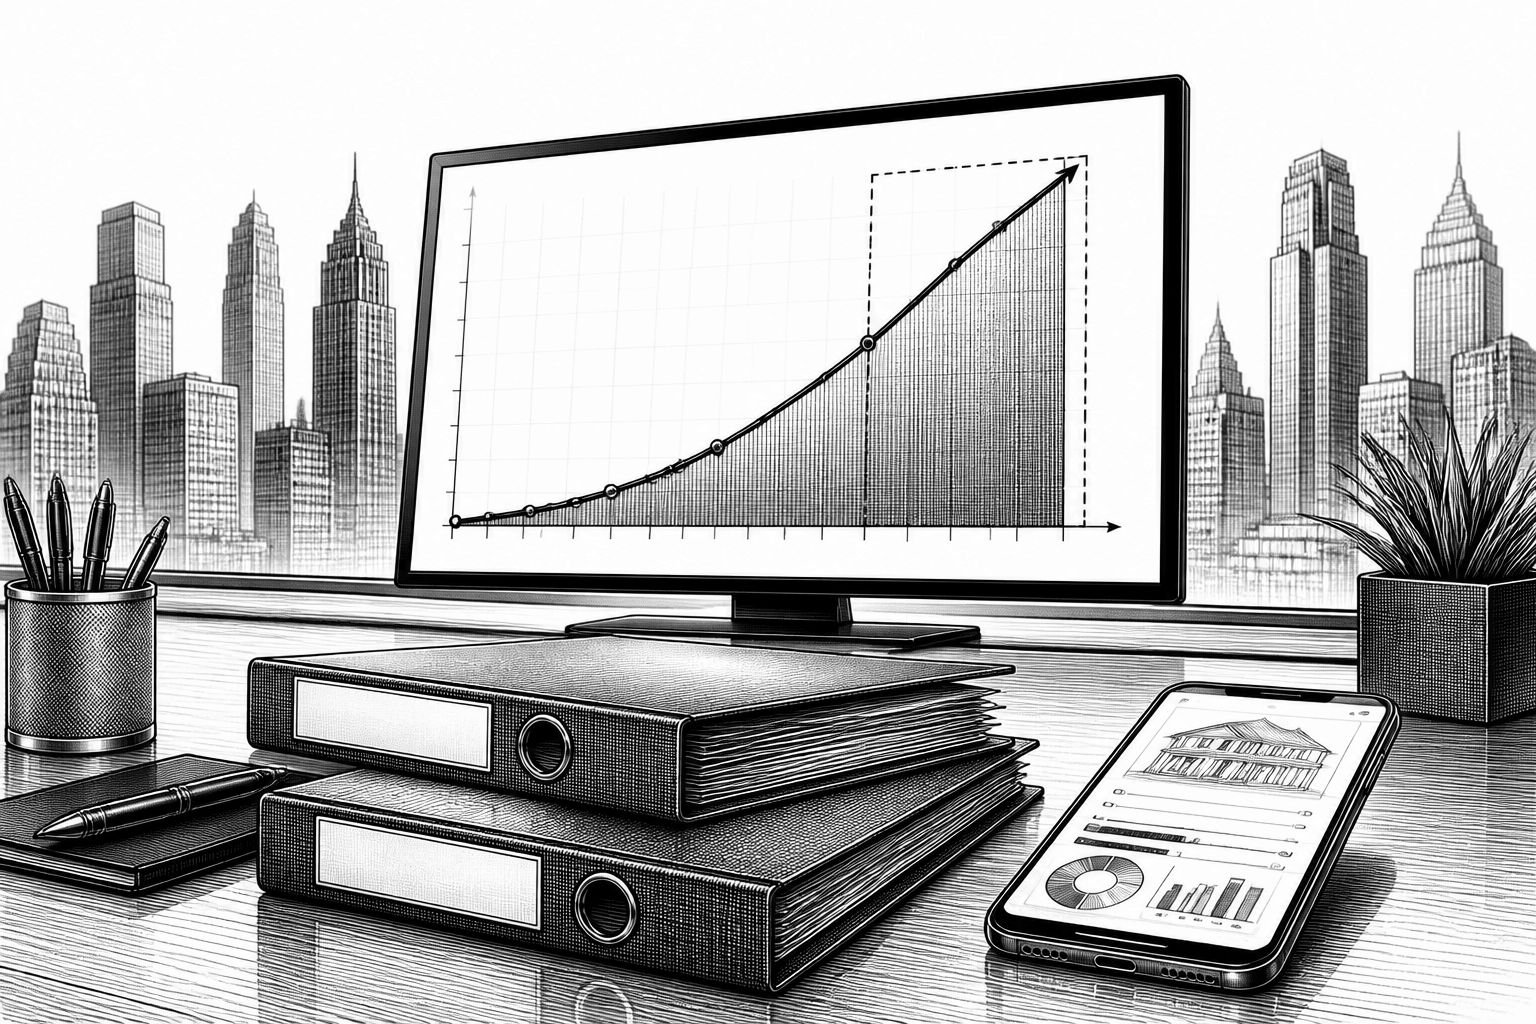
Die Schlagzeile über „40 Billionen Dollar“ klingt wie ein fernes Staatsproblem. In der hier beschriebenen Kausalkette wird daraus jedoch schnell eine konkrete Belastung: Wenn ein Staat dauerhaft mehr Geld ausgibt als er einnimmt, muss er diese Lücke über den Kapitalmarkt schließen. Das Finanzministerium emittiert dann regelmäßig größere Anleihemengen; dadurch steigt das Angebot an langfristigen Papieren, und der Markt verlangt als Ausgleich höhere Renditen. Genau diese Renditen wirken wie ein Preisschild für den gesamten Zinsapparat der Wirtschaft, weil viele Kreditprodukte an ähnliche Laufzeiten und Benchmarks gekoppelt sind.
Technisch betrachtet entstehen die Effekte nicht „magisch“, sondern über die Preisbildung an Anleihemärkten. Eine höhere langfristige Rendite verändert die Kalkulation für Banken und Kreditnehmer, weil Finanzierungskosten und Risikoaufschläge neu bewertet werden. Für eine junge Familie bedeutet das: Die Hypothek, die sie zum Immobilienkauf sucht, orientiert sich am allgemeinen Zinsniveau. Für ein kleines Unternehmen gilt Ähnliches beim Investitionskredit: Wer Ausrüstung kaufen will, bekommt das Geld teurer, sobald die Renditekurve nach oben wandert. Die zentrale Pointe lautet damit: Mehr Staatsverschuldung führt nicht nur zu mehr Staatsschulden, sondern zu einem Zinsumfeld, das die privaten Kreditnehmer unmittelbar spüren.
In dieser Darstellung wird die Wirkung besonders scharf, weil die Verschuldung nicht nur zyklisch, sondern strukturell begründet ist. Dauerhafte Defizite bedeuten, dass die Emissionspraxis nicht „nur im Krisenjahr“ steigt, sondern über Jahre hinweg. Das verschiebt die gesamte Erwartungskurve der Anleger: Der Markt preist schon heute die künftige Zinslast ein und reagiert, sobald die Angebotserwartung an Anleihen fester wird. So entsteht der Eindruck, dass der nächste Zinsschub nicht von einer politischen Geste, sondern vom Anleihenmarkt selbst kommen kann. Anders gesagt: Wenn der Kongress das Thema lange als Randrauschen behandelt, übernimmt das Marktpreissignal die Steuerung – und die Konsequenzen landen dann bei Kreditkonditionen, Investitionsentscheidungen und damit bei Produktivität und Lohnwachstum.
Parallel dazu kommt ein zweiter Belastungsstrang ins Spiel, der eher fiskalisch und sozialpolitisch geprägt ist. Social Security, Medicare und Medicaid werden in der Argumentation als ein Kernposten genannt, der bereits einen großen Anteil der Bundesausgaben ausmacht und auf Wachstum „programmiert“ sei. Der Punkt ist weniger eine moralische Debatte, sondern die Mathematik der Anpassung: Wenn die Ausgabenpfade steigen, ohne dass die Finanzierung parallel Schritt hält, wächst der Druck für spätere Korrekturen. Diese Korrekturen können laut der Darstellung über verschiedene Stellschrauben laufen – etwa über ein höheres Rentenalter, ein langsameres Wachstum der Leistungen oder über Bedürftigkeitsprüfungen. Entscheidend ist dabei die zeitliche Komponente: Je länger die Verzögerung, desto komplexer wird die spätere Nachsteuerung, weil sich die fiskalische Ausgangslage dann verschlechtert.
Auch die Rolle von „Einnahmen“ wird in der Argumentation adressiert: So zu tun, als läge der Engpass primär bei zu niedrigen Einnahmen, wirkt dort wie ein Ausweichmanöver. Denn die Darstellung verweist darauf, dass die Einnahmenquote in der modernen Geschichte bereits hoch sei – mit Ausnahme des Zeitraums rund um den Zweiten Weltkrieg. Damit verschiebt sich die Aufmerksamkeit auf die Ausgabenseite, also auf die Frage, wie die Leistungssysteme dem demografischen und wirtschaftlichen Wandel Rechnung tragen. Für Entscheidungsträger heißt das: Es reicht nicht, über einzelne Steueränderungen zu sprechen, wenn gleichzeitig die Ausgabenstruktur strukturell nach oben zeigt und die Zinsumgebung sich durch die Emissionsdynamik verschärft.
Für den Markt zählt wiederum weniger, wer gerade politisch überzeugt, sondern welche Erwartungen in den Kursen landen. Investoren bewerten das Souveränitäts- und Refinanzierungsrisiko in Echtzeit, was in der Argumentation als „kein Warten auf den Kongress“ beschrieben wird. Höhere Renditen hätten dann gleich mehrere Nebenwirkungen: Sie verdrängen private Kapitalbildung, weil Unternehmen und Haushalte weniger Spielraum für Investitionen haben, und sie können die Kaufkraft von Löhnen schneller erodieren, sobald Kosten oder Finanzierungskosten steigen. Ergänzend wird betont, dass die USA trotz der hohen Verschuldung weiterhin über tiefe Kapitalmärkte und eine starke Rechtsstaatlichkeit verfügen. Diese Vorteile seien jedoch keine automatische Versicherung dagegen, dass politische Entscheidungen die Belastung verschieben.
Für Unternehmen und Finanzverantwortliche ergibt sich daraus ein praktischer Handlungsauftrag: Zinsrisiken werden nicht nur in der eigenen Bilanz relevant, sondern im Makroumfeld. Wer Investitionen plant, sollte Sensitivitäten gegenüber Laufzeitstruktur und Renditebewegungen stärker in Budget- und Treasury-Entscheidungen einbauen. Gleichzeitig verändert ein dauerhaft höheres Zinsniveau die Bewertung von Projekten entlang der gesamten Kapitalstruktur, von der Kreditaufnahme bis zu Leasing- und Refinanzierungszyklen. Ob die politische Korrektur am Ende über Ausgabenanpassungen, längere Übergänge oder selektive Reformen erfolgt, bleibt in dieser Perspektive offen – die Marktlogik jedenfalls ist klar: Solange die Defizite groß bleiben, kann das Zinsniveau als Übertragungsmechanismus in den Alltag von Haushalten und Betrieben wirken.
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.





- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "40-Billionen-Dollar-Schulden: Warum Zinsen Haushalte und Unternehmen treffen" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "40-Billionen-Dollar-Schulden: Warum Zinsen Haushalte und Unternehmen treffen" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »40-Billionen-Dollar-Schulden: Warum Zinsen Haushalte und Unternehmen treffen« bei Google Deutschland suchen, bei Bing oder Google News!