


BERLIN / LONDON (IT BOLTWISE) – Viele Deutsche verschieben den Immobilienkauf gern in die „späteren“ Jahre, aber der Markt belohnt vor allem solides Eigenkapital und planbare Kreditraten. Laut Branchenumfragen wünschen sich besonders viele 18- bis 40-Jährige Wohneigentum, während Banken den Zugang je nach Lebensphase deutlich unterschiedlich bewerten. Der Beitrag ordnet ein, warum das häufig genannte Zeitfenster zwischen 30 und 50 Jahren so plausibel ist und wann ein früherer oder späterer Einstieg trotzdem Sinn ergibt.
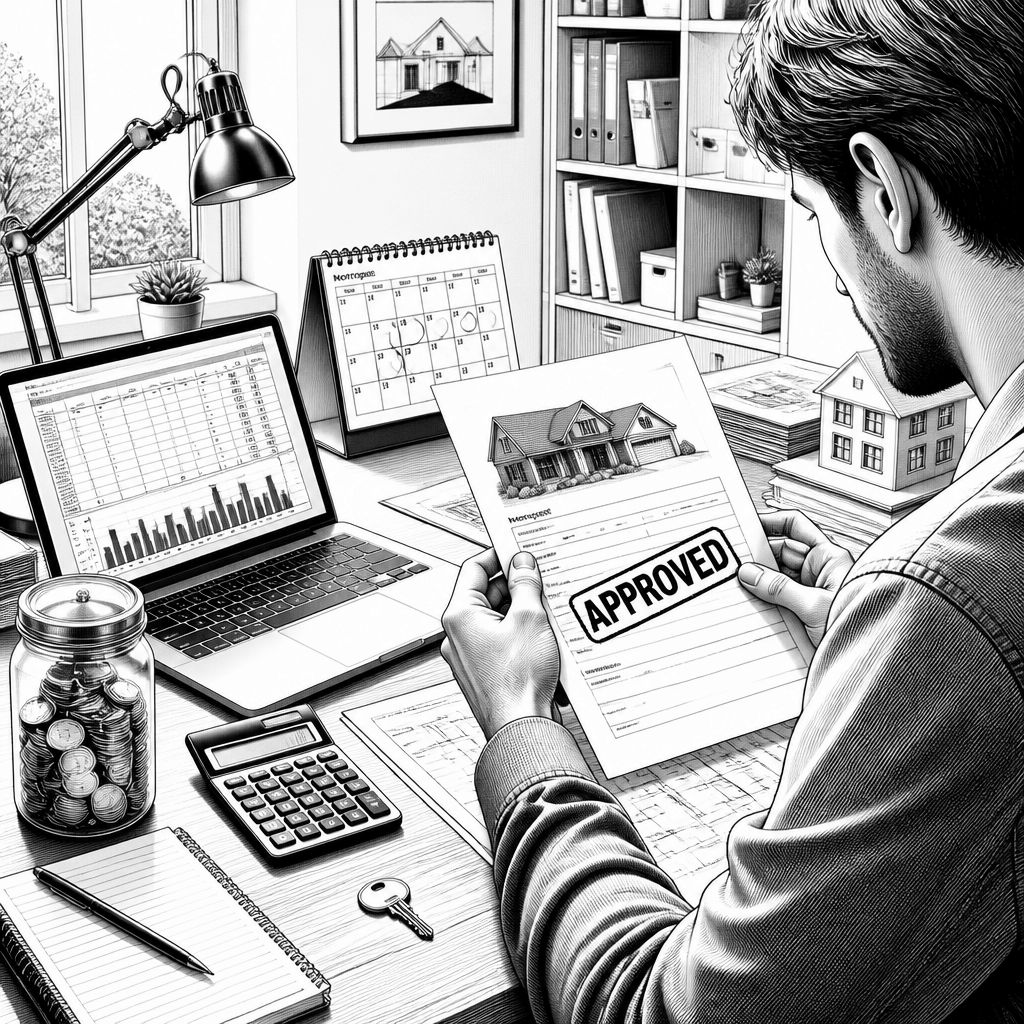
Der Wunsch nach Wohneigentum gilt in Deutschland als fester Bestandteil der Lebensplanung, aber der Zeitpunkt bleibt häufig der eigentliche Engpass. Während viele Familien den Kauf „im richtigen Alter“ anstreben, zeigt sich in der Praxis: Banken prüfen nicht nur Einkommen und Bonität, sondern vor allem die Kombination aus Eigenkapital, Kreditlaufzeit und dem Risiko unerwarteter Kosten. Genau deshalb wirkt ein Zeitfenster plausibel, das in Umfragen immer wieder auftaucht: zwischen 30 und 50 Jahren. Gleichzeitig steigt die gesellschaftliche Erwartung, schon früher selbstbestimmt zu wohnen, etwa weil Mieten für Familien besonders belastend sein können.
Ein häufiger Grund für die Dynamik ist der finanzielle Hebel. Mit zunehmendem Alter ist in vielen Fällen mehr Eigenkapital aufgebaut, was die Bankkonditionen verbessert und die nötige Fremdfinanzierung reduziert. Umgekehrt sinkt mit dem Alter oft die „Flexibilität“: Bei älteren Kreditnehmern verlangen Kreditinstitute häufiger deutlich höhere Eigenquoten oder kalkulieren mit höheren Risiken. Zudem sind Baunebenkosten in den letzten Jahren spürbar gestiegen, sodass Kaufinteressenten nicht nur den Kaufpreis, sondern auch die Nebenkosten realistisch in ihre Finanzplanung aufnehmen müssen. Das macht die Frage nach dem besten Kaufalter zu einer Cashflow-Frage, nicht zu einer reinen Lebenserzählung.
Technisch betrachtet entscheidet die Struktur der Finanzierung darüber, wie gut sich das Modell „Betongold“ im Haushaltsbudget trägt. Eine Baufinanzierung funktioniert wie ein langfristiges Risikoportfolio: Die monatliche Rate ist der dominante Kostenblock, die Restschuld und die Zinsbindungsdauer bestimmen wiederum, wie stark sich Marktbewegungen auf die gesamte Belastung auswirken. Wer früh kauft, kann häufig mit längeren Laufzeiten kalkulieren und damit die Rate glätten; wer später kauft, steht stärker unter dem Druck, rasch tilgen zu können oder mit höherer Eigenleistung zu starten. Damit wird die Altersfrage unmittelbar zur Planungsdisziplin: Entscheidend ist, dass die Rate auch dann tragfähig bleibt, wenn das Leben teurer wird.
Marktseitig verschärft sich die Lage für junge Haushalte allerdings durch einen zweiten Mechanismus: den Zugang zum Wohneigentumsmarkt. Branchenberichte deuten darauf hin, dass junge Familien trotz höherer Rückzahlungszeithorizonte häufig weniger Spielraum haben, weil passende Eigenkapitalquoten bei steigenden Kaufpreisen schwerer zu erreichen sind. Gleichzeitig unterscheiden sich die Kreditvergabepolitiken der Institute nach Risikomodell, regionalem Immobilienmarkt und der erwarteten Stabilität des Haushaltseinkommens. Genau hier zeigt sich der Unterschied zu „klassischen“ Vergleichsannahmen: Nicht jeder kann sein Timing frei wählen, weil die Finanzierungslücke zwischen Wunsch und Bankpraxis real ist. Wettbewerbsreferenzen wie die öffentlich kommunizierten Empfehlungen der Sparkassenlandschaft verdeutlichen, dass Banken bei der Frage nach dem Einstiegstiming besonders stark auf Eigenkapital und Sicherheitsreserven schauen.
Ein Blick auf typische Expertensichten liefert eine weitere Schicht der Einordnung. So wird häufig argumentiert, dass jüngere Käufer zwar theoretisch mehr Zeit zur Rückzahlung haben, in der Praxis aber erst ein finanzielles Polster entstehen muss, um unvorhergesehene Ausgaben abzufedern – etwa Instandhaltung, Modernisierung oder hohe Energie- und Betriebskosten. Ältere Käufer wiederum treffen oft auf strengere Anforderungen, wenn die Restlaufzeit in ein Alter fällt, in dem das Einkommen typischerweise sinkt oder sich stärker schwankt. Die „nicht zu früh, nicht zu spät“-Formel zwischen 30 und 50 Jahren ist daher weniger ein Naturgesetz als eine statistisch beobachtete Abwägung aus Eigenkapitalaufbau, Kreditkonditionen und Lebensrisiken.
Historisch betrachtet wurde Wohneigentum in Deutschland lange als relativ „stabile“ Vermögenskomponente behandelt, während die Finanzierung selbst über Jahrzehnte stark durch Zyklen geprägt war. In Phasen niedriger Zinsen war der Zugang für viele Haushalte einfacher, weil die monatliche Belastung sinkt, auch wenn Kaufpreise steigen. In anderen Phasen wurden Eigenkapitalanforderungen oder Tilgungslogiken konservativer. Die aktuelle Herausforderung liegt daher nicht nur im Alter, sondern im Zusammenspiel aus Zinsniveau, Preisniveau und laufenden Kosten der Immobilie. Wer heute plant, sollte Betongold nicht als „Kauf und fertig“, sondern als laufenden Kosten- und Qualitätsprozess verstehen, der sich über Jahre hinweg in Budget und Lebensplanung übersetzt.
Für die Zukunft lohnt ein strategischer Blick auf die Implikationen für Unternehmen und Entwickler: Finanzberatung, Kredit-Scoring und digitale Immobilienplattformen werden zunehmend datengetrieben, etwa durch bessere Haushaltsbudget-Modelle, automatisierte Plausibilitätschecks und frühere Hinweise auf Liquiditätsengpässe. Das erhöht die Wahrscheinlichkeit, dass Haushalte ihre Entscheidung datenbasiert treffen und Risiken wie zu geringe Rücklagen rechtzeitig erkennen. Regulatorisch bleibt dabei der Datenschutz zentral: Je stärker Finanzinstitute und Plattformen personenbezogene Daten nutzen, desto wichtiger sind Transparenz, Zweckbindung und sichere Verarbeitung. Wer den Immobilienkauf als langfristiges Altersvorsorge-Thema betrachtet, sollte daher nicht nur auf das „richtige Alter“ achten, sondern auch auf die Qualität der Risikoanalyse, die hinter einem Kredit steht.
Am Ende führt die Frage nach dem besten Kaufalter meist zu einer pragmatischen Antwort: Der Bereich zwischen 30 und 50 Jahren bietet vielen Haushalten die günstigste Kombination aus Eigenkapital, Kredittragfähigkeit und realistischen Lebensphasen. Dennoch kann ein früherer oder späterer Einstieg sinnvoll sein, wenn die Finanzierung strukturell passt – etwa durch ausreichende Rücklagen, eine passende Zinsbindungsdauer und eine Rate, die auch bei Jobwechsel oder Sonderausgaben stabil bleibt. Wer zu jung kauft, riskiert schnell eine finanzielle Überdehnung; wer zu spät kauft, läuft Gefahr, dass Eigenquoten und Tilgungstempo zu hoch werden. Für die meisten ist daher nicht das Kalenderalter entscheidend, sondern die Frage, ob das Gesamtpaket aus Kauf, Finanzierung und Sicherheitsmarge auch im Worst Case trägt.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Betongold: Das sinnvollste Kaufalter für Immobilien liegt oft zwischen 30 und 50" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Betongold: Das sinnvollste Kaufalter für Immobilien liegt oft zwischen 30 und 50" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Betongold: Das sinnvollste Kaufalter für Immobilien liegt oft zwischen 30 und 50« bei Google Deutschland suchen, bei Bing oder Google News!