


MUMBAI / LONDON (IT BOLTWISE) – Federal Bank macht mit der FedCorp-App vor, wie sich Zahlungsfreigaben im Firmenalltag stark beschleunigen lassen: RTGS, NEFT, IMPS und UPI laufen an einem mobilen Interface zusammen. Statt Desktop, Token oder Formularchaos genügt je nach Prozess ein kurzer Blick aufs Smartphone. Für CFOs und Betriebsleiter zählt dabei vor allem Geschwindigkeit ohne Komfortverlust bei den Freigabe- und Berechtigungslogiken. Gleichzeitig bleibt die App an Grenzen gebunden, etwa bei komplexen Reporting- und Treasury-Anforderungen.
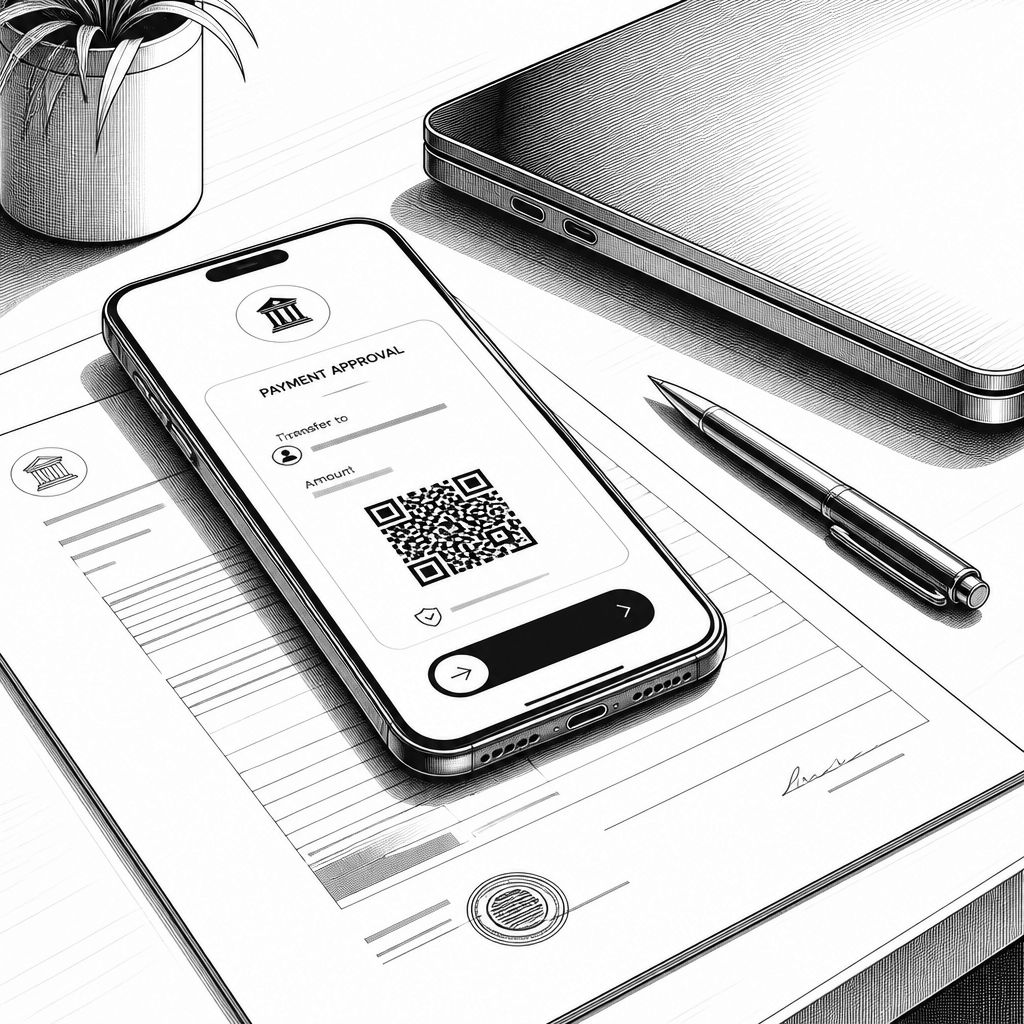
Die zentrale Veränderung, die Federal Bank mit ihrer FedCorp-App in den Blick rückt, ist weniger die „neue“ Kontoinformation, sondern der Weg dorthin: Firmenkunden sollen Zahlungsfreigaben nicht mehr an feste Arbeitsplätze binden, sondern zeitkritische Entscheidungen dort treffen, wo sie operativ handeln. Genau deshalb wird der Nutzen im Alltag besonders sichtbar, wenn eine Zahlung morgens geprüft und am selben Vormittag final ausgelöst wird, während das Team unterwegs ist oder direkt am Übergabeort mit Lieferanten agiert. Die App kombiniert klassische Bankfunktionen mit UPI-basierten „Scan & Pay“-Abläufen, sodass sich eine Vielzahl von Zahlungswegen in eine konsistente Bedienlogik übersetzt.
Technisch betrachtet bewegt sich FedCorp im Schnittfeld mehrerer Zahlungsnetze und Mechanismen, die in Indien historisch unterschiedlich stark digitalisiert wurden. Die App bündelt laut Anbieter Kontostände und Umsätze, ermöglicht Intra-Bank-Transfers sowie Transaktionen über IMPS, NEFT und RTGS direkt aus dem mobilen Workflow heraus und ergänzt dies um UPI-Zahlungen inklusive QR-Code-Scan. Für Unternehmen heißt das: Die technische Hürde verlagert sich weg von getrennten Portalen hin zu einem einheitlichen Frontend, während die eigentliche Komplexität im Hintergrund über Routing, Validierung und Statusrückmeldungen abgewickelt wird. Entscheidend ist dabei, dass die App auch bei wechselnder Netzwerkqualität die nötigen Schritte zuverlässig durchführt.
Im täglichen Betrieb entsteht der echte „Zeitgewinn“ vor allem durch das Zusammenspiel von Dashboard, Freigabestatus und Berechtigungslogik. Ein CFO sieht morgens die relevanten Salden, prüft Zahlungsaufträge im selben Kontext und gibt sie in Sekunden frei, ohne erst den PC hochzufahren oder gesonderte Zugriffswege zu nutzen. Für Filial- und Lagerverantwortliche ist die UPI-Option besonders pragmatisch, weil sie Vertrags- und Rechnungsbezüge reduziert, wenn in der Praxis QR-Codes als Zahlungsreferenz dienen. Aus Enterprise-Sicht geht es damit um Prozessdesign: Welche Informationen werden vorgefiltert, wie werden Freigabegrenzen abgebildet, und wie verhindert man, dass Nutzer „zu schnell“ bestätigen, obwohl Beträge oder Empfänger noch Gegenprüfungen benötigen?
Beim Blick auf Bedienung und Sicherheit fällt auf, dass die App offenbar auf kurze Wege setzt: große Touch-Flächen, klar getrennte Kacheln für Konten und Zahlungsarten sowie eine Navigation, die auch unter Zeitdruck funktioniert. Gleichzeitig verweist Federal Bank auf bewährte Schutzmechanismen wie verschlüsselte Verbindungen, PIN-basierte Logins und gerätegebundene Freigaben. Für Unternehmen bedeutet das: Mobile Security ist nur dann wirksam, wenn sie in bestehende Freigabe-Workflows integriert wird. An dieser Stelle lohnt ein Vergleich zu anderen Marktansätzen, etwa B2B-Zahlungs-Stacks, die stark auf Karten- und Zahlungsabwickler-Integrationen setzen; dort sind Freigaben und Buchungskontext häufig stärker in Systeme des Anbieters ausgelagert. FedCorp versucht dagegen, Banklogik und mobile Bedienung enger zu koppeln.
Im Marktumfeld ist die Bewegung hin zu „mobile-first“ schon länger erkennbar. FinTech- und Zahlungsdienstleister fokussieren seit Jahren QR-basierte Abwicklungen und Self-Service für Unternehmen, während klassische Banken zunehmend Schnittstellen und UPI-Funktionalität in mobile Kontosichten tragen. Als konkretes Vergleichsbeispiel werden in der Branche oft Anbieter wie Paytm Business oder Razorpay genannt, weil sie Zahlungsflows für Händler und Mittelstand in Apps besonders sichtbar machen. Der Unterschied liegt häufig im Grad der Tiefe: Während Zahlungsabwickler meist stark auf Abrechnung und Merchant-Use-Cases zielen, muss eine Bank-App zusätzlich die institutionellen Anforderungen an Berechtigungen, Kontoführung und mehrstufige Freigaben abdecken. Genau hier entscheidet sich, ob eine App nur „bequem“ ist oder wirklich in robuste Risiko- und Compliance-Modelle passt.
Branchenanalysten betonen in diesem Zusammenhang häufig die Timing-Frage: Wer Zahlungsfreigaben in den Arbeitsalltag verankert, gewinnt nicht nur Conversion, sondern auch Prozessdisziplin, weil weniger manuelle Nachfassaktionen entstehen. In einem Interview, das in der Beratungsszene kursierte, wurde das sinngemäß so formuliert: „Mobile Banking wird dann zum Wettbewerbsvorteil, wenn Freigaben in die Routine eingewebt werden und nicht als Ausnahme-Flow verstanden werden.“ Für die Bankenlogik heißt das: UI/UX darf nicht nur „gefällig“ sein, sondern muss den Sicherheitskontext sichtbar halten, etwa durch klare Statusanzeigen, Empfängerprüfung und konsistente Bestätigungsmechanismen. Experten erwarten zudem, dass sich in den nächsten Quartalen der Fokus von reinen Zahlungsfunktionen hin zu durchgängigen Workflows verlagert.
Natürlich gibt es Grenzen, und die wirken sich gerade bei wachsenden Unternehmen schnell aus. Aufwendige Reports, komplexe Treasury-Auswertungen oder Multibank-Übersichten lassen sich nicht allein durch eine mobile App ersetzen, weil sie häufig tiefergehende Datenmodelle, Rollen- und Auswertungslogik sowie stabile Export- und Archivierungsprozesse benötigen. Unternehmen mit regulatorisch oder operativ geforderter Dokumentationspflicht bleiben deshalb oft am Desktop oder an spezialisierten BI- und Treasury-Tools gebunden. Hier konkurriert FedCorp nicht zwangsläufig frontal, sondern kann als „Vordergrund-System“ überzeugen, während das „Backoffice“ weiterhin die Detailauswertung liefert. Richtig spannend wird es, wenn Statusereignisse und Freigaben aus der App heraus in die internen Systeme zurückgespielt werden.
Auch Change-Management bleibt ein handfestes Thema: Teams, die jahrelang mit Formularen, Filialbesuchen und separaten Freigabekanälen gearbeitet haben, müssen Benachrichtigungen, App-Updates und mobile Freigaben als neuen Standard verinnerlichen. Genau solche Umstellungsphasen zeigen, ob die App nur ein weiteres Tool wird oder echte Adoption schafft. Regulatorisch und datenschutzseitig ist der Kontext ebenfalls relevant: Banken in Indien müssen Sicherheits- und Datenanforderungen erfüllen, die sich aus Vorgaben der Aufsicht sowie aus internen Governance-Regeln ergeben, etwa zu Zugriffskontrollen, Protokollierung und Verschlüsselungsstandards. Je stärker FedCorp in Unternehmensprozesse eindringt, desto wichtiger werden klare Richtlinien zu Geräteverwaltung, Rollenvergabe und dem Umgang mit Fehlversuchen oder abgebrochenen Freigaben.
Für die Zukunft ist deshalb weniger die „App an sich“ entscheidend, sondern die Weiterentwicklung der Prozessintegration. Wenn FedCorp konsequent ausbaut, könnten sich etwa geräte- und rollenspezifische Freigabegrenzen weiter automatisieren lassen, ohne die Kontrollkette aufzugeben. Ebenso ist denkbar, dass Nutzer künftig stärker kontextbasiert geführt werden, etwa über Hinweislogik beim Abgleich von Empfängerprofilen oder bei Abweichungen zwischen erwarteter und tatsächlicher Summe. Die nächste Phase dürfte auch zeigen, wie gut sich die App in bestehende Unternehmens-IT einfügt, etwa über APIs oder Event-Streams in ERP- und Buchhaltungssysteme. Für Entwickler und IT-Verantwortliche entsteht damit eine klare Chance: Sie können mobile Zahlungsfreigaben als Baustein für durchgängige Workflows gestalten, wenn sie Security, Datenflüsse und Auditierbarkeit von Beginn an mitdenken.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "FedCorp-App: Mobile Zahlungsfreigabe für Firmenkunden bei Federal Bank" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "FedCorp-App: Mobile Zahlungsfreigabe für Firmenkunden bei Federal Bank" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »FedCorp-App: Mobile Zahlungsfreigabe für Firmenkunden bei Federal Bank« bei Google Deutschland suchen, bei Bing oder Google News!