


TORONTO / LONDON (IT BOLTWISE) – Die kanadische Finanzaufsicht FCAC verhängt gegen die Royal Bank of Canada eine Geldbuße von 4,25 Millionen CAD. Im Kern geht es um über Jahre fehlerhafte Angaben in Kreditkartenabrechnungen zwischen 2001 und 2024. Die Bank betont, dass sie kooperierte und Korrekturmaßnahmen einleitete. Für Analysten rückt damit weniger die absolute Strafe in den Fokus, sondern die Frage, wie belastbar RBCs Abrechnungs- und Kontrollarchitektur für operationelle Risiken ist.
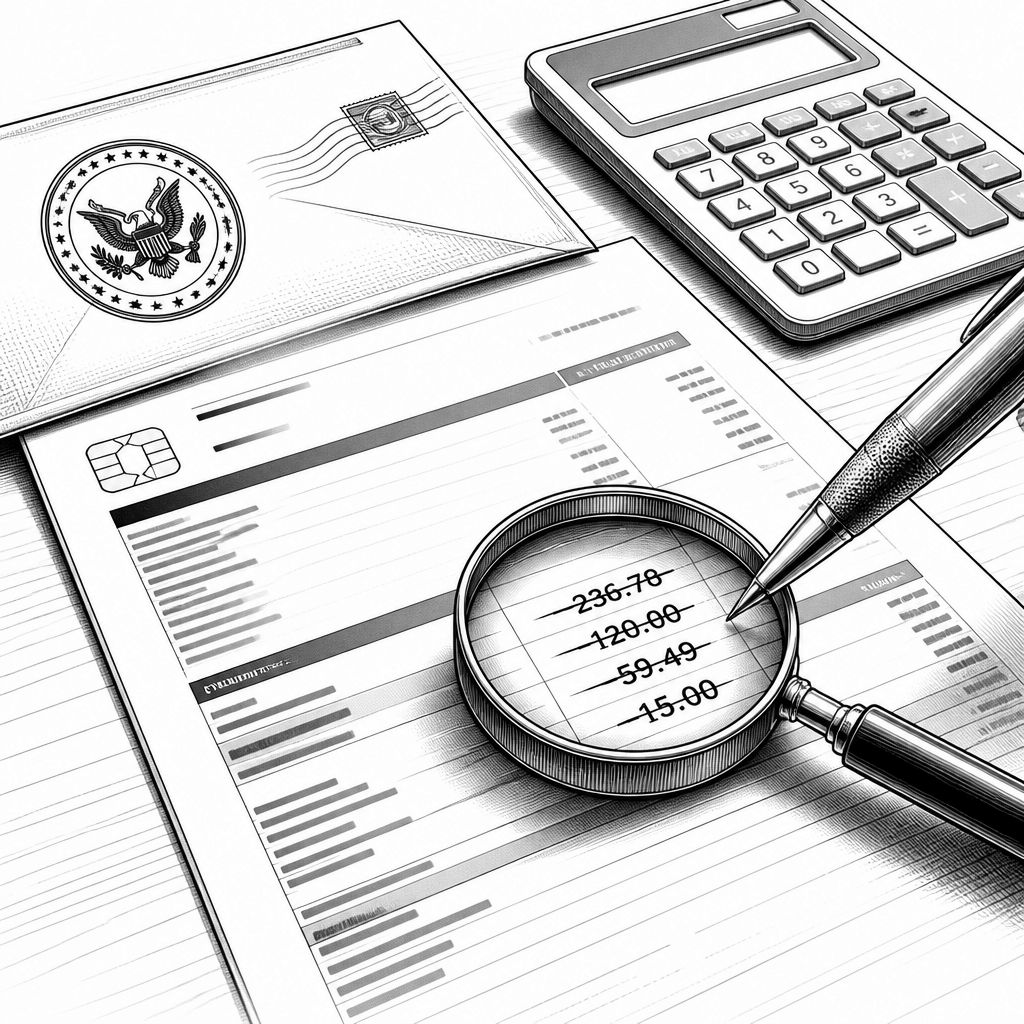
Die Royal Bank of Canada (RBC) gerät nach einer Aufsichtssanktion im Kreditkartengeschäft erneut in den Fokus – und diesmal ist es nicht primär das Ausfallrisiko von Krediten, sondern die Qualität von Abrechnungsdaten. Die Financial Consumer Agency of Canada (FCAC) verhängte eine Geldbuße von 4,25 Millionen kanadischen Dollar wegen über Jahre fehlerhafter Angaben in Kreditkartenabrechnungen. Betroffen waren laut Mitteilung Zeiträume von 2001 bis 2024, während die Strafe im März 2025 kam und RBC im April beglich. Genau solche Fälle treffen besonders stark die Compliance- und Operations-Organisation großer Retail-Banken.
Technisch betrachtet steckt der Knackpunkt selten in „einem“ falschen Feld, sondern in der Kette aus Datenquellen, Berechnungslogik und Kommunikation mit dem Kunden. Wenn Abrechnungen gutgeschriebene oder belastete Beträge unzutreffend darstellen, liegt der Fokus typischerweise auf Abgleichprozessen zwischen Kartenabrechnungssystem, Transaktionsrouter, Gebühren- und Zinsmodulen sowie dem Reporting an Consumer-Kanäle. In großen Konzernen sind diese Komponenten häufig über Jahre gewachsen: Legacy-Bausteine, nachträgliche Regelausnahmen und parallel laufende Umstellungen erzeugen ein Risiko für Drift in den Kontrollen. RBC muss daher nicht nur „korrigieren“, sondern die Ursachen systematisch härten.
Historisch zeigt sich das Muster regelmäßig: Aufsichtsbehörden erhöhen die Aufmerksamkeit, sobald Verbraucherschutz nicht als „Dokumentationsproblem“, sondern als wirtschaftlich relevante Fehlsteuerung verstanden wird. In der Vergangenheit wurden in vielen Märkten ähnliche Themen bei großen Banken vor allem als Teil von operationellen Risiken betrachtet. Doch genau dort – in Prozessen rund um Abrechnung, Kundenkommunikation und Datenkonsistenz – steigen die Erwartungen: nachvollziehbare Kontrollen, nachweisbare Wirksamkeit und schnelle Korrekturpfade. Für ein Institut wie RBC, das zugleich Privatkunden und Kapitalmarktgeschäft bündelt, bedeutet das, dass Compliance nicht nur zentralen Teams gehört, sondern an die Prozesslandschaft gekoppelt werden muss.
Für den Markt ist entscheidend, ob es bei dieser FCAC-Strafe bleibt oder ob Folgeuntersuchungen und zivilrechtliche Schritte einsetzen. Wie Branchenexperten in der Bewertung solcher Fälle betonen, schaue der Kapitalmarkt meist auf zwei Fragen: Erstens, wie breit das betroffene Abrechnungs-Setup tatsächlich war, und zweitens, ob die Bank die Kontrolle nach der Entdeckung auch so „operationalisiert“, dass der Fehler künftig praktisch ausgeschlossen wird. Vergleichbar sind bisherige Compliance-Vorfälle bei US-Großbanken: Bei Akteuren wie JPMorgan oder Bank of America führten ähnliche Themen historisch häufig zu Bußgeldern, ohne das Kerngeschäft dauerhaft zu beschädigen – sofern die Prozesssteuerung anschließend konsequent angepasst wurde.
Der aktuelle Branchenkontext in Kanada kommt hinzu: Der Bankensektor gilt traditionell als stark reguliert, mit robusten Kapitalquoten und konservativen Kreditkulturen. Das senkt die Gefahr, dass eine einzelne Aufsichtssanktion sofort in systemische Kreditprobleme überspringt. Allerdings ist die Strafe hier nicht „nur“ ein Kostenpunkt, sondern ein Signal: Regulatorisches Augenmerk kann sich verschieben, sobald Verbraucherwirkungen und Prozessfehler in den Vordergrund rücken. Analystenseitig dürfte deshalb künftig stärker geprüft werden, wie RBC seine non-interest income-Ströme absichert – also Gebühren und Provisionen aus Karten- und Zahlungsdienstleistungen, die bei steigender Regulierung besonders sensibel bleiben.
Auch für die Wettbewerbsperspektive lohnt der Blick auf die Steuerungslogik großer Institute. RBC wird häufig als Kernposition in Portfolios betrachtet, weil die Ertragsbasis breit aufgestellt ist: Retail Banking, Vermögensverwaltung und kapitalmarktnahes Geschäft puffern Schwankungen. Genau deshalb wirkt eine Abrechnungsstrafe wie ein „Qualitätsleck“, das nicht sofort die Marge zerstört, aber den Risikomix verändert. In Investment-Analystenhäusern ist das Votum daher oft neutral bis leicht positiv – nicht weil das Thema unwichtig wäre, sondern weil die Bewertungsmodelle die Wirkung auf Gewinn und Kapital vs. das Nachsteuerungsrisiko abwägen. In diesem Spannungsfeld entscheidet der Umsetzungsgrad der Korrekturmaßnahmen.
Für die technische Umsetzung lassen sich typische Prüf- und Härtungsmaßnahmen ableiten, die RBC nach der FCAC-Meldung in den Mittelpunkt stellen muss. Entscheidend ist, dass Abrechnungslogik und Kontrollschichten so instrumentiert werden, dass Fehler in Echtzeit oder zumindest in kurzen Prüfzyklen auffallen. Dazu gehören testbare Regeln für Gebühren- und Zinsberechnung, automatisierte Abgleichprozesse entlang der Datenlinie und eine Versionierung der Fachlogik, die nachvollziehbar macht, welche Regel wann galt. Im Zahlungsumfeld kommt zusätzlich Betrugserkennung hinzu – doch der Fall zeigt: Neben Kredit- und Betrugsrisiken rücken operationelle Risiken in der Abrechnung und in der Kundenkommunikation in ein schärferes Compliance-Licht.
Der Ausblick für Unternehmen und Entwickler ist damit überraschend konkret: Wer in der Bank-IT, in Compliance-Engineering oder im Data- und Payments-Engineering arbeitet, muss solche Fälle als Anforderungen an „Governance by Design“ verstehen. Künftig dürfte weniger die Frage zählen, ob Transaktionen funktionieren, sondern ob die Daten konsistent, auditierbar und regulatorisch belastbar sind. Für RBC und den kanadischen Markt bedeutet das, dass Investitionen in observierbare Pipelines, kontrollierte Freigabeprozesse und messbare Wirksamkeit von Kontrollen an Bedeutung gewinnen. Wenn Folgeuntersuchungen ausbleiben, könnte sich der kurzfristige Druck legen – dauerhaft entscheidend bleibt jedoch, wie schnell die Bank die Abrechnungsqualität technologisch und organisatorisch absichert.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Royal Bank of Canada: FCAC-Strafe wegen fehlerhafter Kreditkartenabrechnungen" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Royal Bank of Canada: FCAC-Strafe wegen fehlerhafter Kreditkartenabrechnungen" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Royal Bank of Canada: FCAC-Strafe wegen fehlerhafter Kreditkartenabrechnungen« bei Google Deutschland suchen, bei Bing oder Google News!