


MAILAND / LONDON (IT BOLTWISE) – Banca Mediolanum setzt seit Jahren auf ein Dividendenprofil, das sich aus Provisionserträgen, Versicherungsgeschäften und Zinseinnahmen speist. Mit zwei Ausschüttungen pro Jahr und einer auf wiederkehrenden Cashflows ausgerichteten Strategie adressiert die Bank vor allem langfristig orientierte Privatkunden. Entscheidend ist dabei das hybride Modell aus Direktbank, Fondssparte und Versicherungsangeboten. Der Beitrag ordnet außerdem ein, wie sich die Aktie im europäischen Bankvergleich positioniert – und welche Risiken Anleger bei Rendite und Stabilität mitdenken sollten.
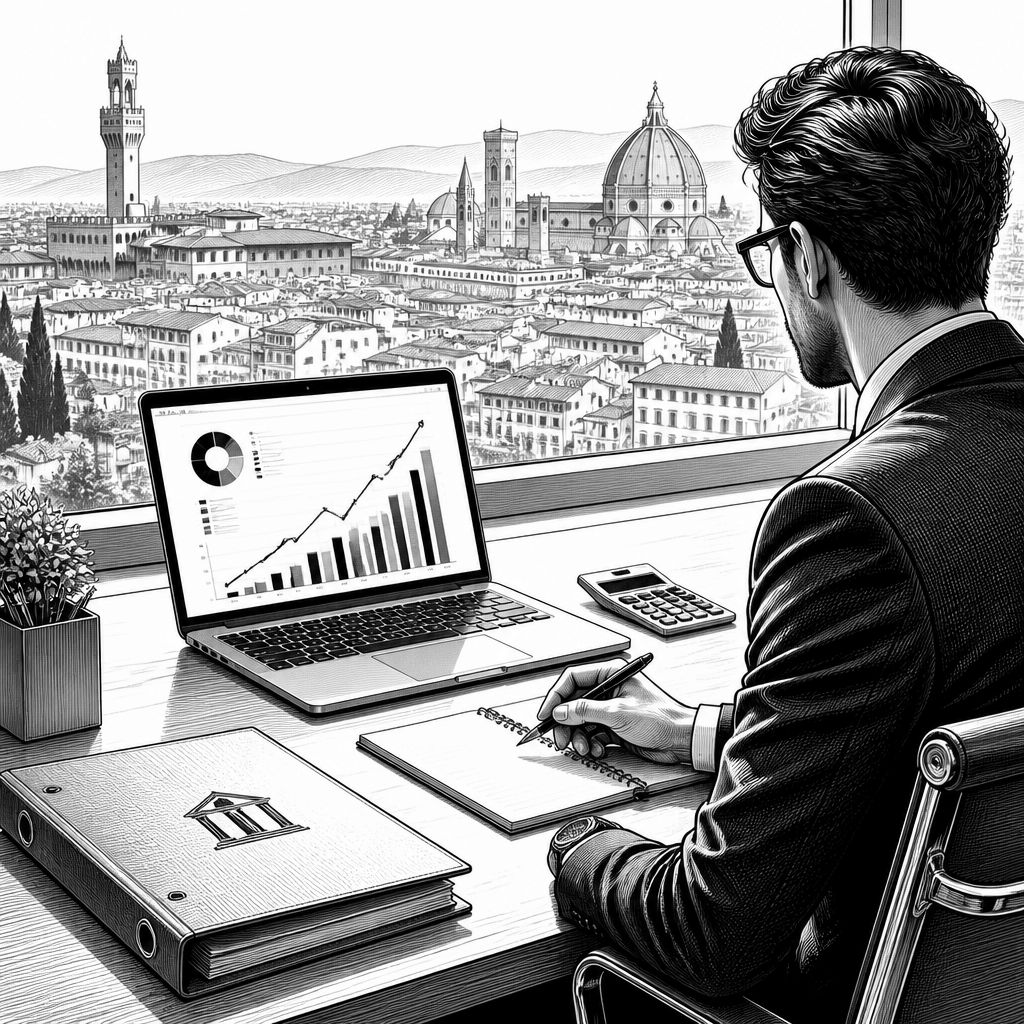
Banca Mediolanum S.p.A. wird an der Borsa Italiana in Mailand gehandelt und gehört damit zu den etablierten italienischen Finanzwerten, die Anleger oft als “Dividendenbank” einordnen. Der Kern der aktuellen Einschätzung liegt weniger auf kurzfristigen Kursimpulsen als auf dem längerfristigen Ertrags- und Ausschüttungsprofil: Die Bank zielt auf wiederkehrende Einnahmequellen ab, etwa aus Provisionen, aus dem Versicherungs-Umfeld und aus dem Zinsgeschäft. Für das Anlegerumfeld ist das relevant, weil Dividendenrendite in einem volatilen Zins- und Regulierungsregime häufig als Stabilitätsanker gesucht wird.
Technisch betrachtet ist das Geschäftsmodell von Mediolanum vor allem eine Frage der Prozess- und Produktarchitektur: Das Institut kombiniert ein klassisches Privatkundengeschäft mit Vermögensberatung, Investmentlösungen und Lebensversicherungen. Aus Unternehmenssicht bedeutet das, dass Ergebnisströme aus unterschiedlichen Wertschöpfungsstufen stammen, die sich gegenseitig teilweise abfedern können. Die Bank arbeitet dafür mit einem Mix aus Finanzberatern, eigenen Filialen und digitalen Kanälen. Ergänzend kommen Kooperationsmodelle mit Asset-Managern und Versicherern zum Einsatz. Genau in dieser Verzahnung liegt die Chance, wiederkehrende Anlage- und Vorsorgebeiträge über längere Zeiträume zu stabilisieren.
Beim Dividendenprofil fällt auf, dass Banca Mediolanum traditionell zwei Dividendenraten pro Geschäftsjahr zahlt – typischerweise eine Zwischendividende und eine Schlussdividende. Laut der hier betrachteten Unternehmenslogik orientiert sich die Ausschüttung regelmäßig am Jahresüberschuss sowie an Rücklagen. Für Privatanleger ist das ein wichtiger Unterschied zu Modellen, die Dividenden primär aus Einmalerlösen finanzieren. Gleichzeitig lohnt der Blick auf die Qualität des Ertragsmix: Ein wiederkehrungsbasierter Anteil an Provisionen und Versicherungseinnahmen kann die Ausschüttungsfähigkeit stützen, sofern die Kundengelder und die Beratungsleistung nicht spürbar wegbrechen.
Im europäischen Marktvergleich wirkt dieser Ansatz wie ein Gegenpol zu stärker konsumierenden Bilanzprofilen vieler Universalbanken. Wettbewerber wie Intesa Sanpaolo, UniCredit oder auch Banco BPM stehen zwar ebenfalls für Skalierung im Privatkundensegment, sind aber häufig stärker durch ihre Kapital- und Zinsrisiken sowie durch die Profitabilität einzelner Kreditzyklen geprägt. Analysten berichten zudem, dass die Investoren oft zwischen zwei Erwartungshaltungen unterscheiden: Entweder die Bank liefert planbare Kapitalrückgaben bei gleichzeitig hoher Resilienz, oder sie bleibt eine Story für Turnarounds im Kreditgeschäft. Wie ein Market-Expert in einem Brancheninterview sinngemäß betonte: „Dividendenwerte werden besonders dann gekauft, wenn das Ertragsmodell nicht nur kurzfristig funktioniert, sondern im Alltag der Kundenbeziehungen lebt.“
Historisch lässt sich Mediolanums Position nicht losgelöst von der Entwicklung des italienischen Retail-Bankings betrachten. In den vergangenen Jahren haben sich Privatkunden verstärkt Richtung Fonds- und Vorsorgelösungen orientiert, während Banken durch digitale Beratung, Robo-Assistenz und bessere Vertriebspipelines versuchen, Beratungsaufwand zu skalieren. Gleichzeitig haben strengere Kapital- und Liquiditätsanforderungen in der Eurozone den Druck erhöht, Ausschüttungen eng mit der Kapitalplanung abzustimmen. Für Anleger heißt das: Selbst ein “stabiles” Dividendenprofil bleibt an die Fähigkeit gekoppelt, regulatorische Kennziffern stabil zu halten und zugleich das Produktangebot profitabel weiterzuentwickeln.
Regulatorik und Datenschutz spielen dabei eine wachsende Rolle, selbst wenn es “nur” um Dividenden geht. Das Geschäftsmodell setzt auf Kundendaten für Beratung, Risikoeinschätzung und Produktvermittlung – und muss daher moderne Anforderungen an Datensparsamkeit, Informationssicherheit und Einwilligungs- bzw. Transparenzpflichten erfüllen. Sobald digitale Kanäle stärker ins Spiel kommen, wird der technische Unterbau entscheidend: Schnittstellen zwischen CRM, Beratungslogik und Produktkatalog müssen revisionssicher bleiben, während Zugriffskontrollen und Monitoring Risiken minimieren sollen. In der Praxis ist das auch für die Dividendenstabilität indirekt relevant, weil Compliance-Vorfälle oder Systemausfälle Kosten und Kapitalbindung erhöhen können.
Für die Marktwahrnehmung ist zudem die Frage wichtig, wie sich die Aktie und das Sentiment gegenüber italienischen sowie europaweiten Banken entwickeln. Auch wenn konkrete Kennzahlen wie Kurs, Marktkapitalisierung oder ein nächstes Earnings-Datum in der vorliegenden Quelle nicht verifiziert sind, lässt sich der Mechanismus erklären: Dividendenorientierte Anleger reagieren besonders auf Aussagen zur Ausschüttungspolitik, zum Ausblick auf wiederkehrende Erträge und zur Fähigkeit, Rücklagen zielgerichtet zu nutzen. In Phasen, in denen Wettbewerber durch Kreditkosten oder Kapitalanforderungen unter Druck geraten, kann ein hybrides Beratungs- und Vorsorgemodell relativ attraktiver wirken – aber nur, wenn das Wachstum bei Kunden und Assets under Advice nicht stagnieren.
Ausblickend dürfte Mediolanum’ Strategie vor allem davon abhängen, ob der Mix aus Direktbank, Versicherungs- und Fondssparte die Ergebnisqualität auch dann trägt, wenn Zinsniveaus oder Marktvolatilität wechseln. Technisch bedeutet das: Der Vertrieb muss mit skalierbaren Beratungsprozessen Schritt halten, während Produkt- und Risikoarchitektur konsistent bleibt. Marktteilnehmer erwarten außerdem, dass die Ausschüttungen künftig noch stärker in Szenarien geplant werden, etwa im Hinblick auf Kapitalpuffer und regulatorische Verschiebungen. Für Entwickler und Technologieverantwortliche in der Finanzbranche folgt daraus eine klare Implikation: Erfolgreiche Retail- und Vermögensmodelle profitieren von KI-gestützter Beratungsvorbereitung, sauberer Datenintegration und robusten Sicherheitskontrollen – denn genau diese Faktoren entscheiden, ob ein Dividendenprofil nachhaltig “verdient” wird.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Banca Mediolanum: Dividendenfokus und Privatkundenmodell überzeugen langfristig" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Banca Mediolanum: Dividendenfokus und Privatkundenmodell überzeugen langfristig" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Banca Mediolanum: Dividendenfokus und Privatkundenmodell überzeugen langfristig« bei Google Deutschland suchen, bei Bing oder Google News!