


CHIBA / LONDON (IT BOLTWISE) – Die Keiyo Bank führt mit dem „Smart Account“ ein digital gesteuertes Girokonto ein, das Gehaltseingänge, Kartenverwaltung und Push-Updates in einer Banking-App bündelt. Kundinnen und Kunden erhalten eine Visa-Debitkarte und können Bargeld am Automaten abheben. Entscheidend ist der Bonuszins auf Guthaben, der an Nutzungsvorgaben wie regelmäßige Kontobewegungen gekoppelt ist. Damit positioniert sich die Regionalbank als moderne Alternative zu großen Playern – im Spannungsfeld aus niedrigen Zinsen und hartem Wettbewerb.
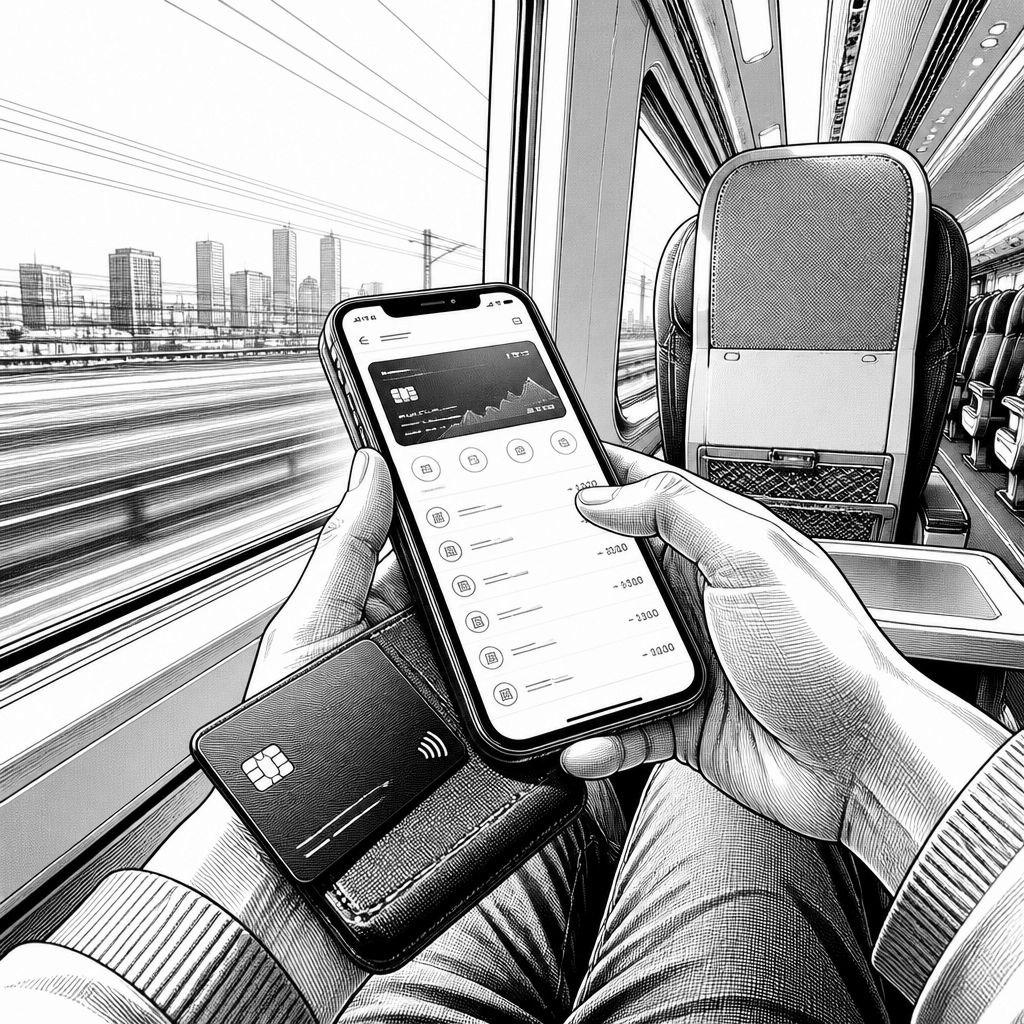
Die Keiyo Bank Ltd bringt mit dem „Smart Account“ ein digitales Girokonto in den japanischen Heimatmarkt, das vor allem auf mobile Nutzung und Gehalts-Workflows einzahlt. Das Produkt richtet sich laut den vorliegenden Unterlagen an Privatkunden in der Präfektur Chiba sowie im Großraum Tokio. Im Alltag soll die Kombination aus App-Steuerung, Visa-Debitkarte und einem zinsseitigen Anreiz dafür sorgen, dass das Konto zum „Default“-Zahlmittel wird. Gerade weil japanische Retail-Margen traditionell unter Druck stehen, wird ein Girokonto häufig zur Eintrittstür in weitere Geschäftsbereiche wie Kredit- oder Investmentprodukte.
Technisch bleibt das Smart-Account-Konzept eng an bewährte japanische Infrastruktur gekoppelt. Für Überweisungen nutzt die Lösung das Zengin-Netzwerk, das in Japan seit Jahren das Rückgrat standardisierter Geldtransfers bildet. Die Kontoführung läuft dabei über hauseigene Hostsysteme, die nach Angaben der Bank in Rechenzentren innerhalb Japans betrieben werden. Für Nutzerinnen und Nutzer zählt vor allem der „App-Loop“: Kontostand, Umsätze, Überweisungsausführung und Kartenverwaltung sollen in einer Oberfläche zusammenlaufen. Dazu kommen Push-Benachrichtigungen, die auf Transaktionen und Kontobewegungen abzielen, was den Nutzen für Gehaltskundschaft in der Praxis spürbar erhöht.
Die Kontoeröffnung adressiert den digitalen Anspruch direkt: Neukunden sollen das Konto komplett online eröffnen können, inklusive Identifikation über die App und einer durchgängigen Online-Antragsstrecke. In Filialen ist die Eröffnung zwar ebenfalls möglich, bleibt aber laut Beschreibung eine ergänzende Option. Interessant ist zudem die „physische Restwelt“: Zu Beginn erhalten Kundinnen und Kunden zunächst klassische Unterlagen wie gedruckte Gebührenübersichten und Konditionen für Überweisungen und Bargeldabhebungen. Das ist im japanischen Kontext nicht unüblich, da Gebühren- und Produktinformationen weiterhin stark regulatorisch und prozessual dokumentiert werden müssen, bevor digitale Kanäle die Rolle der Hauptschnittstelle übernehmen.
Beim Bonuszins setzt die Bank auf einen Mechanismus, der nicht nur nach „Guthabenhöhe“ fragt, sondern Nutzungsbedingungen in den Vordergrund stellt. Konkret wird laut Produktbeschreibung ein Bonuszins auf Guthaben bis zu einer definierten Obergrenze gewährt, gekoppelt an Mindestanforderungen wie regelmäßige Kontobewegungen sowie die Aktivierung von Online-Banking. Genau diese Kopplung ist in einem Umfeld niedriger Zinsen relevant: Der Bonus wirkt eher als Mobilisierungsanreiz als als renditestarkes Anlageprodukt. Im Vergleich zu großen überregionalen Instituten, die häufig aggressiver mit Konditionen oder Zusatzpaketen arbeiten (etwa über massiven App-Funkionsumfang oder Kampagnen), versucht die Keiyo Bank hier die „richtige“ Kundengruppe zu binden: jene, die ihr Gehalt dauerhaft auf dem Konto sammelt und die digitale Bedienung tatsächlich nutzt.
Für den Markt bedeutet das Smart Account vor allem eines: Kundenbindung über den Lebenszyklus. Ein aktives Girokonto mit Gehaltsfunktion senkt die Wahrscheinlichkeit, dass Kundinnen und Kunden den Zahlweg wechseln, und schafft Cross-Selling-Potenzial. Branchenexperten beschreiben den Effekt typischerweise als Abhängigkeit von wiederkehrenden Zahlungsströmen: Wer Gehalt und Alltagszahlungen zentralisiert, hat weniger Reibung bei der nachgelagerten Nutzung weiterer Produkte wie Kreditkarten, Wohnungsbaukredite oder Investmentfonds. Gleichzeitig ist das Produkt international nur indirekt relevant, weil es primär im Heimatmarkt Japan verfügbar ist. Für Analysten ist es dennoch ein Signal: Die Regionalbank modernisiert ihren Retail-Kanal, ohne die Logik des klassischen Bankgeschäfts zu verlassen.
Im Sicherheits- und Datenschutzkontext bewegt sich das Smart Account in einem strengen Rahmen, der für Banken in Japan typischerweise hoch ist. Die Bank verweist darauf, dass Kundendaten in Rechenzentren innerhalb Japans verarbeitet werden und dass Sicherheits- sowie Compliance-Anforderungen nach japanischem Bankenrecht berücksichtigt sind. Für Unternehmen und IT-Entscheider ist besonders die Kombination aus App-basierter Identifikation und Echtzeit-Umsatzdarstellung relevant: Hier treffen biometrienahe oder appgestützte Authentifizierung, Transportverschlüsselung und Zugriffskontrollen aufeinander. Gegenüber reinen „Informational“-Apps steigen damit die Erwartungen an Incident Response, Protokollierung und die saubere Trennung von Kontenbereichen im Backend, damit Manipulationen oder unautorisierte Zugriffe schnell erkannt werden.
Technisch zeigt sich der Anspruch nicht nur in der Infrastruktur, sondern auch im Nutzererlebnis. In den bereitgestellten Produktbeschreibungen wird die App-Oberfläche mit kontrastrichen Listen, klar getrennten Buchungszeilen und recht großer Schrift beschrieben. Das ist für Gehaltskonten besonders wichtig, weil die App im Alltag häufig „nebenbei“ geöffnet wird – etwa in kurzen Momenten auf dem Smartphone. Im Vergleich zu großen Konzernen wirkt die Optik laut Darstellung leicht konservativ, erfüllt aber funktional ihren Zweck. Genau dieser Pragmatismus ist eine Strategie: Viele große Banken liefern „Feature-Suiten“, während Regionalbanken eher versuchen, die Kernprozesse schneller, verständlicher und konsistenter zu machen.
Für die Zukunft kann das Smart Account eine klare Richtung vorgeben: Wenn Bonuszins und Bonuslogik weiter an Verhalten gekoppelt werden, entsteht ein Anreizsystem, das Datenqualität und Aktivität verbessert. Damit steigt der Wert für die Bank, zusätzliche personalisierte Angebote im digitalen Kanal auszurollen – allerdings nur, wenn die regulatorischen Leitplanken zum Umgang mit Nutzungsdaten und zur Transparenz eingehalten werden. Wettbewerbstechnisch ist zudem spannend, wie große Player wie MUFG oder SMBC ihre digitalen Kontoangebote weiter verzahnen; dort konkurrieren oft „Alles-aus-einer-Hand“-Ökosysteme mit Bankfunktionen. Für Entwicklerinnen und Entwickler im Bankenumfeld bedeutet das: Schnittstellen, Identifikationsprozesse und Compliance-by-Design werden zum Differenzierungsfaktor. Das Smart-Account-Modell dürfte deshalb mittelfristig als Blaupause für weitere regionale Digitalprodukte dienen.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Keiyo Bank Smart Account: Digitales Girokonto mit Debitkarte und Bonuszins in Japan" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Keiyo Bank Smart Account: Digitales Girokonto mit Debitkarte und Bonuszins in Japan" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Keiyo Bank Smart Account: Digitales Girokonto mit Debitkarte und Bonuszins in Japan« bei Google Deutschland suchen, bei Bing oder Google News!