


THAILAND / LONDON (IT BOLTWISE) – Bangkok Bank macht die digitale Bezahlkarte zur echten Alltagsoption: Die BBL Be1st Digital Debit Card läuft in der Bualuang mBanking App und kommt ohne physische Plastik aus. Nutzer aktivieren, steuern Limits und verfolgen Transaktionen in Echtzeit direkt auf dem Smartphone. Der Fokus liegt dabei auf kontaktlosen Zahlungen, Online-Shopping und POS-Transaktionen über ein Visa-Debit-Setup. Für Banken bedeutet das mehr Kontrolle im Kundenzahlungsfluss – und neue Anforderungen an Security und Datenschutz.
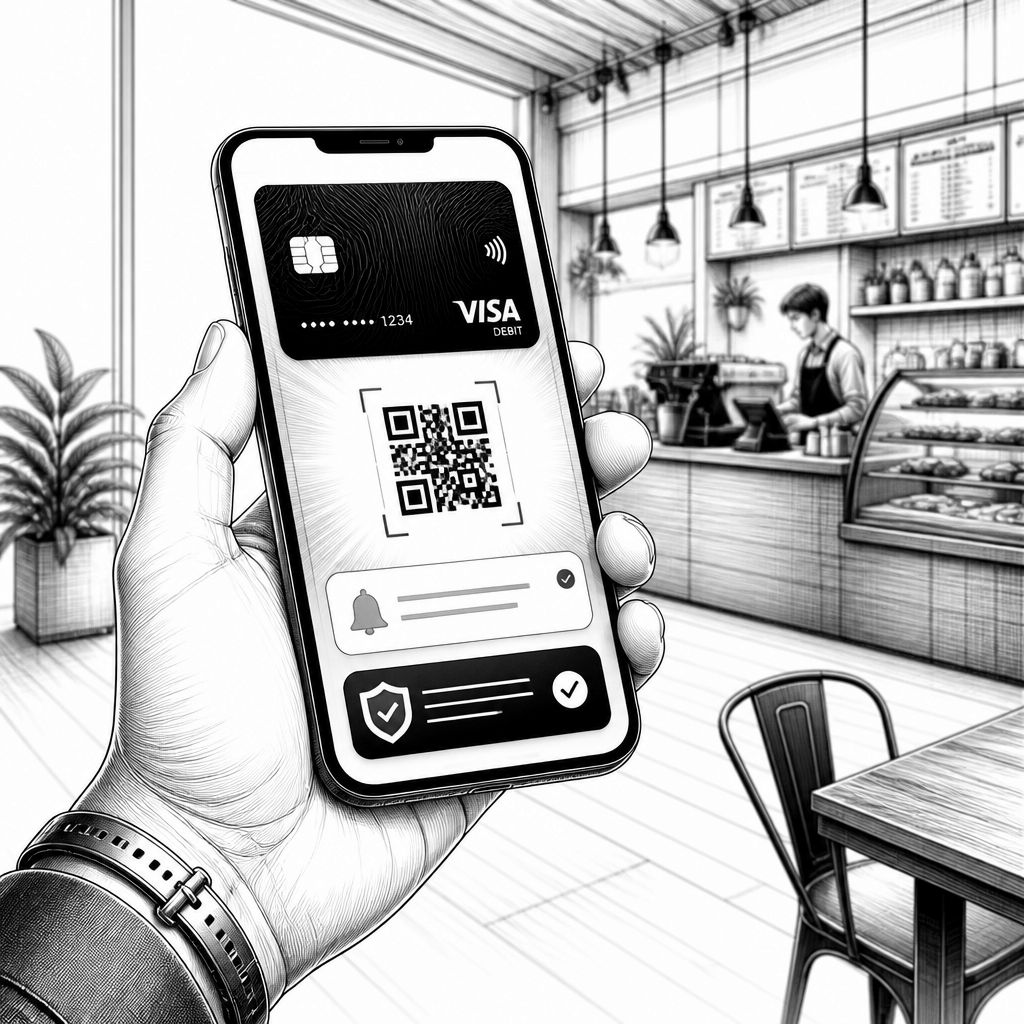
Bangkok Bank PCL treibt die Umstellung auf bargeldlose Zahlungen in Thailand mit einer konsequenten Richtung voran: Die BBL Be1st Digital Debit Card ist als virtuelle Visa-Debitkarte an die Bualuang mBanking App gekoppelt und ersetzt die klassische Karte im Portemonnaie. Im Alltag wirkt das unspektakulär, technisch ist es aber ein ordentlicher Schritt in Richtung „App-first Banking“: Der Bezahlvorgang startet am Mobilgerät, während Karteninformationen und Freigaben im Hintergrund über mehrere Sicherheits- und Authentifizierungsebenen laufen. Damit positioniert sich die Bank im Wettbewerb um mobile Nutzer, die Beträge häufiger im Kleinstformat ausgeben und sofortige Transparenz erwarten.
Technisch beschreibt das Produkt, dass die Karte für kontaktlose Zahlungen per QR-Code, für Online-Transaktionen und für POS-Zahlungen vorgesehen ist. Entscheidend ist dabei weniger die Marketingformulierung „ohne physische Plastikkarte“, sondern die Konsequenz für den Kartenlebenszyklus: Aktivierung, Anzeige von Kartendaten wie Kartennummer, Ablaufdatum und CVV sowie das Zurücksetzen oder Sperren müssen vollständig über die App funktionieren. In der Praxis heißt das, dass die Bank ein sicheres Token- und Authentifizierungsmodell bereitstellt, typischerweise mit Einmalpasswörtern (OTP) und biometrischer Freigabe, sofern das Endgerät dies unterstützt. Für die Nutzer reduziert sich dadurch Reibung; für die Bank steigt aber der Anspruch an Gerätesicherheit und Session-Management.
Ein weiterer Hebel ist die Kontrolle über Ausgaben. Kunden können Tages- und Monatslimits in der App setzen und Zahlungen über definierte Schwellen hinaus blockieren, ohne den Prozess über den Schalter oder das Kontaktcenter abwickeln zu müssen. Gleichzeitig liefert die App nach jeder Transaktion Benachrichtigungen und Einträge, inklusive Händlername und Betrag. Das ist nicht nur Komfort, sondern auch ein operatives Sicherheitskonzept: Unautorisierte Buchungen lassen sich typischerweise schneller erkennen, weil die Informationskette vom Zahlungsauslöser bis zur Anzeige kürzer ist als bei rein passivem Konto-Tracking. Im Vergleich zu reinen Kartenprodukten kann die Bank so ein deutlich engeres „Feedback Loop“-Design realisieren, das Betrugserkennung im Kundenerlebnis unterstützt.
Im Markt ist Bangkok Bank mit diesem Ansatz nicht allein. Digitale Debit-Modelle und App-gestützte Kartenverwaltung kennt man etwa von Revolut: Dort werden Karten ebenfalls zentral im Konto-Ökosystem verwaltet, Limits und Sperrungen sind meist unmittelbar bedienbar, und die Zahlungsabwicklung nutzt starke Tokenisierung über Zahlungsnetzwerke. Auch mobile Wallet-Plattformen wie Apple Pay oder Google Pay setzen auf ähnliche Sicherheitsmechanismen, indem sie Karteninformationen nicht einfach „durchreichen“, sondern durch gerätespezifische Tokens ersetzen. Der Unterschied liegt häufig im Detail: Während Wallet-Ansätze stärker auf das Endgerät und die Betriebssystem-Integration setzen, liegt der Fokus bei bankeigenen Apps oft auf einer durchgängigen Konto-Karten-Steuerung, die sich leichter mit dem internen Risikomanagement und dem Kundensupport verknüpfen lässt.
Laut Branchenanalysen bewegt sich der Zahlungsmarkt in Richtung stärkerer Event- und Echtzeitdatenströme: Banken wollen nicht nur Zahlungsverkehr abwickeln, sondern mit App-Interaktionen zusätzliche Wertschichten aufbauen. Die Be1st Digital Debit Card wirkt in diesem Bild wie ein Baustein für Cross-Selling, etwa hin zu digitalen Services rund um Konto, Budgeting oder personalisierte Angebote. Gleichzeitig zeigt die Produktlogik, dass der größte Nutzen im Massengeschäft liegt: urbane Nutzer, Studierende und jüngere Erwerbstätige geben häufiger kleinere Beträge digital aus. Sobald ein Nutzer seine Karte in der App akzeptiert, sinkt die Wahrscheinlichkeit, dass er später wieder komplett in den Bargeldmodus zurückfällt. Für die Bank entstehen so stabile Zahlungsvolumina – und eine bessere Grundlage, um Gebühren- und Ertragsmodelle aus dem digitalen Zahlungskanal zu stützen.
Bei der Umsetzung bleibt Security ein zentrales Thema, weil die Angriffsfläche von „Kartenverlust“ in Richtung „Geräte- und Identitätsrisiko“ verschoben wird. Wenn OTP und biometrische Freigaben genutzt werden, müssen Implementierung und Betrieb sicherstellen, dass Credentials nicht auslesbar sind und dass sensible Kartendaten nur in kontrollierten App-Contexts erscheinen. Dazu kommen typische Compliance-Themen: Zahlungsdatenverarbeitung erfordert in der Regel die Einhaltung von Sicherheitsstandards wie PCI DSS, und bei personenbezogenen Daten spielen zusätzlich lokale Datenschutzanforderungen eine Rolle. In Thailand gilt hierfür das PDPA-Rahmenwerk (Personal Data Protection Act). Die Bank muss also transparent steuern, welche Daten zu Authentifizierung, Transaktionsabgleich und Risikoanalyse verwendet werden, wie lange sie gespeichert werden und wie Nutzerrechte praktisch umgesetzt werden.
Auch die Frage der Verfügbarkeit ist marktstrategisch relevant. Die Karte ist nach Produktangaben im Wesentlichen an ein Konto bei Bangkok Bank gekoppelt und richtet sich daher primär an den Binnenmarkt. Das reduziert zwar die internationale Komplexität, erhöht aber den Fokus auf lokale Identifikationsanforderungen und die Abstimmung mit dem bestehenden Kontomodell. Für ausländische Nutzer ohne entsprechenden Wohn- oder Kontokontext bleibt der Zugang in der Regel eingeschränkt. Für Unternehmen, die in Thailand Zahlungen einsammeln, kann das dennoch attraktiv sein: Viele Plattformen akzeptieren Visa-Debitkarten, und eine App-verwaltete Karte senkt bei Kunden die Hürde, überhaupt eine Zahlungsmethode zu nutzen, ohne zusätzliche Kreditkartenprozesse durchlaufen zu müssen. Damit wird die Karte zu einem Multiplikator für die Akzeptanz im E-Commerce und im stationären Handel.
Der Ausblick hängt davon ab, wie konsequent die Bank die digitale Karte mit dem gesamten Kundenworkflow verknüpft. In den nächsten Iterationen sind vor allem zwei Entwicklungen plausibel: Erstens könnte das Limit- und Sperrmanagement noch granularer werden, etwa mit Händlergruppen, zeitlichen Regeln oder auch kontrollierten Kategorien für Haushaltsplanung. Zweitens dürfte die Betrugs- und Risikoanalyse stärker auf App-Events setzen, also auf Muster aus Geräteverhalten, Freigabe-Interaktionen und Transaktionsgeschwindigkeiten. Für Entwickler im Umfeld bedeutet das: Schnittstellen, Webhooks und sauber dokumentierte Mechanismen zur Transaktionsverfolgung werden für Partner im Payment-Ökosystem wertvoller. Unterm Strich ist die Be1st Digital Debit Card weniger ein Einzelprodukt als ein Signal dafür, dass Banken in Südostasien die App als Kontroll- und Sicherheitslayer für den Zahlungsprozess weiter ausbauen.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "BBL Be1st Digital Debit Card: Bangkok Bank setzt auf App-gestütztes kontaktloses Zahlen" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "BBL Be1st Digital Debit Card: Bangkok Bank setzt auf App-gestütztes kontaktloses Zahlen" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »BBL Be1st Digital Debit Card: Bangkok Bank setzt auf App-gestütztes kontaktloses Zahlen« bei Google Deutschland suchen, bei Bing oder Google News!