


BERLIN / LONDON (IT BOLTWISE) – Pairs Trading verspricht oft Mittelwertrückkehr, aber die Strategie scheitert, sobald die zugrunde liegende Kointegration bricht. Der Kernfehler liegt häufig in der Verwechslung von Korrelation mit einem belastbaren Gleichgewichtsanker. Anhand von Engle-Granger, Hurst-Exponent und dynamischen Z-Scores wird gezeigt, wie Regime Shifts die Rückkehrannahme still und gefährlich aushebeln. Für Unternehmen und Quant-Teams wird klar: Diagnose und Exit-Regeln müssen das Risiko zeitlich und statistisch begrenzen.
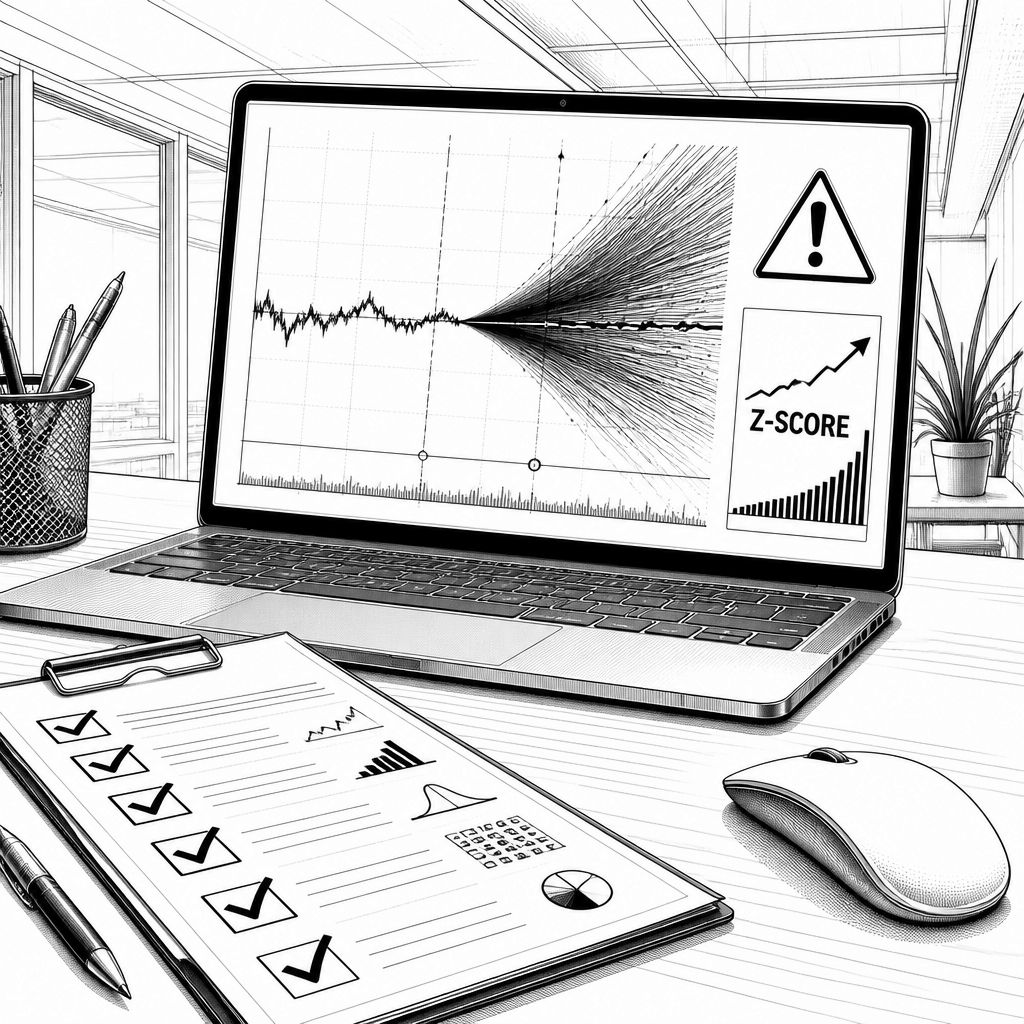
Pairs Trading wirkt auf den ersten Blick wie eine elegante Relative-Value-Strategie: Man kombiniert zwei Aktien so, dass der Spread zwischen ihnen als „handelbares“ Objekt stabil bleibt. Genau hier lauert jedoch die Mean-Reversion-Falle. Wenn Marktmechanismen, Corporate-Events oder Liquiditätsregime umschalten, kann aus einer anfänglich kointegrierten Beziehung schnell ein Drift-Prozess werden – und das scheinbar verlässliche Einstiegssignal verschiebt das Risiko in Richtung eines „zu großen“ Nachkaufs. Der entscheidende Unterschied: Korrelation beschreibt kurzfristigen Gleichlauf, liefert aber keinen Beleg dafür, dass der Spread mit statistischer Wahrscheinlichkeit zum Gleichgewicht zurückkehrt.
Formal basiert Pairs Trading auf Kointegration statt auf bloßer Korrelation. Korrelation kann hoch sein, obwohl die Kursniveaus langfristig auseinanderlaufen oder unterschiedliche Trendkomponenten besitzen. Kointegration sagt dagegen: Zwei nicht-stationäre Reihen können gemeinsam „stationär“ werden, wenn eine Linearkombination ihrer Werte – also typischerweise die Differenz bzw. Der Spread – stationär ist und um einen Mittelwert schwankt. Das Konzept wurde 1987 mit Engle und Granger in der Econometrica begründet und fand später breitere Anerkennung, etwa durch die Auszeichnung von Granger und Engle. Praktisch entscheidet diese Eigenschaft darüber, ob es überhaupt einen statistischen Anker gibt, an den man den Trade knüpfen kann.
Der Engle-Granger-Test prüft Kointegration in zwei Schritten: Zuerst wird eine Gleichgewichtsbeziehung zwischen den beiden Reihen geschätzt, anschließend testen die Residuen die Stationarität, häufig über einen Augmented-Dickey-Fuller-Test. Fehlt die Kointegration, gibt es keinen Grund, warum der Spread später wieder in einen früheren Mittelwertbereich zurückkehren sollte. Dass diese Logik nicht nur Theorie ist, zeigen klassische empirische Befunde: In einer Untersuchung für den Zeitraum 1962 bis 2002 berichteten Gatev, Goetzmann und Rouwenhorst über annualisierte Überrenditen von bis zu elf Prozent für selbstfinanzierende Paar-Portfolios. Der Haken: Selbst eine erfolgreiche Methodik bleibt empfindlich gegenüber der späteren Stabilität der geschätzten Beziehung.
Damit Pairs Trading nicht nur „passt“, sondern auch „funktioniert“, braucht es laufende Diagnose. Der Hurst-Exponent ist ein anschauliches Werkzeug dafür: Er quantifiziert die Persistenz von Abweichungen im Spread. Ein Wert unter 0, 5 deutet auf antipersistentes Verhalten hin, also auf Tendenzen zur Mittelwertrückkehr; um 0, 5 herum bewegt sich der Prozess nahe an einer Irrfahrt ohne Gedächtnis; über 0, 5 schließlich wird der Trendcharakter dominant. Driftet der Hurst-Exponent von deutlich unter 0, 5 Richtung 0, 5 oder darüber, wird die fundamentale Annahme der Strategie erodieren. Dann reagiert ein statischer Z-Score oft zu spät, weil er auf festen Rückblickparametern basiert.
Das eigentliche Handelssignal entsteht typischerweise aus dem Z-Score: Er misst die standardisierte Abweichung des Spreads vom Mittelwert. Ein statischer Ansatz nutzt zwar eine klare Schwelle, ist aber träge, wenn sich Volatilität oder Rückkehrdynamik ändern. Deshalb werden dynamische Varianten diskutiert, etwa über das Modellieren der Kointegrationsresiduen als Ornstein-Uhlenbeck-Prozess. Avellaneda und Lee zeigten 2010, dass daraus ein „s-Score“ ableitbar ist, der die Rückkehrgeschwindigkeit explizit berücksichtigt. Praktisch bedeutet das: Wenn sich die geschätzte Rückkehrgeschwindigkeit verlangsamt, verlängert sich die erwartete Halbwertszeit der Mittelwertrückkehr. Das ist ein Frühindikator, der Alarm schlägt, bevor die Verluste im P& L offensichtlich werden.
Besonders gefährlich ist der Regime Shift, weil er Mean Reversion als Chance tarnt. Weitet sich der Spread aus, steigt häufig der Z-Score – und das System signalisiert einen stärkeren Einstieg. Wer dann nachkauft, erhöht das Risiko genau in dem Moment, in dem die Gleichgewichtsbeziehung möglicherweise schon gebrochen ist. Ein solcher Bruch kann durch Übernahmen, Sektorschocks oder eine dauerhafte Divergenz in den Geschäftsmodellen ausgelöst werden. In der Folge kehrt der Spread nicht zu seinem ursprünglichen Niveau zurück, sondern findet ein neues Gleichgewicht. Als Lehrbeispiel wird in diesem Zusammenhang oft der Long-Term Capital Management Kollaps 1998 genannt: Konvergenzwetten kippten in Stressphasen, als die unterstellten Zusammenhänge nicht mehr griffen.
Für Teams, die Relative-Value-Strategien betreiben, führt daran kein Weg vorbei: Diagnostik darf nicht „ein Indikator“ bleiben, sondern muss ein Werkzeugkasten sein, der Zeit, Statik und fundamentale Trigger zusammenführt. Dazu gehört wiederholtes Testen der Kointegration auf rollierenden Fenstern, damit man nicht blind auf einer einmal geschätzten Beziehung handelt. Ebenso wichtig ist die Überwachung steigender Hurst-Werte und das Verfolgen einer Verlängerung der Halbwertszeit im Ornstein-Uhlenbeck-Ansatz. Ergänzend sollten Strategien prüfen, ob ein fundamentaler Auslöser für die Divergenz vorliegt – etwa Strukturveränderungen in Branchenketten oder Regulatorik, die Geschäftsmodelle umformt. Harte Ausstiegsregeln sollten dabei nicht nur auf Abweichungsgröße reagieren, sondern auch auf die verstrichene Zeit seit dem Signal, weil ausbleibende Rückkehr selbst eine Information ist.
Auch regulatorisch und risikoseitig ist das Thema nicht trivial. Für Unternehmen, die solche Strategien in Investmentprozessen einsetzen, kommen je nach Mandat Rahmen wie MiFID II, interne Risiko- und Modellgovenance sowie Anforderungen an Transparenz und Nachvollziehbarkeit der Modellannahmen hinzu. In stressigen Phasen steigt das Risiko, dass Liquidität reißt oder Spreads prozessual „umparametrisiert“ werden, wodurch Backtests trügerisch werden. Datenschutzrechtlich ist vor allem relevant, ob und wie interne Handelsdaten, Kundenindikatoren oder proprietäre Unternehmensinformationen in Trainings- und Monitoring-Pipelines fließen. Praktisch sollten Betreiber daher Datenminimierung, Zugriffssteuerung und ein nachvollziehbares Monitoring der Modellperformance sicherstellen, statt nur auf Kointegration zu setzen.
Blickt man nach vorn, wird die Zukunft von Pairs Trading weniger von der erstmaligen Paarbildung bestimmt, sondern stärker von kontinuierlichem Regime-Sensing und robuster Execution. Künftig werden Modelle vermutlich häufiger zwischen dynamischen und statischen Annahmen wechseln, also Z-Score-Logik und OU-basierte Parameter in Echtzeit nachkalibrieren. Zudem dürften datengetriebene Ansätze zur Erkennung von Strukturbrüchen (zum Beispiel durch Feature-Gruppen aus Kurs-, Volatilitäts- und Eventdaten) stärker mit klassischen Tests wie Engle-Granger kombiniert werden. Für Entwickler und Quants bedeutet das: Die Engineering-Pipeline wird wichtiger als das Papierkonzept. Wer Monitoring, Modellvalidierung und Exit-Mechanismen als zentrale Produktteile versteht, reduziert die Wahrscheinlichkeit, dass Mean Reversion ins Leere läuft.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Mean-Reversion-Falle beim Pairs Trading: Kointegration zählt, Regime Shifts zerstören" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Mean-Reversion-Falle beim Pairs Trading: Kointegration zählt, Regime Shifts zerstören" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Mean-Reversion-Falle beim Pairs Trading: Kointegration zählt, Regime Shifts zerstören« bei Google Deutschland suchen, bei Bing oder Google News!