


BRÜSSEL / LONDON (IT BOLTWISE) – Die EU plant den digitalen Euro als neues gesetzliches Zahlungsmittel, um Zahlungsströme stärker unter europäische Kontrolle zu bringen. Hintergrund sind wachsende Abhängigkeiten von US-Anbietern wie Visa und Mastercard sowie geopolitischer Druck rund um die US-Politik. Die Initiative soll Bargeld ergänzen, nicht ersetzen: herausgegeben von der EZB und den nationalen Notenbanken. Gleichzeitig ringt die Geldpolitik mit zwei Spannungsfeldern – Datenschutz und Stabilität des Bankensystems.
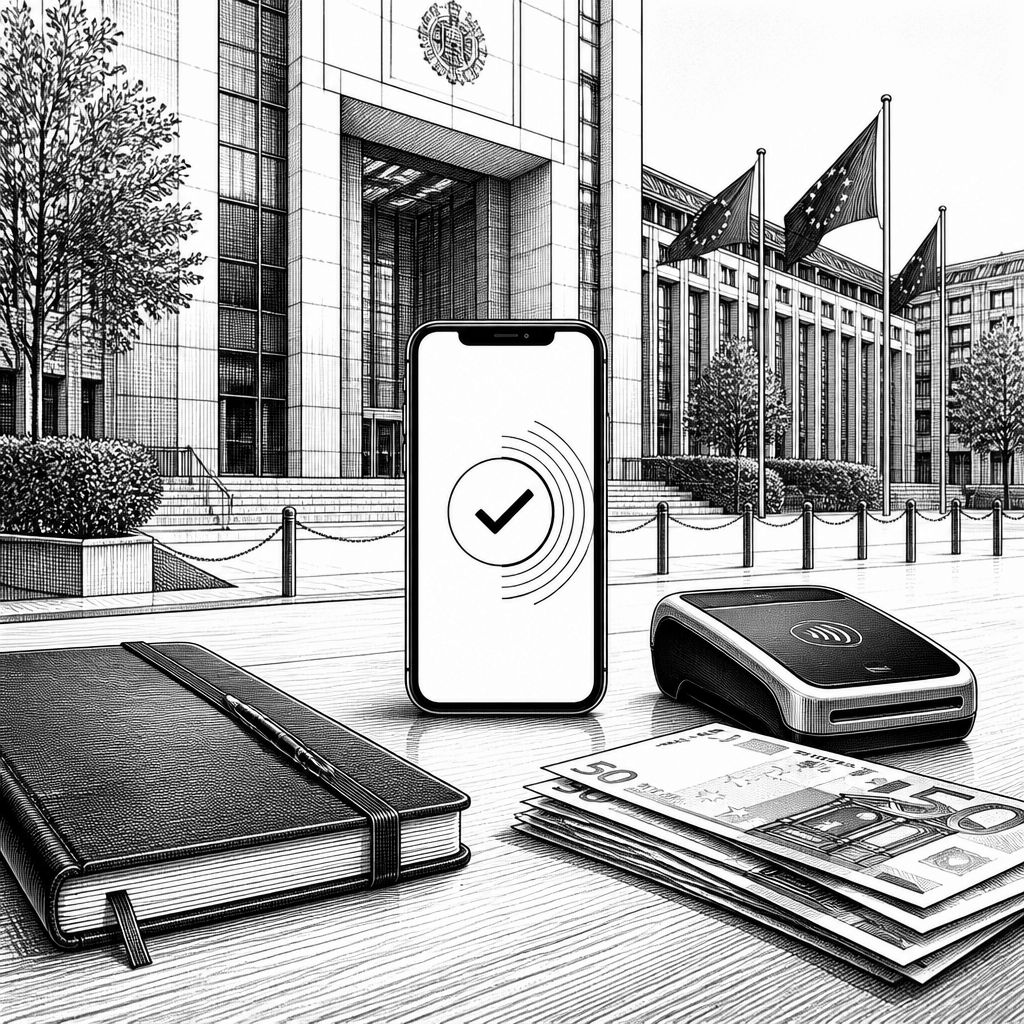
Die EU treibt den digitalen Euro nicht nur als Modernisierung des Zahlungsverkehrs voran, sondern auch als Antwort auf eine strategische Verwundbarkeit: Wenn internationale Karten- und Zahlungsstrukturen aus politischen Gründen unter Druck geraten, verlieren Unternehmen und Verbraucher in der Praxis Tempo, Verfügbarkeit und teilweise sogar Zugriff. In dem Kontext wird besonders auf die Rolle US-amerikanischer Anbieter verwiesen. Laut Euronews verarbeiteten Visa und Mastercard 2023 Transaktionen im Wert von rund 4,7 Billionen US-Dollar in der EU. Für viele Eurostaaten liefen Kartenzahlungen laut Bericht überwiegend über solche globalen Systeme – und genau hier setzt Brüssels neue Unabhängigkeitslogik an.
Finanziell ist die Ausgangslage klar: Im Euroraum dominierten US-Anbieter bei grenzüberschreitenden Kartengeschäften, mit einem Anteil von 61 Prozent aller Kartentransaktionen, wie in den vorliegenden Zahlen beschrieben wird. Besonders kritisch wäre aus Sicht der EU die Möglichkeit, dass Washington – etwa bei eskalierenden Spannungen – den Zugang zu internationalen Finanzstrukturen begrenzt. Dann würden nicht nur Kartenzahlungen ausfallen, sondern auch digitale Wallet-Prozesse, die auf diesen Ökosystemen aufbauen. Die Europäische Zentralbank hat die Souveränitätsdimension bereits in den Vordergrund gestellt: Wer die Kontrolle über das eigene Geld verliere, verliere Kontrolle über wirtschaftliches Handeln und damit ein zentrales Element der Selbstbestimmung.
Technisch folgt der digitale Euro einem Modell, das an klassisches Zentralbankgeld anknüpft, jedoch in digitaler Form umgesetzt wird. Im Vorschlag, der seit Juni 2023 diskutiert wird, soll der digitale Euro das Bargeld nicht ersetzen, sondern ergänzen: Banknoten bleiben erhalten, während eine elektronische Form von Zentralbankgeld von der EZB und den nationalen Notenbanken herausgegeben würde. Nutzer sollen den digitalen Euro über eine Wallet-App oder eine Karte verwenden können, wobei die Nutzung als freiwillig vorgesehen ist. Entscheidend ist die Ausgestaltung als Zentralbankgeld: Der Wert soll ähnlich wie beim physischen Bargeld garantiert werden, und die Währung ist keine Kryptowährung.
Auch bei der Systemarchitektur spielt die Betriebsfähigkeit eine Schlüsselrolle. Die Planungslogik unterscheidet sich damit von vollständig privatwirtschaftlich betriebenen Netzen: Während Wallets und Kartenprozessoren typischerweise auf proprietären Schemas basieren, will die EZB die kritische Infrastruktur als stabilen Unterbau testen. Für die Entwicklung ist zudem relevant, dass Zahlungen sowohl online als auch offline möglich sein sollen. Befürworter erwarten dadurch mehr Robustheit in Alltagsszenarien und bessere Nutzererfahrung ohne komplette Abhängigkeit von dauerhafter Konnektivität. Genau hier setzt das geplante Pilotprojekt an: In der zweiten Jahreshälfte 2027 soll über zwölf Monate in realen Bedingungen geprüft werden, ob die Infrastruktur für größere Nutzerzahlen funktioniert.
Marktseitig verschiebt der digitale Euro die Wettbewerbskarte im Zahlungsverkehr. Visa und Mastercard bleiben zwar zentrale Akteure, doch ein direkt vom Zentralbanksektor getragener Zahlungsweg würde zumindest die Verhandlungsposition der Plattformen stärken, weil Händler und Verbraucher nicht in jedem Fall zwingend auf das jeweilige internationale Kartenrouting angewiesen wären. Für das Ökosystem bedeutet das: Zahlungsdienstleister müssten sich stärker in die Zentralbank-Logik einbinden, etwa über unterstützende Rollen bei Wallets, Identitätsprozessen oder der Akzeptanz. Gleichzeitig wirkt das wie ein Taktwechsel im Sinne von Resilienz – ein Aspekt, der besonders in Zeiten politischer Unsicherheit an Gewicht gewinnt, etwa wenn Handels- und Sicherheitsfragen wie in den genannten US-Kontexten hochgradig wirtschaftlich gerahmt werden.
Branchenanalysten und Marktakteure bewerten dabei vor allem zwei Faktoren als erfolgskritisch: erstens, ob Transaktionskosten und Nutzerinteraktionen in der Praxis tatsächlich spürbar günstiger und reibungsloser werden; zweitens, wie gut Datenschutz und technische Nachvollziehbarkeit in einem System mit zentralbankartigem Charakter ausbalanciert werden können. In den vorliegenden Plänen wird zwar eine hohe Sicherheit betont und bei Offline-Zahlungen sollen persönliche Daten sowie Transaktionen anonym bleiben. Für Online-Zahlungen hingegen wird explizit eingeräumt, dass keine vollständige Anonymität wie bei Bargeld möglich ist. Das öffnet wiederum ein Compliance- und Sicherheitsfeld: Staatliche Stellen könnten Transaktionen auswerten, und parallel droht ein Digital-Exklusion-Risiko für Menschen ohne Endgeräte oder digitale Kompetenzen.
Regulatorisch und operational hängt damit vieles an der finalen Governance. Der Entwurf sieht als nächsten Schritt Verhandlungen zwischen EU-Parlament und EU-Rat vor; das EU-Parlament habe kürzlich für die Aufnahme der Gespräche gestimmt, während der EU-Rat bereits Standpunkte formuliert hat. Diskussionspunkt ist auch die Akzeptanzpflicht: Das Parlament fordert, dass die meisten Unternehmen den digitalen Euro akzeptieren sollen. Ausnahmen sind laut Entwurf für Selbstständige sowie Klein- und Kleinstunternehmen vorgesehen, die teils auch keine anderen digitalen Zahlungen annehmen. Diese Differenzierung ist aus Marktsicht plausibel, weil sie Implementationskosten dämpft, aber sie kann gleichzeitig die Netzverfügbarkeit am Anfang bremsen, wenn Akzeptanz nicht gleichzeitig flächendeckend wächst.
Für die Zukunft ist besonders die Stabilitätsdimension interessant: In Krisenzeiten könnte ein Massenzugriff der Bürger auf das Wallet-Guthaben die Liquidität bei Geschäftsbanken entziehen und damit die Kreditvergabe belasten. Deshalb wird eine Obergrenze für private Wallet-Guthaben diskutiert – genannt werden voraussichtlich 500 bis 3.000 Euro. Der Projektzeitplan wirkt ambitioniert: Der Start des digitalen Euros ist frühestens für 2029 geplant, während 2027 die technische und organisatorische Machbarkeit in einem Pilotprojekt geprüft wird. In den genannten Teilnahmen sollen u. a. große Banken und Zahlungsdienstleister wie Deutsche Bank, DZ Bank, Helaba, Payone sowie RS2 Financial Services eingebunden werden. Für Entwickler und Unternehmen ergibt sich daraus eine klare Implikation: Wer heute Prozesse für Identität, Wallet-Integration, Händleranbindung und Datenschutzkontrollen vorbereitet, reduziert später Integrationsrisiken und kann sich frühzeitig auf neue Interoperabilitätsstandards einstellen.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- NIEDLICHER BEGLEITER: Eilik ist der ideale Begleiter für Kinder und Erwachsene, die Haustiere, Spiele und intelligente Roboter lieben. Mit vielen Emotionen, Bewegungen und interaktiven Funktionen.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Digitaler Euro: EU plant neues Zentralbank-Zahlungsmittel zur Unabhängigkeit von US-Providern" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Digitaler Euro: EU plant neues Zentralbank-Zahlungsmittel zur Unabhängigkeit von US-Providern" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Digitaler Euro: EU plant neues Zentralbank-Zahlungsmittel zur Unabhängigkeit von US-Providern« bei Google Deutschland suchen, bei Bing oder Google News!