


LONDON (IT BOLTWISE) – Singapur führt mit einem Verhaltenskodex für Zahlungsanbieter verbindliche Preistransparenz ein und stoppt die „Drip-Pricing“-Gebührenmethode. In Indien öffnet die Zentralbank mit einer neuen Devisenverordnung den Handel für bestimmte Nichtbanken, darunter WSFx Global Pay mit bis zu 25 Lakh Rupien pro Geschäft. Parallel testen Zentralbanken im „Projekt Agorá“ eine programmierbare Abwicklungsplattform, die Devisentausch und Zahlung gleichzeitig ermöglicht. Auch die Kostenperspektive rückt in den Fokus: Eine Studie zu Stablecoin-Überweisungen zeigt, dass die Gesamtkosten stark von Umwandlung und lokaler Infrastruktur getrieben werden.
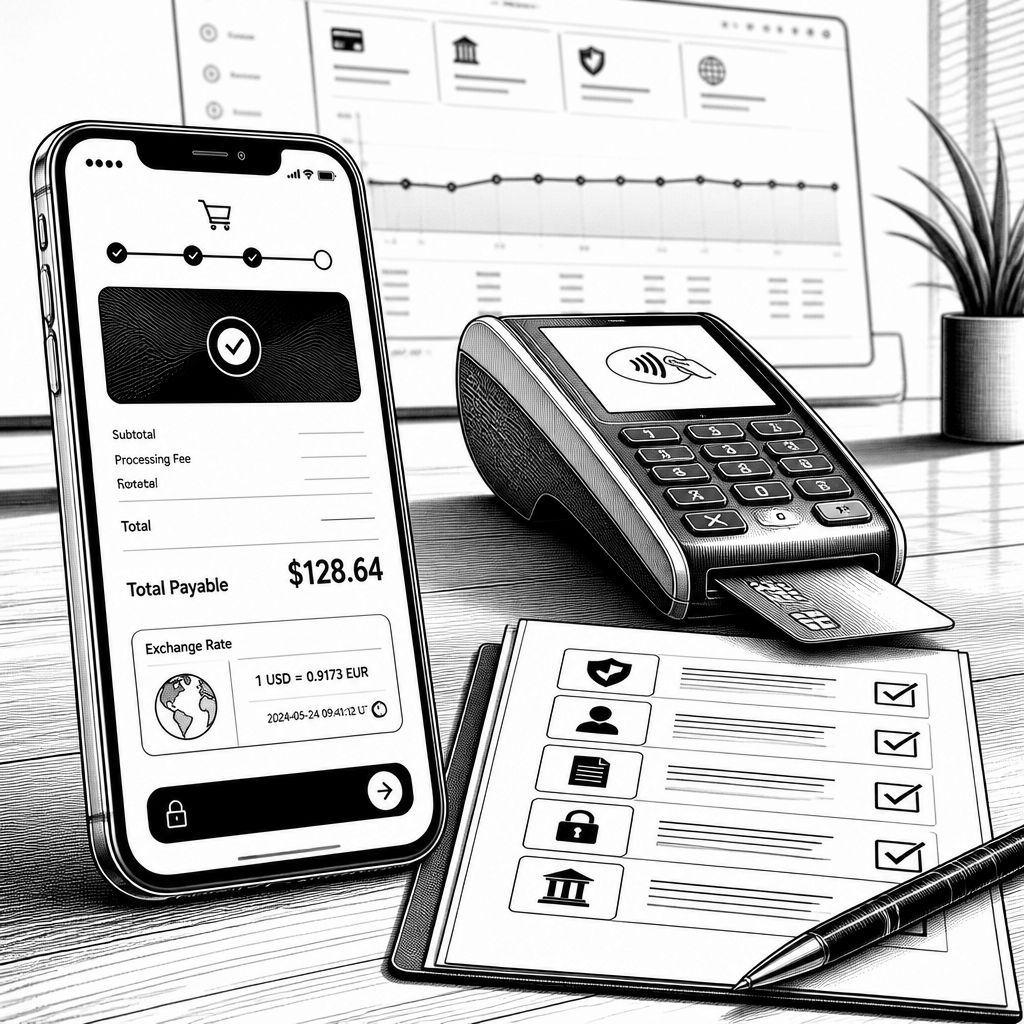
Die aktuellen Entwicklungen rund um Zahlungsverkehr und Gebührenlogik wirken auf den ersten Blick regional, ergeben aber zusammen ein klares Muster: Regulatoren und Zentralbanken versuchen, den Markt von intransparenten Kostenstrukturen zu lösen – während parallel neue technische Abwicklungswege getestet und ausgerollt werden. Singapur setzt dabei direkt an der Nutzererfahrung an: Der Finanzverband des Landes (SFA) hat einen freiwilligen Verhaltenskodex vorgestellt, der sich an alle unter dem Zahlungsdienstegesetz von 2019 lizenzierten Anbieter richtet. Ziel ist ausdrücklich der Schutz vor versteckten Gebühren, die erst während des Bezahlvorgangs sichtbar werden.
Der Kernpunkt des Kodex zielt auf „Drip-Pricing“: Gebühren sollen nicht erst schrittweise während der Transaktion hinzukommen, sondern vorher transparent sein. Außerdem müssen Wechselkursaufschläge vor dem Abschluss offengelegt werden. Als Aufschlag gilt dabei die Differenz zwischen dem angebotenen Kurs und dem Mittelkurs; der Referenzkurs darf höchstens zehn Minuten alt sein. Für die Umsetzung heißt das technisch weniger „Tricks“ in der Preisbildung, sondern eine strengere Kopplung von Wechselkurs-Referenzen und finalen Endpreisen im Checkout-Prozess. Der Kodex sieht zudem jährliche Selbstprüfungen zur Einhaltung vor und nennt standardisierte Maßnahmen zur Betrugsbekämpfung. Als Orientierung wird außerdem auf bestehende Haftungsregeln der Banken verwiesen, darunter eine Obergrenze von 100 Singapur-Dollar bei bestimmten unbefugten Transaktionen.
Dass Transparenz keine reine Formsache ist, zeigt der Blick auf die Betrugsdimension: Für 2025 weist Singapur Schäden durch Betrugsmaschen in Höhe von 913,1 Millionen Singapur-Dollar aus, also trotz eines Rückgangs um 17,9 % gegenüber dem Vorjahr immer noch eine erhebliche Größenordnung. Parallel dazu verlagert sich der Fokus auf die Marktmacht im Zahlungsverkehr. In Indien bricht die Zentralbank das Bankenmonopol auf: Mit einer überarbeiteten Devisenverordnung, die Ende April erlassen wurde, dürfen künftig auch Nichtbanken bestimmte Handelszahlungen abwickeln. Damit erhalten Fintech-Anbieter die Möglichkeit, Transaktionen bis zu 25 Lakh Rupien (rund 26.000 Euro) pro Geschäft auszuführen. Praktisch ist das mehr als ein regulatorischer Fußnoten-Update: Es verändert die Pipeline zwischen Exporteur, Zahlungsdienstleister und Wechselkursumsetzung.
Die Lizenzierung zeigt, wie schnell diese Öffnung greift: WSFx Global Pay erhielt laut Bericht eine entsprechende Genehmigung und kann fortan Handels- und Überweisungsgeschäfte über eigene Konten abwickeln. Bereits am 21. Juli hatte zudem ein weiterer Anbieter die gleiche Art der Genehmigung erhalten, was darauf hindeutet, dass die neue Devisenordnung nicht nur theoretisch bleiben soll. Für den Markt bedeutet das vor allem Tempo und potenziell mehr Wettbewerb bei Abwicklungszeiten und Gebühren. Besonders relevant ist das für rund 63 Millionen kleine und mittlere Unternehmen, die in Indien einen erheblichen Teil der Exporte stemmen und bei Auslandszahlungen bislang stark von traditionellen Banken abhängig waren. Wenn Bearbeitungsläufe verkürzt und Preismodelle transparenter werden, sinkt für Exportstrukturen häufig nicht nur die Kostenposition, sondern auch das Risiko von Liquiditätsengpässen im Takt der Rechnungsstellung.
Auch auf der Systemebene läuft der Umbau weiter. Zentralbanken testen im „Projekt Agorá“ eine Modernisierung des grenzüberschreitenden Zahlungsverkehrs: An dem Pilotprojekt waren die Bank für Internationalen Zahlungsausgleich (BIZ), acht Zentralbanken – darunter die US-Notenbank und die Bank of England – sowie 28 Geschäftsbanken beteiligt. Dort wurden 30 Transaktionen in sechs Währungen in etwa 80 Sekunden abgewickelt. Ermöglicht wird das durch eine programmierbare Umgebung, die digitales Zentralbankgeld mit tokenisierten Bankeinlagen verbindet. Entscheidend ist die Art der Abwicklung: Devisenumtausch und Zahlung laufen atomar, also gleichzeitig, und zwar rund um die Uhr. Solche Eigenschaften adressieren genau den Engpass, der in klassischen Ketten häufig zwischen Handel und Settlement entsteht – und erklären, warum sich die Diskussion um „Tokenisierung“ zunehmend von Demo-Szenarien hin zu operablen Workflows verschiebt.
Trotzdem liefert die Kostenanalyse eine wichtige Bremse für zu einfache Schlussfolgerungen. Eine Studie der italienischen Zentralbank hat im Juli 200 reale Stablecoin-Überweisungen ausgewertet: Die Kosten schwankten je nach Korridor zwischen 0,30 % und fast 9 %. Obwohl die Blockchain-Gebühren selbst relativ gering ausfielen, entstand der Großteil der Kosten durch die Umwandlung in traditionelle Währungen und durch lokale Infrastrukturkosten. Das ist für Unternehmen und Zahlungsdienstleister besonders lehrreich, weil es die Kostenhebel enttarnt: Nicht die „Kette“ ist allein das Problem, sondern die gesamte Interoperabilität zwischen On-Chain-Transaktion und Off-Chain-Zahlungswelt. Wer also Stablecoin- oder Mobile-Payment-Werte in die Praxis bringt, braucht weniger „Optimismus über die Netzgebühr“, sondern robuste Schnittstellen, klare Wechselkursmechaniken und skalierfähige Umwandlungsroutinen.
Während Asien an mehreren Fronten den Zahlungsrahmen neu ordnet, wird Afrika ebenfalls konkreter im Kampf gegen hohe Transfergebühren. In Subsahara-Afrika setzt das Unternehmen eZi Remit auf eine Kooperation mit Mastercard und nutzt dessen Überweisungsplattform. Damit sollen Überweisungen von Südafrika in 25 Länder möglich werden, darunter Simbabwe, Kenia und Indien. Der Bedarf ist laut Bericht groß: Im Regionaldurchschnitt kosten Überweisungen rund 8,37 % des Betrags, bei traditionellen Banktransfers sogar mehr als 13 %. Der Ansatz setzt auf die Integration von Mobil-Geldbörsen und Barauszahlungsstellen, um das klassische Korrespondenzbankensystem zu umgehen. Damit verschiebt sich die Kostenstruktur nicht nur durch neue Anbieter, sondern durch eine andere „Vermittlungslogik“ zwischen Sender, lokaler Kasse und Empfänger.
Für Zahlungsanbieter, Banken und Treasury-Abteilungen lässt sich daraus ein Arbeitspaket ableiten, das stärker an Prozess-Design und Governance gekoppelt ist als an einzelne Technologie-Schlagworte. Singapur zeigt mit dem Verhaltenskodex, dass Preisbildung und Wechselkursreferenzen im Frontend und im Kernsystem zusammen gedacht werden müssen. Indien öffnet den Markt für Nichtbanken und testet damit, ob Abwicklungskompetenz außerhalb des klassischen Bankhauses zuverlässig skalieren kann. Und der Zentralbank-Pilot macht deutlich, dass atomare Settlement-Konzepte – wie im „Projekt Agorá“ – perspektivisch nicht nur schneller, sondern auch weniger fehleranfällig werden können. Gleichzeitig mahnt die Stablecoin-Analyse zur realistischen Kostenerwartung: Ohne saubere Umwandlungsstrecken und lokale Infrastruktur bleibt der Vorteil begrenzt, selbst wenn die On-Chain-Gebühr klein ist. Für Unternehmen zählt am Ende also die End-to-End-Rechnung: transparent, nachvollziehbar und technisch so integriert, dass die Nutzer am Ende nicht nur „mehr Optionen“, sondern effektiv niedrigere und planbare Gesamtkosten erhalten.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Singapur stoppt Drip-Pricing, Indien öffnet Zahlungswege – und Zentralbanken testen Token-Abrechnung" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Singapur stoppt Drip-Pricing, Indien öffnet Zahlungswege – und Zentralbanken testen Token-Abrechnung" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Singapur stoppt Drip-Pricing, Indien öffnet Zahlungswege – und Zentralbanken testen Token-Abrechnung« bei Google Deutschland suchen, bei Bing oder Google News!