


LONDON (IT BOLTWISE) – Das Jahressteuergesetz 2024 beendet die bisherige 20.000-Euro-Grenze für die Verlustverrechnung bei Kapitalerträgen. Die Regel gilt für Verluste, die nach dem 31. Dezember 2020 entstanden waren, doch ab der Neufassung fallen die betraglichen Beschränkungen vollständig weg. Für Privatanleger bleibt der Sparer-Pauschbetrag zwar zentral, Werbungskosten bleiben aber weiterhin pauschal abgegrenzt. Zusätzlich rückt das Zuflussprinzip in den Fokus, weil der steuerlich relevante Zeitpunkt häufig früher liegt als der wirtschaftliche Abwicklungszeitpunkt.
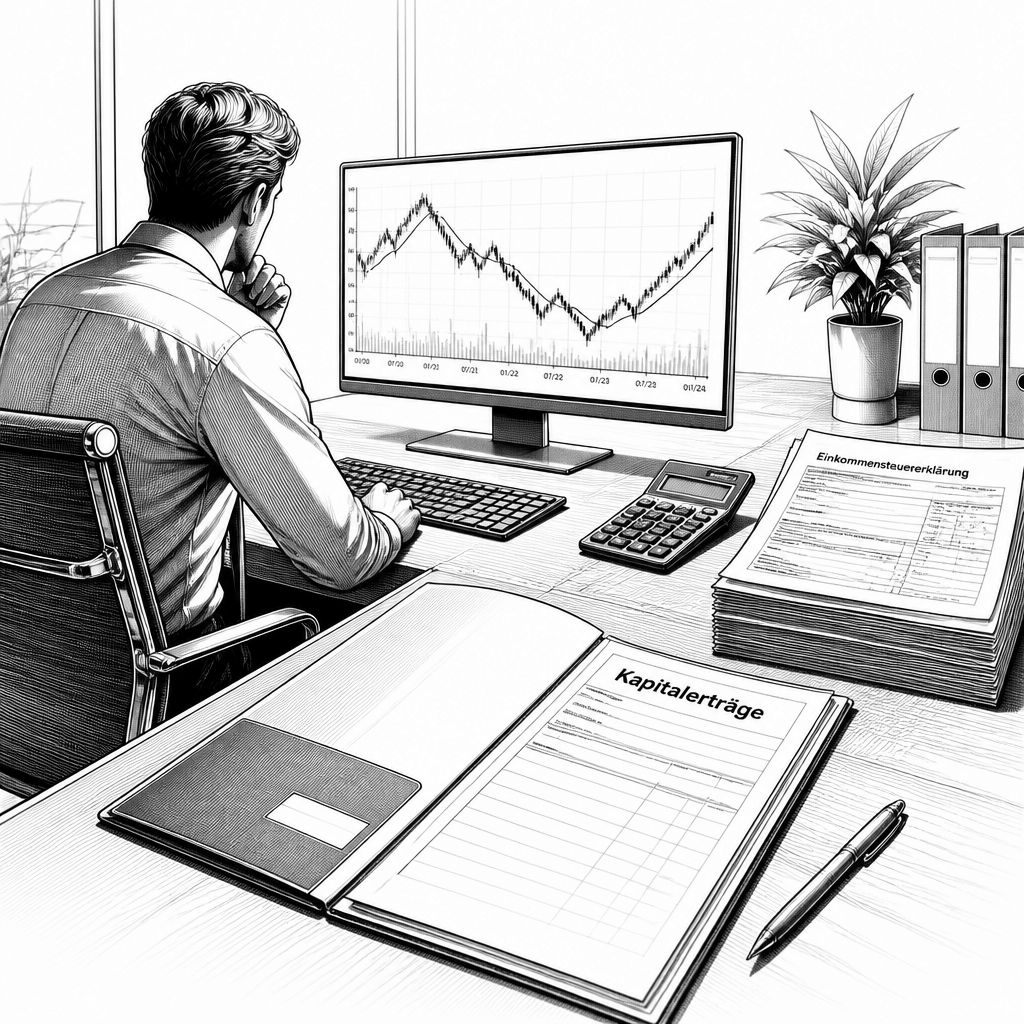
Das Jahressteuergesetz 2024 greift in einen Punkt ein, der für viele Privatanleger in Jahren mit hoher Marktvolatilität den Unterschied zwischen „steuerlich wirksam“ und „steuerlich verpufft“ macht: die Verlustverrechnung bei Kapitalerträgen. Konkret wurde die bisherige Einschränkung aufgehoben, die Anleger seit dem JStG 2009 daran gehindert hatte, bestimmte Verluste in vollem Umfang steuerlich auszugleichen. Das Gesetz wurde am 5. Dezember 2024 im Bundesgesetzblatt veröffentlicht. Für die Praxis ist damit vor allem die bisherige Obergrenze von 20.000 Euro pro Jahr bei entsprechenden Verlusten entfallen.
Bislang konnten Anleger solche Verluste nur bis zu 20.000 Euro je Kalenderjahr ausgleichen; diese Regel galt für Verluste, die nach dem 31. Dezember 2020 entstanden waren. Der Kern der Neuregelung liegt aber nicht nur in einer Anpassung, sondern in einem strukturellen Schritt: Nach der Veröffentlichung hebt das Jahressteuergesetz die Beschränkungen vollständig auf. Damit rückt die eigentliche Systemfrage wieder stärker in den Mittelpunkt, nämlich wie Verluste aus Termingeschäften und aus der Uneinbringlichkeit von Kapitalforderungen steuerlich zu behandeln sind, wenn Gewinne aus anderen Kapitalanlagen im selben Jahr vorliegen. Für Portfolios, die taktisch oder mit Hebelprodukten arbeiten, kann diese Änderung daher eine deutlich andere Steuerkurve erzeugen als noch in den Vorjahren.
Auch wenn die Verlustverrechnung wieder freier wird, bleibt die Kapitalertragsbesteuerung insgesamt „zweigleisig“: Der Sparer-Pauschbetrag bildet weiterhin das finanzielle Fundament. Alleinstehende dürfen demnach 1.000 Euro, zusammenveranlagte Paare 2.000 Euro als steuerfrei behandelte Kapitalerträge vereinnahmen. Einen Abzug tatsächlicher Werbungskosten schließt das Gesetz ausdrücklich aus. Praktisch heißt das: Wer etwa Depotkosten, Bankspesen oder ähnliche Aufwendungen geltend machen wollte, stößt weiterhin auf die Pauschalierung. Daneben spielt der Umgang mit nicht verbrauchten Pauschbeträgen eine Rolle, denn unter bestimmten Voraussetzungen lassen sich Pauschbeträge übertragen; Das Bundesverfassungsgericht hatte bereits 2009 diese Systematik für Einkünfte aus Kapitalvermögen bestätigt.
Weil Steuer nicht nur davon abhängt, welche Erträge oder Verluste entstehen, sondern auch davon, wann sie steuerlich als zugeflossen gelten, wird das Zuflussprinzip zum entscheidenden Hebel. Maßgeblich ist die wirtschaftliche Verfügungsgewalt, also nicht zwingend die Fälligkeit oder der Zeitpunkt, an dem ein Betrag „buchhalterisch“ zur Zahlung bereit steht. Bei beherrschenden Gesellschaftern kann es laut Quelle bereits mit der Gutschrift auf dem Verrechnungskonto einsetzen oder alternativ mit dem Gewinnverwendungsbeschluss. Diese Differenz ist insbesondere dann relevant, wenn sich Berichtszeitraum, Buchungszeitpunkt und tatsächliche Mittelbewegungen unterscheiden. Wer seine Steuerlast steuern will, sollte daher nicht nur die Verlustseite optimieren, sondern auch Timing-Fragen für Erträge und Ausschüttungslogiken sauber dokumentieren.
Über die Privatanleger-Perspektive hinaus zeigt der Text weitere Stolperstellen, die bei Betriebsprüfungen regelmäßig geprüft werden, etwa wenn Kapitalerträge im Kontext von Unternehmen oder Kapitalgesellschaften entstehen. So werden Gewinnausschüttungen aus der Auflösung einer Körperschaft unter § 20 Abs. 1 Nr. 2 EStG gefasst; eine Ausnahme gilt allerdings für die Rückzahlung von Nennkapital. Umgewandelte Gewinnrücklagen dagegen werden besteuert, damit thesaurierte Gewinne nicht steuerfrei ausgekehrt werden können. Daneben ist die „Geschäftsführerwelt“ ein eigenes Prüfungsfeld: Die Betriebsprüfung schaut laut Quelle besonders genau hin, wenn es um Geschäftsführerbezüge geht. Entscheidend ist die Gesamtausstattung aus Grundgehalt, Tantiemen und Sachleistungen, die einem Fremdvergleich standhalten muss; sonst droht eine verdeckte Gewinnausschüttung. Der Bundesfinanzhof nennt dabei Orientierungswerte, etwa zur Höhe von Tantiemen und zur Tantiemensumme bezogen auf den Jahresüberschuss sowie für Überstunden- und Feiertagszuschläge an Gesellschafter-Geschäftsführer.
Schließlich führt der Text zwei Zusatzmechanismen an, die zeigen, wie eng Verlustthemen, Bescheide und Abwicklungsdetails in der Praxis miteinander verknüpft sind. Erstens: Bond-Stripping, also das Abtrennen eines Zinsscheins vom Stammrecht einer Anleihe, gilt seit Anfang 2017 steuerlich als Veräußerung des Zinsscheins. Hintergrund ist, dass dadurch „künstliche“ Verluste nicht genutzt werden sollen, um den Abgeltungsteuersatz von 25 Prozent zu umgehen. Zweitens wird bei Verlusten aus Kapitalvermögen eine Bindungswirkung zwischen Verlustfeststellungs- und Einkommensteuerbescheid beschrieben: Einwendungen gegen die Besteuerungsgrundlagen müssen demnach laut Rechtsexperten bereits im Einspruch gegen den Einkommensteuerbescheid vorgebracht werden. Für Betroffene bedeutet das operativ, dass die Steuererklärung nicht die einzige Dokumentationsquelle ist; vielmehr muss der Einspruchszeitpunkt strategisch geplant werden, weil spätere Einwände sonst ins Leere laufen können.
Für die betriebliche und private Planung folgt daraus ein klares Arbeitsprogramm: Wer von der Aufhebung der 20.000-Euro-Grenze profitieren will, sollte die Verlustentstehung sauber nachhalten und die Verrechnung so konfigurieren, dass die zeitlichen Voraussetzungen tatsächlich erfüllt werden. Gleichzeitig bleibt der Sparer-Pauschbetrag als Pauschalisierungsvorteil bestehen, während Werbungskosten weiterhin nicht wie gehabt „aus der Tasche“ zusätzlich abziehbar sind. Daneben lohnt sich ein zweiter Blick auf Timing-Themen wie Zuflusszeitpunkte und auf Konstellationen, in denen Ausschüttungen oder Geschäftsführerbezüge geprüft werden. In einem Umfeld, in dem die Beitragsdaten offenbar auch automatisiert erstellt und geprüft werden, ist das umso wichtiger: Nicht der Mechanismus allein entscheidet, sondern die steuerlich korrekte Einordnung der zugrunde liegenden Transaktionen. Kurz gesagt: Die Neuregelung nimmt eine alte Bremse bei Verlusten weg, doch sie ersetzt sie nicht durch mehr Spielraum an anderer Stelle, sondern verlagert die Aufmerksamkeit auf Timing, Nachweise und das Zusammenspiel der einzelnen Bescheide.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Neue 20.000-Euro-Grenze bei Kapitalerträgen: Verlustverrechnung 2024" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Neue 20.000-Euro-Grenze bei Kapitalerträgen: Verlustverrechnung 2024" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Neue 20.000-Euro-Grenze bei Kapitalerträgen: Verlustverrechnung 2024« bei Google Deutschland suchen, bei Bing oder Google News!