


LONDON (IT BOLTWISE) – Das geplante Altersvorsorgedepot startet zum 1. Januar 2027 und ersetzt die Riester-Förderung zum 31. Dezember 2026. Kritisch ist vor allem die Steuerlogik: Während Einzahlungen in der Erwerbsphase steuerlich wirksam sein können, unterliegen Entnahmen später einer vollen Besteuerung. Für Gutverdiener kann das rechnerisch dazu führen, dass sich Steuervorteile im Ruhestand teilweise umkehren. Parallel zeigt eine Simulation der Universität Augsburg, wie stark Gebühren die reale Rentenhöhe drücken oder stützen können.
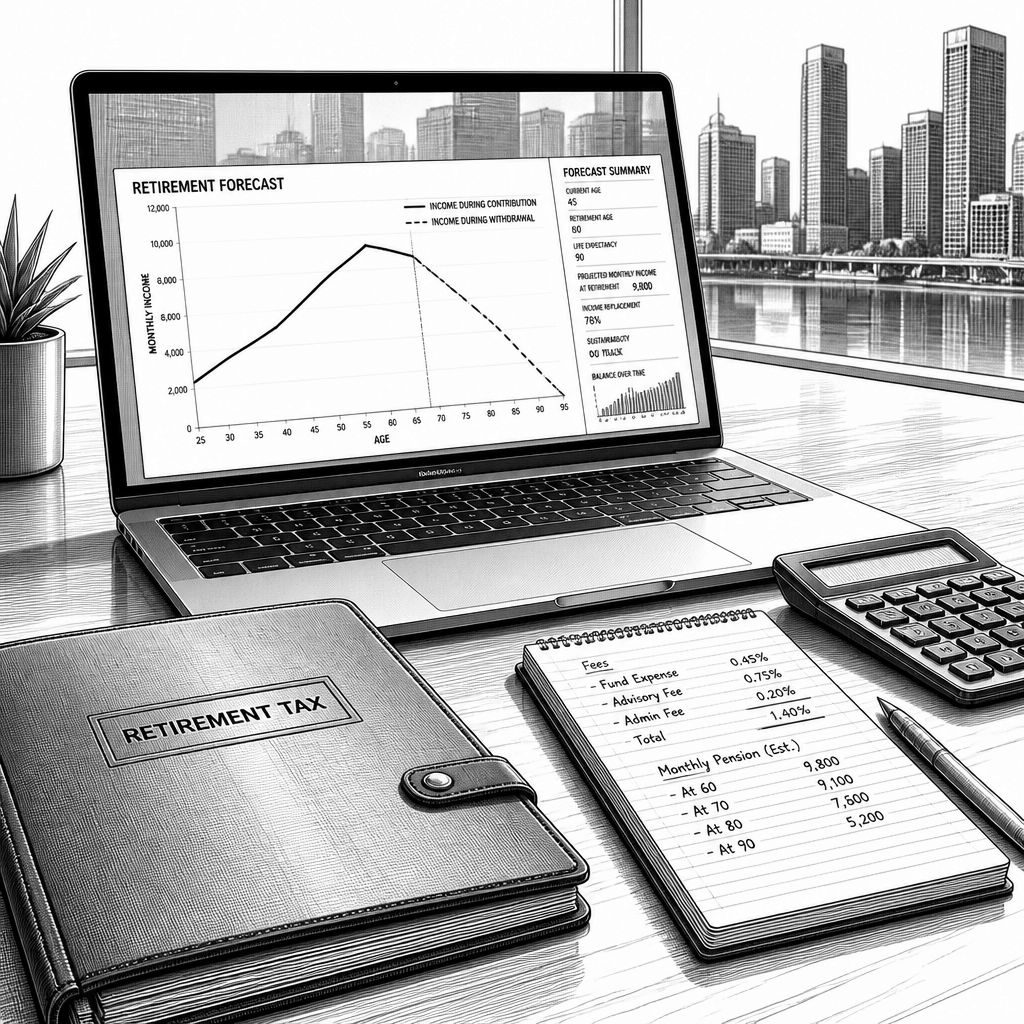
Mit dem Altersvorsorgedepot kommt ab Januar 2027 ein neues Baustein-System in die private Rentenplanung, das in der Förderlogik an das bisherige Riester-Modell anschließt, aber zugleich zentrale Stellschrauben verändert. Die staatliche Förderung für Riester-Rente endet zum 31. Dezember 2026, während das neue Depot bereits ab Anfang 2027 verfügbar sein soll. Auffällig ist dabei nicht nur der Starttermin, sondern die Erweiterung des förderfähigen Personenkreises: Ab Anfang 2027 sollen auch Beamte und Selbstständige die staatliche Förderung nutzen können. Für viele Haushalte bedeutet das eine größere Eintrittsfläche in ein Modell, das Rendite- und Risikoüberlegungen im Zusammenspiel aus Steuer, Auszahlstrategie und laufenden Kosten verlangt.
Technisch und steuerlich liegt die Kernspannung zwischen Anspar- und Auszahlphase. Während Einzahlungen in der Erwerbsphase steuerlich geltend gemacht werden können, berichten steuerbezogene Modellrechnungen von einer späteren Vollbesteuerung der Entnahmen. Niels Nauhauser von der Verbraucherzentrale Baden-Württemberg wird in dem Zusammenhang ausdrücklich als Stimme angeführt, die genau diese Umkehrung betont: Die steuerlichen Vorteile in der Aufbauphase könnten im Ruhestand deutlich an Gewicht verlieren, wenn Einkünfte und damit Grenzsteuersätze hoch bleiben. Die Rechnung wirkt im Textbeispiel konkret: Bei einem Grenzsteuersatz von 42 % ergibt sich für 1.000 Euro Einzahlung eine Ersparnis von 420 Euro. Ab einem Einkommen von 70.000 Euro wird zudem eine Erstattung von 443 Euro genannt, bei 50 % sogar 630 Euro. Damit wird klar, warum das Depot gerade für Gutverdiener in der Erwerbsphase besonders attraktiv wirkt.
Die zweite Hälfte der Gleichung betrifft die Auszahlungstaktik und die Gefahr, mit großen Entnahmen in Spitzensteuersätze zu rutschen. Laut den geschilderten Simulationen können jährliche Auszahlungen von 50.000 Euro über sieben Jahre zu Gesamtsummen zwischen 350.000 Euro und 420.000 Euro führen. Entscheidend ist dabei weniger die absolute Laufzeit als die Verteilung des Cashflows über die Jahre, weil die Steuer an den jeweils relevanten persönlichen Einkommensverhältnissen hängt. Für die Renditebewertung heißt das: Eine Rentabilitätsrechnung lohnt sich im beschriebenen Modell nur dann verlässlich, wenn das Einkommen im Ruhestand signifikant niedriger ausfällt als während der Erwerbsphase. Genau hier setzt die praktischen Umsetzung an, denn wer die Entnahmen zu stark bündelt, kann aus Steuervorteilen im Ansparen faktisch eine spätere Steuerbelastung mit hoher Zins- und Liquiditätswirkung machen.
Neben der Steuerkomponente spielt die Produktmechanik eine ebenso große Rolle. Das Altersvorsorgedepot soll es ermöglichen, bis zu zwei Verträge mit jeweils 6.840 Euro zu besparen; gleichzeitig werden ungef̈örderte Einzahlungen bis zu 11.880 Euro pro Jahr als möglich genannt. Ein wesentlicher Vorteil in der Ansparphase ist zudem, dass Umschichtungen innerhalb des Depots steuerfrei bleiben und keine Vorabpauschale anfällt. Für die spätere Auszahlung wird zwischen dem geförderten Teil und dem ungeförderten Teil unterschieden, was die steuerliche Behandlung insgesamt differenziert: Der geförderte Anteil soll voll steuerpflichtig sein, während der ungeförderte Anteil entweder dem Halbeinkünfteverfahren oder der Abgeltungsteuer unterliegen kann, abhängig unter anderem von der Haltedauer. Zusätzlich werden bei einem Auszahlplan ab dem 65. Lebensjahr 18 % Besteuerung genannt; ab dem 67. Lebensjahr sinkt dieser Satz in den Angaben auf 17 %. In der Praxis bedeutet das: Selbst wenn die Steuerlogik auf dem Papier planbar wirkt, entscheidet die Auszahlarchitektur darüber, wie glatt oder sprunghaft die Steuerrechnung ausfällt.
Damit nicht genug, verschiebt sich das Risiko bei langfristigen Modellen schnell von der Steuer hin zu den Kosten. Besonders deutlich wird das durch eine Simulation der Universität Augsburg mit Prof. Wilkens und Dr. Birk: Im beschriebenen Ergebnis liegt die durchschnittliche reale Monatsrente nach Steuern bei 724 Euro, während der Mittelwert bei 557 Euro angesetzt wird. Gleichzeitig zeigen die Verteilungsdaten eine Streuung nach unten: In 10 % der simulierten Fälle fällt die Rente unter 237 Euro, in 5 % sogar unter 189 Euro. Als entscheidender Hebel wird die Gebührenstruktur herausgestellt: Bei 0,5 % werden die genannten durchschnittlichen Größen erreicht, steigt die Kostenquote auf 1,0 %, sinkt die zu erwartende Rente um 18 % auf 594 Euro. Umgekehrt könnte bei sehr niedrigen Kosten von 0,1 % die monatliche Zahlung auf 850 Euro steigen. Ergänzend wird im Text darauf hingewiesen, dass Garantien im aktuellen Marktumfeld als unattraktiv beschrieben werden und eine hohe Aktienquote die reale Rentenhöhe in den Simulationen paradoxerweise senken könne – ein Hinweis darauf, dass Renditeversprechen nicht losgelöst von Kosten, Mechanik und Marktschwankungen betrachtet werden dürfen.
Der Markteinstieg folgt zudem einem Kommunikations- und Adoptionsthema. Laut einer Umfrage des Branchenverbands Bitkom kennen derzeit nur 39 % der Deutschen das Altersvorsorgedepot; gleichzeitig bekunden 66 % der Nicht-Rentner Interesse an einer Nutzung. Besonders relevant wirkt dabei der Wunsch nach digitaler Verwaltung: 75 % der potenziellen Nutzer legen Wert auf eine digitale Handhabung. Auch bei den Förderdetails gibt es im Markt nicht nur einheitliche Kommunikation, sondern leichte Abweichungen: Während einige Quellen von einer Förderung zwischen 50 Cent pro Euro bis 360 Euro sowie 25 Cent bis zu einer Grenze von 1.800 Euro sprechen, nennt Bitkom eine Staffelung mit 30 Cent pro Euro für die ersten 1.200 Euro und 20 Cent für weitere 600 Euro, was einer maximalen Grundzulage von 480 Euro entsprechen soll. Für Entscheider heißt das: Vor der Auswahl eines Angebots sollte nicht nur auf die Überschrift „Förderung“ geschaut werden, sondern auf die konkrete Steuer- und Kostenwirkung im individuellen Szenario, einschließlich der Frage, wie hoch die Entnahmen in den Ruhestandsjahren ausfallen und wie gut das gewählte Depotmodell die Gebührenlast in Relation zur erwarteten Netto-Rente hält.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Altersvorsorgedepot ab 2027: Steuer- und Kostenrisiken im Fokus" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Altersvorsorgedepot ab 2027: Steuer- und Kostenrisiken im Fokus" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Altersvorsorgedepot ab 2027: Steuer- und Kostenrisiken im Fokus« bei Google Deutschland suchen, bei Bing oder Google News!