


LONDON (IT BOLTWISE) – Immobilienbesitzer, die eher zufällig zu Vermietern werden, treffen häufig auf ein komplexes Kredit- und Regelwerk. Laut einer englischen Private-Landlord-Umfrage wurden 37 % der einzelnen Vermieter ihre erste Mietimmobilie ursprünglich zur Selbstnutzung. Für den Wechsel braucht es oft ein „Consent to Let“ oder sogar eine komplette Umschuldung auf eine Buy-to-Let-Hypothek. Makler warnen deshalb vor zusätzlichem Zeitaufwand und Kosten, die im ursprünglichen Finanzplan selten vollständig enthalten sind.
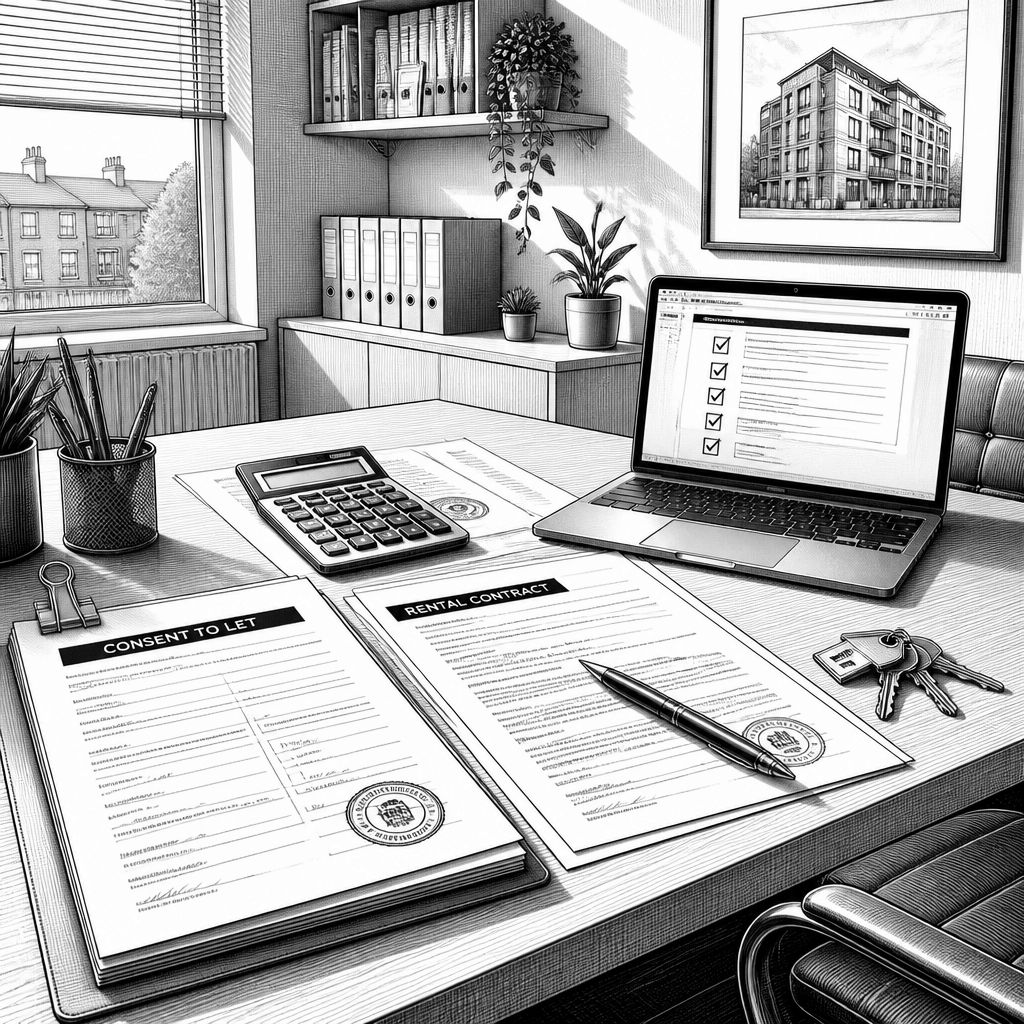
Der Schritt vom selbst genutzten Eigenheim zur vermieteten Immobilie wirkt für viele zunächst wie eine logische Konsequenz persönlicher Umstände. Doch wer in England oder im britisch geprägten Hypothekenumfeld aus einem „Zufalls-Vermieter“ wird, stößt schnell auf eine andere Welt als die übliche Buy-to-Let-Logik. Laut einer englischen Private Landlord Survey der Regierung erwarben 37 % der einzelnen Vermieter ihre erste Mietimmobilie ursprünglich zur Selbstnutzung. Diese Gruppe musste später entscheiden oder wurde dazu gedrängt, ihre primäre Wohnstätte zu vermieten – etwa wegen eines Jobwechsels, Familienzuwachses oder einer Partnerschaft, die einen Umzug in eine andere Immobilie erforderte. Genau hier beginnt die praktische Herausforderung: Nicht nur die Vermietung selbst, sondern auch die Finanzierung passt oft nicht mehr zu der neuen Lebensrealität.
Technisch und vertraglich ist der zentrale Knackpunkt meist die Kreditform. Ursprüngliche Hypothekenkonditionen sind häufig auf Eigentümer ausgelegt, die in der Immobilie wohnen. Sobald der Mietstatus eintritt, verlangen viele Kreditgeber eine ausdrückliche Genehmigung – das im Markt als „Consent to Let“ bekannte Einverständnis – oder sie verlangen sogar eine vollständige Umschuldung auf eine Buy-to-Let-Hypothek. Der Wechselprozess kann zeitaufwendig sein und verursacht zusätzliche Kosten, die sich aus Gebühren, Prüfungen und gegebenenfalls einem neuen Finanzierungsarrangement ergeben. In der Praxis wird damit aus einer privaten Entscheidung rasch ein Projekt mit Bankenabstimmung, das nicht immer in den ursprünglichen Planungsrhythmus passt.
Auch die Risikobewertung ändert sich spürbar. Bei Buy-to-Let-Produkten prüfen Kreditgeber typischerweise die erwarteten Mieteinnahmen und legen dabei häufig strengere Anforderungen an als bei Wohnbaufinanzierungen. Dazu gehört nicht nur die Frage, ob überhaupt Miete erzielt werden kann, sondern auch in welchem Verhältnis diese Einnahmen zu Kreditlast und Tilgungsannahmen stehen. In vielen Fällen wird außerdem eine höhere Eigenkapitalquote erwartet. Zusätzlich können die Zinssätze für Buy-to-Let-Hypotheken von denen für Wohnfinanzierungen abweichen, weil sich das zugrunde liegende Risikoprofil aus Sicht der Bank unterscheidet: Vermietete Immobilien werden anders bewertet, und Einnahmen sind stärker von Vermietungszyklen, Mietausfällen oder Nachbearbeitung bei Mieterwechseln abhängig.
Für „Zufalls-Vermieter“ wird damit ein Beratungsbedarf deutlich, der über das übliche „Umbuchen“ hinausgeht. Ein Makler weist darauf hin, dass diese Gruppe oft nicht ausreichend auf die Details und Anpassungen vorbereitet ist, die für eine regelkonforme und wirtschaftlich tragfähige Vermietung nötig sind. Das Problem ist dabei weniger mangelnde Zahlungsbereitschaft als mangelnde Passung: Ein Wohnkredit kann im neuen Nutzungsszenario unter anderen Bedingungen laufen müssen, und genau diese Lücke lässt sich nicht immer kurzfristig „weghandeln“. Wer den Wechsel erst startet, wenn der Vermietungsvertrag bereits läuft oder die Übergabe ansteht, riskiert Verzögerungen und ungünstige Zwischenlösungen. Um finanzielle Fallstricke zu vermeiden, braucht es daher typischerweise eine frühzeitige Prüfung der Bankanforderungen, eine realistische Kalkulation der laufenden Kosten und die Abstimmung, welche Produktvariante tatsächlich passt.
Gerade weil Regularien und Marktbedingungen in Bewegung sind, lohnt sich eine strukturierte Herangehensweise durch spezialisierte Hypothekenmakler. Solche Fachleute können nicht nur passende Finanzierungsprodukte identifizieren, sondern auch auf rechtliche und steuerliche Aspekte hinweisen, die bei einer ehemals selbst bewohnten Immobilie im Vermietungsbetrieb relevant werden. Das betrifft in der Praxis vor allem die Frage, wie der Nutzungswechsel dokumentiert wird, welche Spielräume im Kreditvertrag bestehen und wo sich steuerliche Effekte durch die Umstellung auf die Einnahmesituation ergeben. Für Unternehmen, die beispielsweise Mitarbeiter an andere Standorte entsenden und dafür temporär Wohnraum verlagern, ist dieser Punkt besonders wichtig: Die Finanzierung muss dann nicht nur kurzfristig funktionieren, sondern auch planbar bleiben, wenn sich Beschäftigungsdauer oder Mietdauer später ändern.
Unterm Strich zeigt die Statistik eine verbreitete Konstellation: Vermietung entsteht häufig nicht aus einer klassischen Investorenstrategie, sondern aus Lebensereignissen. Genau deshalb treffen „Zufalls-Vermieter“ überdurchschnittlich oft auf Kreditprozesse, die sie nicht kennen – vom „Consent to Let“ bis zur Umstellung auf Buy-to-Let. Wer das frühzeitig mit Profis aufsetzt, kann Zeit verlieren vermeidbar halten und die Rentabilität realistischer bewerten. Für den Markt bedeutet das zugleich: Beratung wird weniger zur Kür, sondern zur Risikoabsicherung. Denn bei der Vermietung entscheidet nicht nur, ob ein Mieter gefunden wird, sondern ob die Finanzierung langfristig die neue Nutzung zulässt und die Kostenstruktur zur Einnahmeseite passt.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Zufalls-Vermieter: Warum Consent-to-Let und Buy-to-Let-Hürden teuer werden können" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Zufalls-Vermieter: Warum Consent-to-Let und Buy-to-Let-Hürden teuer werden können" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Zufalls-Vermieter: Warum Consent-to-Let und Buy-to-Let-Hürden teuer werden können« bei Google Deutschland suchen, bei Bing oder Google News!