


LONDON (IT BOLTWISE) – Für 30-jährige Kommunalanleihen mit allgemeiner Zweckbindung (General Obligation) liegt Texas laut Daten eines Analysten 30 Basispunkte über Kalifornien. Diese Zinslücke summiert sich dem Text zufolge auf rund 3 Millionen US-Dollar zusätzliche jährliche Kosten pro Milliarden-Dollar-Kredit. Der Muni-Markt sei damit nicht nur auf eine einzelne Region beschränkt, sondern könnte durch Neubewertungen vieler kleiner Emittenten breiter nach oben gezogen werden. Am Ende zahlen laut Argumentation Investitionskosten und Finanzierungslasten diejenigen, die am stärksten von Strom-, Maut- und Infrastrukturprojekten betroffen sind.
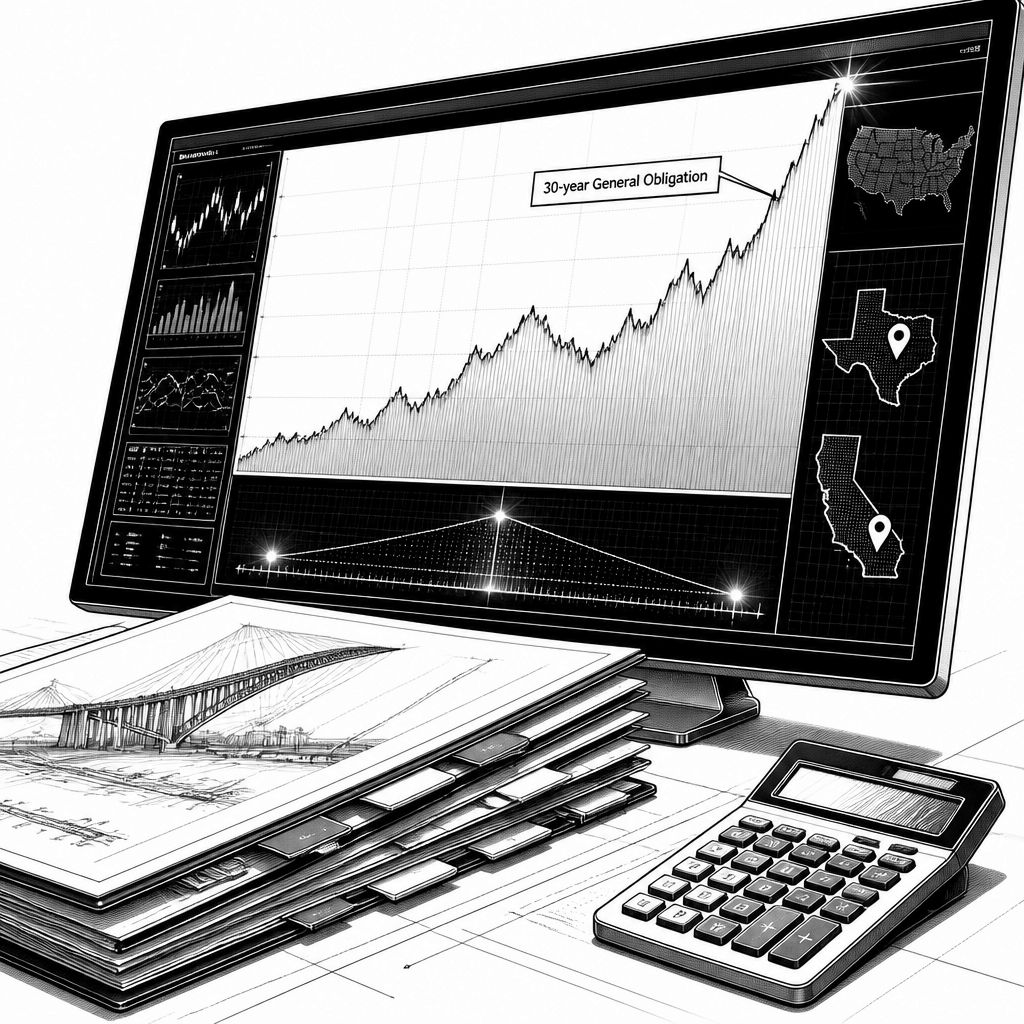
Die Kernaussage wirkt auf den ersten Blick wie ein Detail aus dem Municipal-Bond-Markt, ist aber für Infrastrukturplanung in den USA ziemlich konkret: Texas soll für 30-jährige General-Obligation-Anleihen 30 Basispunkte mehr Rendite zahlen als Kalifornien. Basispunkte sind hier nicht nur eine elegante Einheit, sondern übersetzen sich unmittelbar in höhere Finanzierungskosten, weil sie die Differenz im Zinsniveau abbilden, das Anleger dem jeweiligen Emittenten beimessen. Wenn eine Renditedifferenz von 30 Basispunkten regelmäßig anfällt, wird daraus schnell ein Kalkulationsproblem für alle Projekte, die in den nächsten Jahren Kapital binden, etwa für Energie- und Wasserinfrastruktur. Genau diese Brücke schlägt der Text: Die Mehrkosten werden auf rund 3 Millionen US-Dollar pro jährlich durchgerechneter Milliarden-Dollar-Emission beziffert, was die politische Selbstwahrnehmung einzelner Bundesstaaten mit der Marktbewertung konfrontiert.
Technisch betrachtet geht es bei General-Obligation-Anleihen um die Zweckbindung an die Steuer- bzw. Haushaltskraft des jeweiligen Staates, nicht um die Erträge eines einzelnen Projekts. Dadurch reagieren diese Papiere besonders empfindlich auf Einschätzungen zur fiskalischen Tragfähigkeit, zu Wachstumstrends und zur zukünftigen Auslastung von Infrastruktur. Texas wird in der Argumentation als Staat beschrieben, der Haushaltsüberschüsse erzielt und ein schnelleres Bevölkerungswachstum signalisiert. Genau hier entsteht die Spannung: Obwohl Wachstum in vielen Modellen zunächst Einnahmen stützt, bewerten Investoren offenbar das Risiko, dass die laufenden Kosten für die Energie- und Wasserinfrastruktur in Austin schneller steigen als das, was in Sacramento durch bestehende Altlasten „abgefedert“ werden kann. Der Markt macht damit sichtbar, dass eine starke Wachstumsstory allein nicht reicht, wenn die Investitionsbedarfe kurzfristig höher ausfallen als die erwarteten Gegenfinanzierungen.
Spätestens an diesem Punkt rückt der zweite Teil der Story in den Vordergrund: Die beobachtete Texas-Kalifornien-Lücke wird als Spitze eines größeren Eisbergs beschrieben. Der Text lenkt den Blick auf „hunderte kleinere Emittenten“ im Sun Belt, die zwar ebenfalls Infrastrukturbedarf haben, aber nicht über dasselbe fiskalische Polster verfügen. Das Entscheidende ist dabei weniger die Geografie als der Mechanismus, wie sich zusätzliche Basispunkte in die gesamte Muni-Kurve übertragen können. Wenn Ratingagenturen und Versicherer Kredite neu bewerten, wirkt diese Neubewertung typischerweise nicht nur punktuell auf einzelne Anleihen, sondern verändert Spreads und damit das Renditeniveau ganzer Emittentengruppen. Sobald die neue Risikoeinschätzung breit einpreist, steigen Finanzierungskosten für Schulen, Straßen und Wasserprojekte nicht „in Ausnahmefällen“, sondern systematisch entlang der Emittentensegmente.
Für Kommunen ist das deshalb so heikel, weil Budgets selten in dem Tempo wachsen, in dem die Zinskurve nach oben reagiert. Höhere Finanzierungskosten bedeuten entweder höhere Ausgaben in der Tilgungs- und Zinsphase oder die Verschiebung von Investitionen in spätere Jahre. Beides hat Folgen: Werden Projekte teurer, steigt der Druck auf Gebühren- und Abgabensysteme; werden Projekte verschoben, entstehen potenziell Folgekosten durch höheren Wartungsstau oder durch verzögerte Kapazitätsausbauten. Der Text setzt genau hier an und verbindet den Muni-Mechanismus mit einem gesellschaftlichen Ergebnis: Die Finanzierungslast lässt sich nicht dauerhaft von den heutigen Investoren auf die Zukunft „verschieben“, ohne dass am Ende jemand die Rechnung begleicht. Da viele Infrastrukturleistungen nicht frei gehandelt werden, sondern in Tarife, Gebühren und öffentliche Leistungszusagen übersetzt werden, wird aus einem Basispunkt-Spread eine reale Budget- und Versorgungssituation.
Im dritten Schritt wird die Argumentation auf die Steuerzahler zugespitzt: Jeder zusätzliche Basispunkt sei letztlich eine Abgabe, die sich über verschiedene Kanäle äußert. Genannt werden der Strompreis, die Nutzung von Mautstraßen sowie die Finanzierung neuer Schulen über Anleiheemissionen. Genau diese Perspektive ist für Entscheidungsträger wichtig, weil sie den Zinsmarkt als „Kostenmaschine“ entlarvt: Aufsichtsbehörden und Ratingagenturen, die Kommunaldarlehen zuvor als risikofreie Papiere behandelt hätten, würden die Kosten nur verlagern – von den heutigen Käufern zu den späteren Gebührenzahlern. Ob das in der Praxis immer und in jeder Segmentierung so pauschal stimmt, lässt der Text offen, die Grundlogik ist jedoch nachvollziehbar: Wenn das wahrgenommene Risiko unterschätzt wird, entsteht ein Preissignal, das erst mit einer Neubewertung sichtbar wird. Für die betroffenen Haushalte bedeutet das, dass Inflationsdruck nicht nur Lebenshaltungskosten trifft, sondern auch Infrastrukturfinanzierung indirekt über höhere Tarife und Abgaben.
Damit endet der Beitrag mit einer marktmechanischen Schlussfolgerung: Der Markt zwinge die Staaten, sich früher und realistischer mit den wahren Kosten ihrer Kapitalpläne auseinanderzusetzen, bevor der „Eisberg“ im Sinne der zinsgetriebenen Risiken vollständig schmilzt. Für die Praxis heißt das vor allem zweierlei: Erstens müssen Emittenten ihre Projektbudgets so modellieren, dass nicht nur die Investitionssumme, sondern auch die Sensitivität gegenüber Rendite- und Spreadänderungen sauber abgebildet ist. Zweitens sollten Infrastrukturprogramme stärker berücksichtigen, wie sich Neubewertungen über Rating und Versicherung auf die Emissionskosten auswirken können – gerade in Regionen, in denen Wachstum und Investitionsbedarf gleichzeitig hoch sind. Wenn Texas bereits 30 Basispunkte über Kalifornien liegt, dann ist das im Text weniger ein „Texas-Problem“ als ein Hinweis auf eine breitere Preisfindung, die sich über viele Emittenten hinweg erst noch entfalten kann.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Texas zahlt bei Kommunalkrediten mehr Zinsen als Kalifornien" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Texas zahlt bei Kommunalkrediten mehr Zinsen als Kalifornien" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Texas zahlt bei Kommunalkrediten mehr Zinsen als Kalifornien« bei Google Deutschland suchen, bei Bing oder Google News!