


LONDON (IT BOLTWISE) – Der Einbruch am Wohnungsmarkt bringt australische Private-Credit-Fonds in eine neue Transparenzdebatte. Anleger verlangen unabhängige Bewertungen statt NAVs, die ohne belastbare Marktpreise entstehen können. Zusätzlich fordern sie Rücknahmesperren, damit Abflüsse sich an realer Liquidität orientieren und nicht an theoretischen Annahmen. Im Kern geht es um die Frage, ob Fondsstrukturen Verluste zu lange verschieben können.
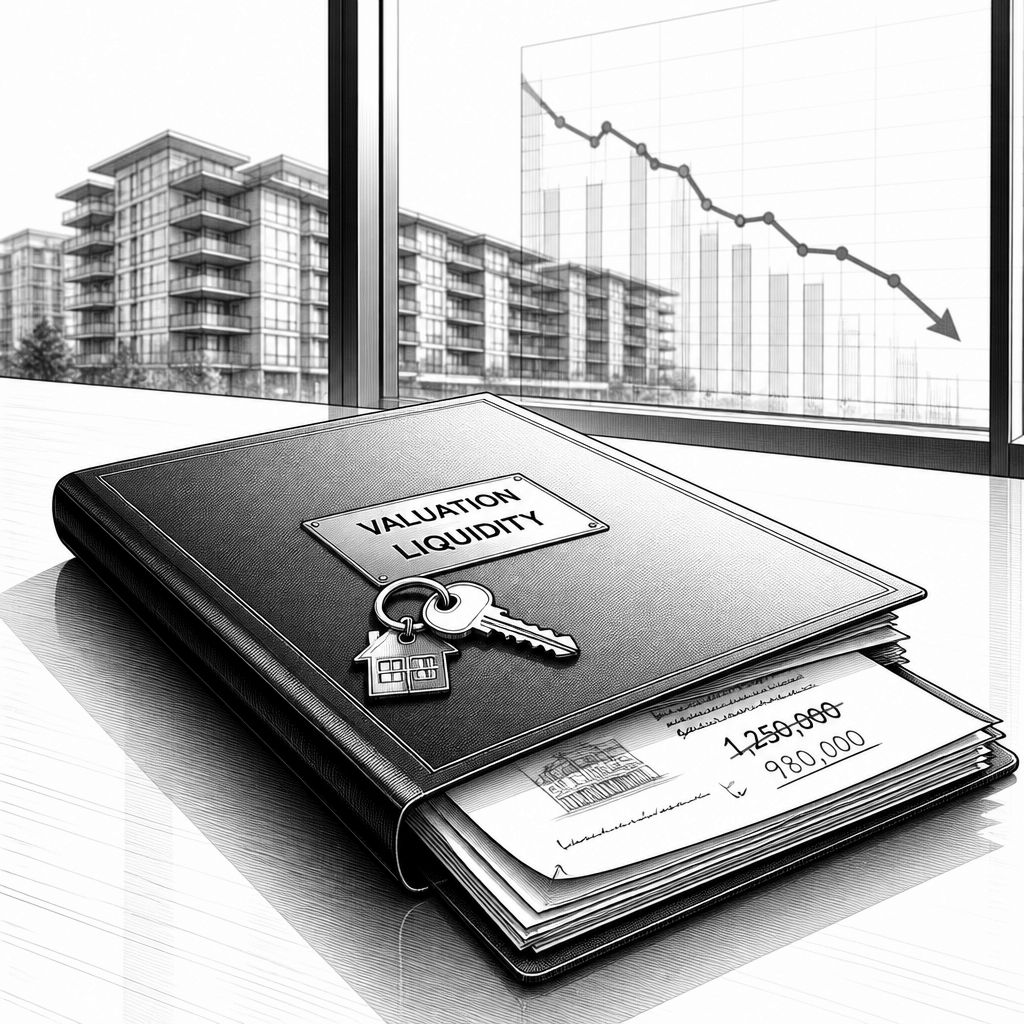
Der Wohnungsmarkt ist in Australien spürbar unter Druck geraten – und mit ihm rückt eine Schwachstelle in der Private-Credit-Branche in den Fokus: die Bewertung von Immobilienfinanzierungen in Fonds, deren Vermögenswerte selten zu „echten“ Marktpreisen gehandelt werden. Wenn Private-Credit-Fonds ihre Investments überwiegend anhand von Modellen und Annahmen bewerten, fehlt im Alltag der entscheidende Abgleich mit täglichen Handelspreisen. Genau dieser blinde Fleck wird in der aktuellen Phase zum Prüfstein. Anleger wollen verhindern, dass Verluste im Rechnungswesen zeitlich versoben werden, während gleichzeitig Managementgebühren weiter auf scheinbar stabilen Net Asset Values (NAVs) auflaufen.
Technisch betrachtet liegt das Problem weniger in der Idee illiquider Bewertung, sondern in der Kette von Inputs, die am Ende eine NAV-Zahl ergeben. Ohne häufige Preisstellung ist „Mark-to-Market“ als Prinzip nur eingeschränkt umsetzbar; Manager greifen dann auf Bewertungsverfahren zurück, die stark von Annahmen zu Cashflows, Risiken und der erwarteten Haltedauer der Darlehen abhängen. In dieser Gemengelage kann ein Immobilienabschwung nicht sofort in den NAV „durchschlagen“, selbst wenn sich die wirtschaftliche Substanz bereits verschlechtert hat. Der Effekt ist für Fondsinvestoren doppelt bitter: Wer auf eine schnelle Korrektur im NAV hofft, sieht zunächst häufig nur Verzögerungen – und wer investiert bleibt, trägt die spätere Anpassung dann oft in konzentrierter Form.
Mit dem aktuellen Druck von Anlegerseite wird deshalb eine Mark-to-Market-Disziplin eingefordert, die sich stärker an unabhängiger Prüfung orientiert. Konkret geht es nach der vorliegenden Darstellung um unabhängige Gutachten und um Rücknahmesperren, die sich an der tatsächlichen Liquidität der Fonds ausrichten sollen. Die Forderung zielt auf ein klassisches Auseinanderdriften zwischen Buchwerten und Auszahlungsfähigkeit: Theoretische Annahmen wie „Hold to Maturity“ können in ruhigen Phasen funktionieren, geraten aber in stressigen Marktphasen unter Erklärungszwang. Rücknahmemöglichkeiten, die sich nicht an der realen Veräußerbarkeit von Immobilienfinanzierungen orientieren, können dann zu einer Schieflage führen – insbesondere, wenn viele Anleger zeitgleich austreten wollen.
Auch die Kapitalallokation steht damit auf dem Spiel. Die Logik dahinter ist simpel: Sobald sich die Immobilienmärkte drehen, wird in vielen privaten Kreditstrukturen der Unterschied zwischen Nennwert und realisierbarem Wert sichtbar. Anleger bestehen daher darauf, dass Gutachten die Bewertungslogik stützen oder korrigieren – und dass Fonds nicht länger auf Annahmen vertrauen, die eine spätere Realisierung voraussetzen. Als entscheidender Punkt wird in der Argumentation hervorgehoben, dass regulatorische Prüfungen eher ein Symptom adressieren als die eigentliche Ursache beheben: Wenn Kapital abwandert, weil die Offenlegung unzureichend ist, entsteht Marktdisziplin. Genau dieser Mechanismus gilt als „echter“ Hebel, weil er Manager zu mehr Klarheit und belastbareren Bewertungsprozessen zwingt.
Für die Praxis bedeutet das: Private Credit braucht nach dieser Lesart vor allem Gegenparteien und Strukturen, die in Stresssituationen handlungsfähig bleiben. Gemeint ist die Fähigkeit, Bewertungen und Liquiditätsverhalten nachvollziehbar zu machen, statt Anleger mit Renditeversprechen in illiquidere Produkte zu ziehen. In diesem Rahmen wird auch betont, dass Behörden den Schwerpunkt auf klare Offenlegungsregeln legen sollten – statt Investitionsstrategien detailliert vorzugeben. Das ist nicht nur eine Frage des Stils, sondern der Steuerbarkeit: Wenn Anleger frühzeitig bessere Informationen bekommen, können sie Portfolioentscheidungen treffen, bevor sich Bewertungsrisiken kumulieren. Wer dagegen auf intransparente NAVs vertraut, muss im Abschwung mit einer stärkeren, nachgelagerten Anpassung rechnen.
Der aktuelle Konflikt unterstreicht zudem, warum die Mechanik von Fondsstrukturen in turbulenten Marktphasen so wichtig ist. Rücknahmesperren sind in solchen Modellen kein Selbstzweck, sondern ein Instrument, um den Zeitpunkt der Liquiditätsverteilung mit der realen Bewertungs- und Veräußerungsfähigkeit zu synchronisieren. Ohne solche Bremsen können sich Abflüsse beschleunigen, die Bewertungen weiter nach unten ziehen, weil erzwungene Verkäufe entstehen oder weil zukünftige Preisfindung unsicher bleibt. Umgekehrt dürfen Sperren nicht zur Ausrede werden, Verluste zu verschleiern. In der Forderung nach „Rücknahmesperren, die der tatsächlichen Liquidität entsprechen“ steckt deshalb die Erwartung, dass die Fonds ihre Liquiditätsrisiken offenlegen und nicht nur verwalten.
Für Marktteilnehmer entsteht daraus eine klare Hausaufgabenliste. Bewertungsprozesse müssen belastbarer werden, insbesondere wenn Immobilienwerte als Sicherheiten dienen oder der zugrunde liegende Cashflow stark vom Marktumfeld abhängt. Offenlegung wird damit vom Nebenthema zum zentralen Wettbewerbsfaktor: Fonds, die früh zeigen, wie sie Bewertungen ableiten, reduzieren das Vertrauensproblem in stressigen Phasen. Gleichzeitig steigen die Anforderungen an das Asset- und Risikomanagement, weil sich aus Verzögerungen in der NAV-Entwicklung unmittelbar Fragen zur Fairness von Gebühren und zur Gleichbehandlung von Ein- und Aussteigern ableiten. Der Wohnungsmarkt wirkt in dieser Geschichte nicht nur als Konjunkturindikator, sondern als Trigger für Governance- und Bewertungsdisziplin.
Unterm Strich ist die Debatte weniger eine reine Immobilienstory als ein Test für die Funktionsfähigkeit privater Kreditmärkte unter Illiquiditätsdruck. Wenn Regulierer beginnen, Bewertungen zu prüfen, geht es häufig um die Glaubwürdigkeit der Buchungslogik, nicht um die Existenz illiquider Vermögenswerte. Entscheidend wird, ob Fondsstrukturen so gestaltet sind, dass Verluste in angemessener Zeit sichtbar werden und Rücknahmen nicht zu einem Vertrauensbruch eskalieren. Für Investoren bleibt damit die Auswahl der Manager – und deren Transparenzkultur – ein unmittelbarer Renditefaktor, weil sie bestimmt, wann Risiken im NAV erscheinen und wann Auszahlungsfähigkeit nachzieht.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Australische Private-Credit-Fonds unter Druck: Bewertungen, NAVs und Abzüge" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Australische Private-Credit-Fonds unter Druck: Bewertungen, NAVs und Abzüge" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Australische Private-Credit-Fonds unter Druck: Bewertungen, NAVs und Abzüge« bei Google Deutschland suchen, bei Bing oder Google News!