


LONDON (IT BOLTWISE) – Der Bericht stellt die Wirkung von Eingriffen in den Treasury-Markt kritisch dar und ordnet sie als kurzfristige Stützung ein. Im Kern geht es um Liquidität, Preisbildung und die Frage, ob sich dadurch grundlegende Risiken nachhaltig abfedern lassen. Für Marktteilnehmer bedeutet das: Interventionen können Stress dämpfen, aber auch falsche Signale setzen. Gleichzeitig rückt damit die eigentliche Mechanik hinter Zinsübertragung und Markt-Tiefe wieder in den Fokus.
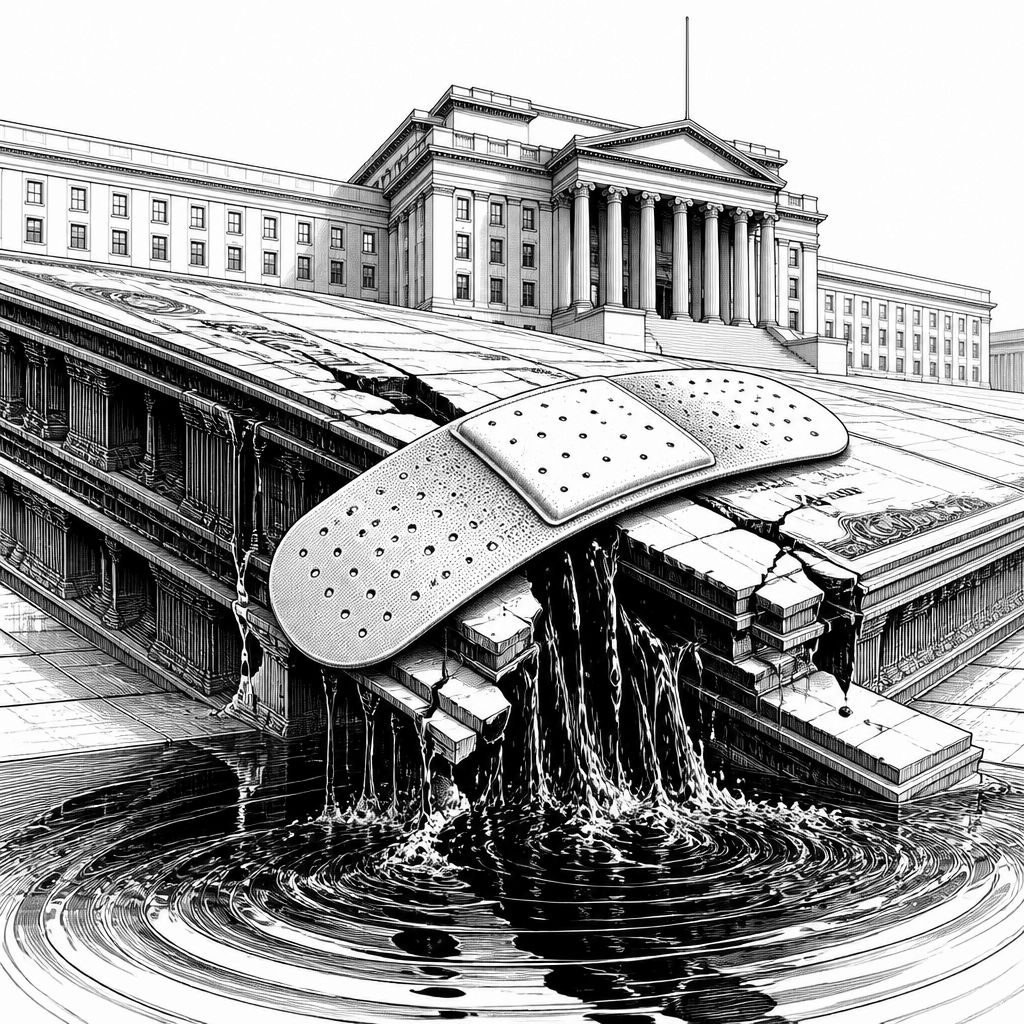
Der vorliegende Textausschnitt liefert zwar keine inhaltlichen Details zur konkreten Maßnahme, aber die Kernaussage des Beitrags ist klar erkennbar: Eingriffe in den Treasury-Markt werden als „band-aid“, also als Notpflaster, eingeordnet. Für die Praxis ist diese Einordnung mehr als eine rhetorische Spitze. Treasury-Märkte sind ein zentrales Scharnier der Zinslandschaft, weil sich darüber Erwartungen, Liquiditätsprämien und die tatsächliche Preisbildung für verschiedene Laufzeiten sichtbar machen. Wenn Marktteilnehmer dort eingreifen, zielt das meist auf die Stabilisierung von Handelsbedingungen ab – nicht zwangsläufig auf die Beseitigung der Ursachen, die zu Volatilität und Liquiditätsknappheit geführt haben.
Technisch betrachtet hängt die Wirkung solcher Interventionen stark von der Marktmikrostruktur ab. In stressigen Phasen verändert sich das Verhalten der Marktteilnehmer: Spreads weiten sich aus, Handelsvolumen verschiebt sich in weniger liquide Segmente und die Risikokalkulation von Händlern reagiert oft schneller als die Realwirtschaft. Ein Notpflaster kann dann zwei Effekte haben. Zum einen kann es kurzfristig Liquidität bereitstellen oder das Angebot-Nachfrage-Gleichgewicht entlasten, wodurch sich Preise glätten und die Unsicherheit im Orderbuch sinkt. Zum anderen kann es die Signalwirkung von Preisen überdecken, sodass Marktteilnehmer Risiken zeitweise unterschätzen. Gerade bei Zinsinstrumenten führt das zu Problemen, wenn sich Erwartungen über Laufzeiten hinweg nicht mehr sauber aus den Transaktionsdaten ableiten lassen.
Historisch folgt die Diskussion um Eingriffe in Staatsanleihemärkte oft demselben Muster: Anfangs steht die Frage im Raum, ob dadurch Panik-Effekte abgefedert werden können. In vielen Marktphasen wirken Maßnahmen zunächst wie eine Stabilisierungsschicht – vor allem, wenn zuvor Engpässe bei der Marktliquidität entstanden sind. Doch sobald sich die anfängliche Stresskomponente beruhigt, bleibt die zweite, schwierigere Ebene: Warum war der Markt überhaupt so fragil? Dazu gehören Faktoren wie Finanzierungsketten, regulatorisch geprägte Risikobudgets, Hedging-Nachfrage und auch die Erwartungshaltung bezüglich zukünftiger Geld- und Fiskalpolitik. Wenn diese Punkte ungelöst bleiben, kehrt der Druck häufig zurück, nur eben mit veränderter Zusammensetzung: dann nicht mehr als „reiner“ Liquidity-Run, sondern als Neubewertung von Risiken über Risikoaufschläge, Laufzeitprämien und Volatilität.
Für Anleger und Treasury-nahe Rollen im Unternehmen ist die Aussage „Notpflaster“ deshalb praktisch relevant. Eine Intervention kann kurzfristig das Handelsumfeld verbessern, etwa indem sie die Marktbreite erhöht oder die Preisfindung weniger sprunghaft macht. In so einem Umfeld lassen sich Risiken manchmal wieder besser hedgen, weil es für bestimmte Laufzeiten wieder mehr stabile Kontrakte gibt. Gleichzeitig sollten Risikoteams davon ausgehen, dass sich Korrelationen und Ausfall-/Liquiditätsannahmen verschieben können, wenn der Markt vorübergehend „gezogen“ wird. Anders gesagt: Wer Interventionen als dauerhaftes Stabilitätsversprechen interpretiert, läuft Gefahr, Modelle und Limits zu spät oder zu wenig anzupassen. Wer dagegen die Maßnahme als temporäre Stütze behandelt, kann Chancen im Sinne von wiederhergestellter Markttransparenz nutzen, ohne die eigentliche Ursachenlogik aus dem Blick zu verlieren.
Auch die Kosten- und Nebenwirkungsseite gehört zu dieser Einordnung. Selbst wenn ein Eingriff unmittelbar Volatilität reduziert, entsteht die Frage, welche Risiken auf andere Marktsegmente oder spätere Zeitpunkte verlagert werden. Beispielsweise können sich Wirkungen über die Laufzeitstruktur bewegen: Was bei einer bestimmten Laufzeit zunächst stabilisiert wird, kann bei anderen Laufzeiten neue Bewertungsanreize schaffen. Daneben bleibt das Thema Erwartungen: Wenn Marktteilnehmer erkennen, dass Stabilisierung aktiv herbeigeführt werden kann, verändern sich Risikoaversion und Preisgestaltung. Das kann in ruhigen Phasen hilfreich sein, in stressigen Phasen aber den Mechanismus verstärken, der ursprünglich zu Preissprüngen geführt hat – nämlich die Unterschätzung von Liquiditäts- und Finanzierungseffekten. Genau deshalb wird der Eingriff in solchen Beiträgen als „band-aid“ charakterisiert: Er adressiert die Symptome schneller als die Ursachen.
Für den weiteren Austausch innerhalb der Finanz- und Risikogemeinschaft ist die wichtigste Konsequenz, dass die Diskussion nicht bei der Frage nach „Stützung ja oder nein“ stehen bleiben darf. Entscheidend ist vielmehr, wie Marktteilnehmer Liquidität, Preisbildung und Risikotransmission beobachten und die Beobachtung in Entscheidungen übersetzen. In der Praxis heißt das: Interventionsphasen sollten als eigene Regime betrachtet werden, nicht als gewöhnliche Marktbewegung. Dazu passt auch, warum solche Texte häufig auf die Mechanik dahinter abzielen: Treasury-Märkte sind ein Barometer für Zinsrisiken und Liquiditätsbedingungen. Wer dieses Barometer interpretiert, lernt aus Notpflastern nicht nur, wie schnell sich Spreads erholen können, sondern auch, wann sie aus strukturellen Gründen wieder anfällig werden. Und genau hier entsteht ein relevanter Blick auf die Zukunft: Nicht der einzelne Eingriff entscheidet, sondern die Kombination aus Marktregeln, erwarteter Politik und der Fähigkeit der Marktteilnehmer, Risiko in normalen wie in stressigen Zuständen sauber zu bepreisen.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Eingriffe in den Treasury-Markt gelten als Notpflaster – warum das für Anleger zählt" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Eingriffe in den Treasury-Markt gelten als Notpflaster – warum das für Anleger zählt" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Eingriffe in den Treasury-Markt gelten als Notpflaster – warum das für Anleger zählt« bei Google Deutschland suchen, bei Bing oder Google News!