


LONDON (IT BOLTWISE) – Die Bank of Japan kündigt einen ersten anhaltenden Verschärfungszyklus seit Jahrzehnten an. Ein Zinsanstieg im September und ein weiterer im Januar sollen das Signal senden, dass Inflation nicht länger als bloßes Verhandlungsziel behandelt wird. Höhere Zinsen erhöhen den Druck auf verschuldete Immobilien und schwache Unternehmen, während Kapitalallokatoren wieder stärker nach Risiko preisen. Gleichzeitig setzt Japan damit stärker als Europa auf marktbasierte Kapitalkosten statt auf dauerhaft subventionierte Staatsfinanzierung.
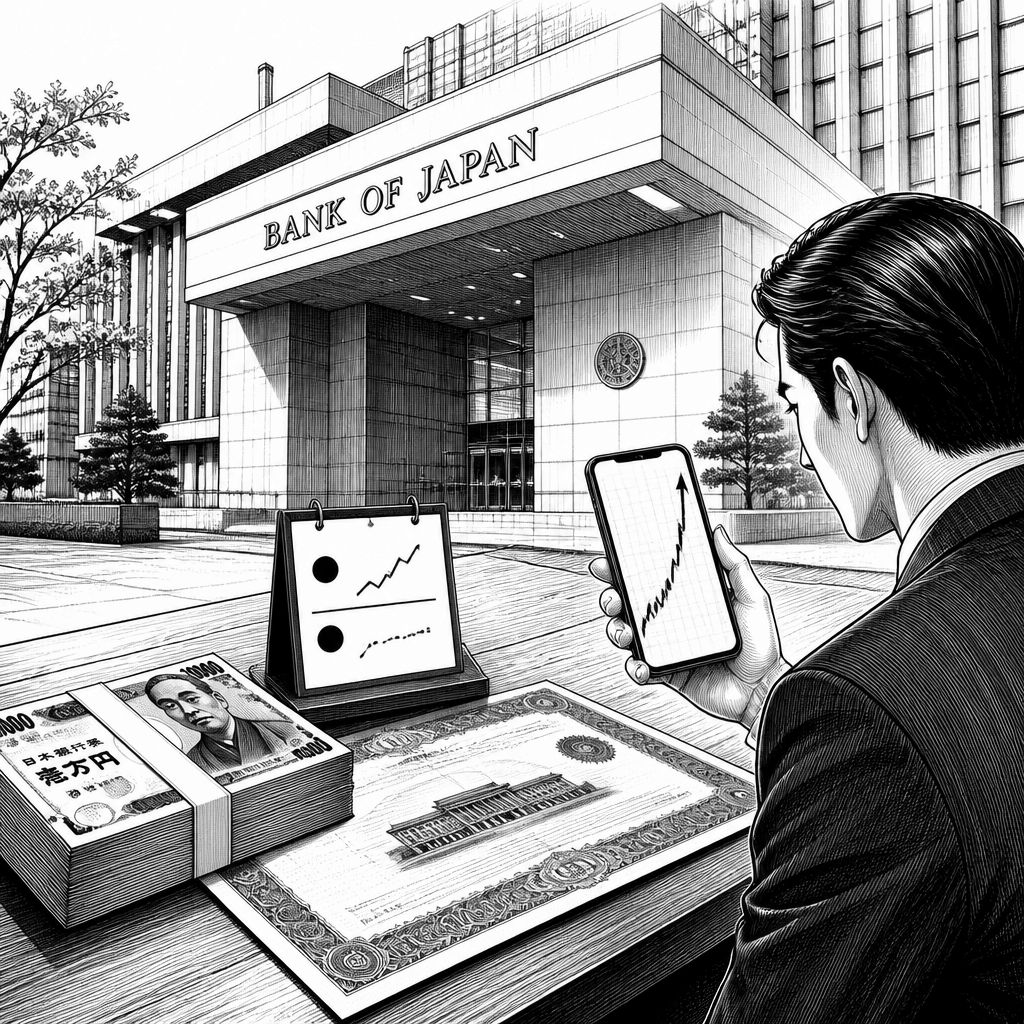
Die eigentliche Botschaft hinter der erwarteten Zinswende der Bank of Japan liegt weniger im Timing als im Regimewechsel: Nach Jahren negativer oder nahezu nuller Zinsen soll die Inflation nicht mehr primär verfolgt werden, indem man Geld „billig genug“ hält, sondern indem man Preisrisiken durch eine striktere Geldpolitik spürbar bepreist. In dem Szenario, das für den September einen ersten Zinsanstieg vorsieht und anschließend im Januar nachlegt, steckt der Anspruch, erstmals seit langer Zeit einen anhaltenden Verschärfungszyklus einzuleiten. Genau dieser Begriff ist für Marktteilnehmer relevant, weil er die Wahrscheinlichkeit erhöht, dass es sich nicht um eine kurzfristige Korrektur handelt, sondern um eine verlässliche Neujustierung der Zinsstruktur.
Technisch betrachtet wirkt die Zinsseite in Japan wie ein Schalter, der mehrere Risikoquellen zugleich neu ordnet. Wenn Renditen über einer steigenden Hürde liegen, können sich die Refinanzierungsbedingungen für Unternehmen, Kommunen und insbesondere für stark verschuldete Immobilienakteure verändern. Das ist nicht nur ein Bilanzthema; es beeinflusst auch die erwarteten Cashflows, weil Miet- und Verkaufserwartungen häufig in anderen Zeithorizonten als die Finanzierung laufen. Damit entsteht ein neuer Druckkanal auf „Zombie-Unternehmen“: Firmen, die lange Zeit nur durch günstige Liquidität am Leben gehalten wurden, geraten stärker unter die Notwendigkeit, Kapital effizienter zu nutzen oder sich umzustrukturieren. Gleichzeitig wird für Investoren sichtbarer, ob sie mit niedrigen Renditeannahmen die Risiken zu stark unterschätzt haben.
Der zweite Effekt betrifft die Staatsverschuldung, aber in einer indirekten Logik. In der Sprache der Geldpolitik geht es darum, wie stark ein Anleihekauf-Programm als Käufer im Hintergrund fungiert und dadurch Renditebewegungen dämpft. Wenn höhere Zinsen den Hebel auf verschuldete Positionen verstärken, sinkt der Nutzen, Risiken dauerhaft über sehr niedrige Finanzierungskosten zu überdecken. Für Steuerzahler und Sparer wird der Zusammenhang politisch, weil die bisherige Entlastung durch die „versteckte Inflationssteuer“ weniger gut funktioniert, sobald Inflation und Zinsniveau wieder näher aneinander ausgerichtet werden. Für Kapitalallokatoren bedeutet das: Das Preissignal für Risiko muss wieder mehr über den Markt entstehen, statt über großskalige Stützung am Anleihemarkt stabilisiert zu werden.
Besonders auffällig ist dabei der Kontrast zu Europa, der im Ausgangstext als Gegensatz zwischen einer eher an Marktpreisen orientierten Kostenlogik und einer stärker regulativen beziehungsweise fiskalischen Lastenlogik beschrieben wird. Europa steht in diesem Bild vor der Aufgabe, Steuer- und Abgabenpakete sowie administrativ gesetzte Auflagen nicht als dauerhafte Abfederung der Wirtschaft zu nutzen, sondern die Wirkung auf Investitionsanreize sauber zu bewerten. Japan dagegen wird als Volkswirtschaft dargestellt, die ihre Kapitalkosten wieder stärker über Zinsentscheidungen in den Markt zurückspielt. Für Bauherren, Exporteure und Haushalte, die auf planbare Renditen angewiesen sind, verschiebt sich damit die Grundlage von Entscheidungen: Finanzierung und Vertragsmodelle müssen sich schneller an veränderte Zinsannahmen anpassen, statt sich auf ein langes Fenster sehr niedriger Geldkosten zu verlassen.
Auf der Anlegerebene beginnt diese Neubewertung bereits im Vorfeld: Yen-Assets werden neu eingepreist, weil die Ära permanenter Nullzinsen im Portfolio weniger plausibel wird. Wer über Jahre hinweg mit der Stabilität extrem niedriger kurzfristiger Zinsen gerechnet hat, muss nun das Zinsprofil neu strukturieren – etwa bei der Laufzeitwahl, der Risikoallokation zwischen Sektoren und der Frage, wie stark Absicherungen gegenüber Währungs- und Zinsbewegungen in das Gesamtergebnis einfließen. Dass die BOZ in der Argumentation nicht nur „den Yen schützen“, sondern vor allem privates Kapital sich selbst allozieren lassen soll, zielt auf genau diesen Punkt: Wenn der Markt wieder lernt, Risiken zu bepreisen, sinkt die Abhängigkeit von einer dauerhaft ungewöhnlichen Preisbildung durch Politikmaßnahmen.
Aus historischer Sicht ist die Relevanz groß, weil Japan nach Jahrzehnten geldpolitischer Sonderwege immer wieder zeigen musste, wie schwierig der Ausstieg aus sehr niedrigen Zinsen tatsächlich ist. Niedrige Zinsen wirken nicht nur als Erleichterung, sondern auch als Verzerrung: Sie verändern die Profitabilitätsschwellen, verzerren Insolvenzmuster und verschieben Investitionsentscheidungen. Ein anhaltender Verschärfungszyklus ist deshalb mehr als ein Kurswechsel bei einer Kennzahl; er ist eine Neuverhandlung der Erwartungskurve. Der Markt prüft dabei in jeder Phase, ob die Politik den Schritt durchhält oder in eine Rücknahme gerät – und genau deshalb sind die Folgepunkte im September und im Januar in der Kommunikation so wichtig.
Für Unternehmen und Investoren ergibt sich daraus ein konkreter Handlungsdruck. Kreditfinanzierte Wachstumsmodelle müssen ihre Wirtschaftlichkeit unter höheren Finanzierungskosten nachweisen, und Treasury-Abteilungen werden stärker in den Vordergrund rücken, weil Liquiditäts- und Zinsrisiken unmittelbarer in Ergebnisprognosen laufen. Gleichzeitig entsteht für Kapitalallokatoren die Chance, wieder selektiver zu investieren: Wenn Risiko und Rendite weniger künstlich geglättet werden, können unterschiedliche Geschäftsmodelle klarer gegeneinander bestehen. Ob der Zyklus wirklich „anhaltend“ wird, hängt am Ende von der Interaktion aus Inflationserwartungen, Lohn- und Produktivitätsdaten sowie dem Tempo, mit dem sich die Märkte an die neue Zinswelt gewöhnen. Doch allein die Richtung – weg von dauerhaft billigem Geld, hin zu einer marktbestimmten Kostenlogik – signalisiert, dass japanische Finanzierungsentscheidungen künftig weniger auf Gewohnheit und mehr auf echte Renditeanforderungen gebaut sein werden.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Bank of Japan setzt auf Zinswende: September-Anstieg beendet Ära billiges Geld" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Bank of Japan setzt auf Zinswende: September-Anstieg beendet Ära billiges Geld" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Bank of Japan setzt auf Zinswende: September-Anstieg beendet Ära billiges Geld« bei Google Deutschland suchen, bei Bing oder Google News!